Reporter: Yasmine Awalia | Editor: Noverius Laoli
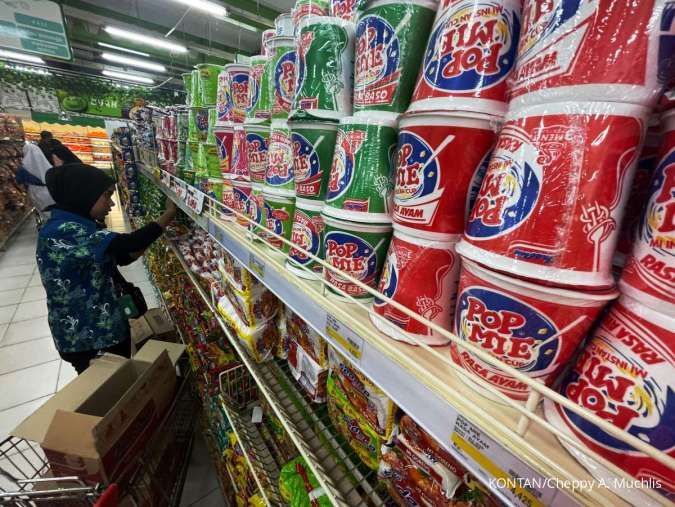
KONTAN.CO.ID - JAKARTA. Saham PT Indofood Sukses Makmur Tbk (INDF) dan PT Indofood CBP Sukses Makmur Tbk (ICBP) masih direkomendasikan beli oleh analis meski laba bersih kedua emiten terkoreksi hingga kuartal III-2026.
Solidnya bisnis inti, prospek konsumsi domestik, serta peluang normalisasi biaya produksi menjadi alasan rekomendasi positif tersebut.
Equity Research Analyst Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo, merekomendasikan trading buy saham ICBP dengan target harga Rp 6.100. Sementara itu, saham INDF direkomendasikan beli dengan target harga Rp 6.800–Rp 6.900.
Adapun Senior Market Mirae Asset Sekuritas, Nafan Aji Gusta, merekomendasikan akumulasi beli saham ICBP dengan target harga Rp 7.575 dan INDF sebesar Rp 7.675.
Baca Juga: Harga Saham Naik 34%, Analis Tetap Rekomendasi Beli Saham Tambang Batubara BUMN Ini
Rekomendasi tersebut didukung kinerja bisnis inti kedua perusahaan yang masih tumbuh, meskipun kenaikan pendapatan belum mampu mendorong pertumbuhan laba bersih.
Hingga September 2026, INDF membukukan pendapatan Rp 101,49 triliun, tumbuh sekitar 12% secara tahunan. Sementara itu, penjualan ICBP meningkat 15% menjadi Rp 64,45 triliun.
Namun, laba bersih INDF turun tipis 0,19% menjadi sekitar Rp 7,8 triliun. Penurunan lebih dalam dialami ICBP, dengan laba bersih merosot 13,25% menjadi Rp 6,16 triliun.
Azis menjelaskan, tekanan laba terutama berasal dari kenaikan harga bahan baku, kemasan, dan biaya logistik. Pelemahan rupiah terhadap dolar AS juga meningkatkan beban selisih kurs, terutama pada ICBP.
Rugi selisih kurs ICBP meningkat menjadi Rp 3,35 triliun dari sebelumnya Rp 1,43 triliun.
Baca Juga: Laba Erajaya (ERAA) Melonjak 123%, 16 Analis Kompak Rekomendasikan Beli
Selain itu, kenaikan harga gandum, minyak nabati, dan bahan kemasan menekan margin laba usaha ICBP menjadi 21,2% dari sebelumnya 22,6%.
Meski demikian, profitabilitas bisnis inti kedua emiten masih menunjukkan pertumbuhan.
"Core profit INDF dan ICBP masih tumbuh masing-masing 11% dan 5%, sehingga kinerja bisnis inti sebenarnya masih cukup solid," ujar Azis dalam wawancara tertulis, Senin (2/11/2026).
Senada, Nafan menilai penurunan laba bersih lebih banyak dipengaruhi faktor non-operasional dan kenaikan biaya input ketimbang pelemahan fundamental bisnis.
Rugi selisih kurs yang belum terealisasi akibat depresiasi rupiah turut membebani laporan keuangan, terutama terkait kewajiban valuta asing dan obligasi global ICBP pasca-akuisisi Pinehill.
Baca Juga: Diakuisisi Asing, Analis Rekomendasi Beli Saham Blue Chip Ini, Target Harga Tinggi!
Menurut Nafan, prospek INDF dan ICBP masih ditopang karakteristik bisnis barang konsumsi (consumer staples) yang relatif defensif serta permintaan pasar yang cenderung stabil.
Memasuki kuartal IV-2026 hingga 2027, stabilisasi rupiah, normalisasi harga bahan baku, dan peningkatan efisiensi operasional berpeluang memperbaiki margin keuntungan.
Momentum konsumsi Natal dan Tahun Baru, belanja pemerintah, serta potensi penurunan biaya pendanaan seiring pelonggaran suku bunga juga dapat menjadi penopang kinerja.
Kendati demikian, investor tetap perlu mencermati risiko volatilitas nilai tukar, kenaikan harga komoditas global, biaya logistik, dan pelemahan daya beli masyarakat.
Baca Juga: Laba Grup Indofood (INDF) dan (ICBP) Berlawanan Arah, Cek Rekomendasi Sahamnya
Persaingan industri yang ketat juga dapat membatasi kemampuan perusahaan meneruskan kenaikan biaya produksi kepada konsumen.
Nafan menilai tekanan yang terjadi saat ini belum mencerminkan pelemahan fundamental kedua perusahaan.
"Secara keseluruhan, koreksi laba saat ini lebih dipicu oleh faktor moneter eksternal dibanding pelemahan fundamental, sehingga prospek jangka panjang kedua emiten tetap tergolong solid," ujarnya.
Cek Berita dan Artikel yang lain di Google News