Reporter: Muhammad Fatih | Editor: Herlina Kartika Dewi
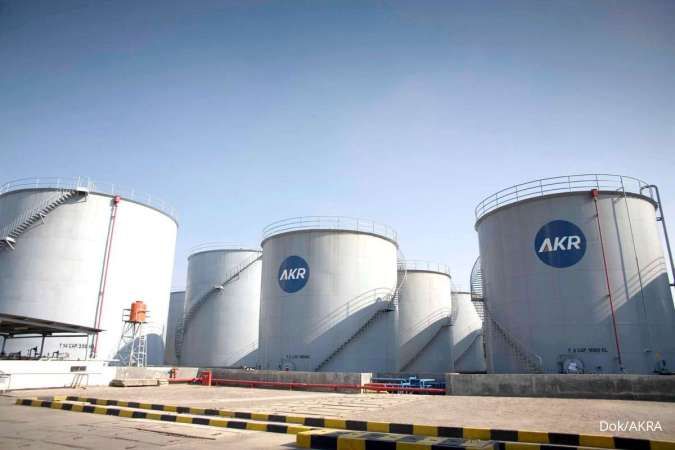
KONTAN.CO.ID - JAKARTA. PT AKR Corporindo Tbk (AKRA) mencatatkan lonjakan laba bersih pada kuartal III 2026 berkat pemulihan margin distribusi dan kuatnya penjualan lahan industri.
Analis J.P. Morgan Arnanto Januri menilai, pencapaian kinerja keuangan AKRA solid dan berada pada laju pertumbuhan positif sepanjang kuartal ketiga tahun ini.
Hal ini didorong oleh tingginya serapan lahan industri perusahaan serta pulihnya margin kotor pada segmen perdagangan dan distribusi secara sekuensial.
Baca Juga: RUPSLB Victoria Care (VICI) Setujui Rahayu Djojohadikusumo Jadi Wakil Komisaris Utama
Membaiknya margin operasional ini memberikan optimisme fundamental perusahaan dalam menghadapi volatilitas energi global.
AKRA sukses mencetak laba bersih yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp 780 miliar pada kuartal III 2026.
Pencapaian tersebut melesat 66% dibandingkan periode yang sama pada tahun sebelumnya.
Secara kumulatif selama sembilan bulan pertama tahun 2026 (9M26), torehan laba bersih perusahaan menembus Rp 2,21 triliun, meningkat 34% secara tahunan.
Jika menilik laba bersih inti (Core Profit After Tax and Minority Interests/PATMI), angkanya juga tumbuh 32% secara tahunan menjadi Rp 2,17 triliun.
Dari sisi operasional, segmen distribusi dan perdagangan menunjukkan perbaikan profitabilitas yang meyakinkan.
Pendapatan lini ini menorehkan pertumbuhan hingga 38% secara tahunan menjadi Rp 14,0 triliun pada kuartal ketiga.
Hal tersebut ditopang oleh peningkatan bisnis petroleum sebesar 43% dan bahan kimia sebesar 19%.
Baca Juga: Pandu Sjahrir Punya Saham di Sekuritas yang Dijatuhi Sanksi OJK?
Analis Sucor Sekuritas Giovanus Marcell Lie mencatat bahwa margin kotor distribusi perusahaan melesat tajam ke level 6,9% pada kuartal ketiga dari sebelumnya 4,6% pada kuartal kedua.
"Perolehan laba selama 9 bulan tahun 2026 (9M26) telah mencapai 86% dari prakiraan kami untuk tahun 2026 sebesar Rp2,56 triliun; angka ini menurut kami melampaui ekspektasi, mengingat kuartal keempat (4Q) secara historis merupakan kuartal dengan kinerja yang lebih kuat secara musiman," ungkap Giovanus dalam risetnya, (27/10/2026).
Kontribusi kawasan industri terpadu Java Integrated Industrial and Port Estate (JIIPE) turut menjadi motor penggerak utama.
Penjualan lahan seluas 35 hektare (ha) pada kuartal III-2026 membawa total serapan selama 9M26 mencapai 93 ha.
Raihan ini melampaui panduan manajemen untuk periode setahun penuh yang sebelumnya dipatok pada kisaran 80 ha hingga 90 ha.
Arnanto menghitung bahwa setiap 1 ha lahan yang terjual berkontribusi sekitar Rp 4 miliar hingga Rp 5 miliar terhadap laba bersih AKRA.
Baca Juga: IHSG Anjlok 2,6% ke 5.142,8 di Sesi Pertama, Top Losers LQ45: ISAT, BRPT, WIFI
Seiring laku terjualnya lahan, aliran pendapatan sektor utilitas JIIPE pun melonjak sejalan beroperasinya fasilitas smelter Freeport.
Segmen bisnis utilitas mencetak rekor pendapatan kuartalan senilai Rp 305 miliar pada kuartal ketiga.
Ke depan, pos pendapatan lini utilitas diperkirakan mendaki tajam menjadi Rp 1,6 triliun pada tahun 2027 dan Rp 2,3 triliun pada 2028.
Kondisi makroekonomi dan pengetatan pasokan bahan bakar diesel global diyakini terus menguntungkan bisnis perusahaan.
Prospek pasokan produk olahan minyak yang masih dipenuhi ketidakpastian tinggi diperkirakan memperpanjang tren ketatnya pasar diesel setidaknya sampai paruh kedua tahun 2026.
"Selisih harga (crack spread) yang lebih tinggi, yang berujung pada harga diesel yang lebih mahal, dapat memungkinkan AKRA untuk meningkatkan pangsa pasarnya seiring dengan kendala modal kerja yang dihadapi oleh para pelaku pasar yang lebih kecil," jelas Arnanto dalam risetnya, (23/10/2026).
Fundamental bisnis inti AKRA semakin tertopang kukuh oleh siklus konversi kas yang tetap negatif dan neraca keuangan sangat sehat.
Perusahaan konsisten mempertahankan posisi kas bersih hingga level Rp 1,1 triliun pada periode akhir September 2026 yang menandakan kuatnya permodalan mandiri perusahaan.
Likuiditas internal ini memfasilitasi perusahaan untuk melanjutkan pendanaan ekspansi mandiri proyek energi maupun kawasan JIIPE secara optimal ke depan.
Baca Juga: PGN (PGAS) Kantongi Potensi Kontrak Gas dan LNG US$ 9,07 Miliar
Kendati fundamental tampak menjanjikan, risiko volatilitas operasional seperti konversi penjualan lahan yang lebih lambat dan intervensi harga bahan bakar tetap perlu diwaspadai investor.
Di luar risiko tersebut, kinerja impresif model bisnis AKRA memberikan jaminan proyeksi imbal hasil dividen yang memikat.
Berdasarkan prospek fundamental tersebut, Giovanus merekomendasikan buy untuk saham AKRA dengan target harga Rp 1.710 per saham.
Senada, Arnanto merekomendasikan overweight saham AKRA dengan target harga Rp 1.850 per saham.
Cek Berita dan Artikel yang lain di Google News