Penulis: Muhammad Alief Andri | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Kinerja keuangan PT Aneka Tambang Tbk (ANTM) hingga September 2026 menunjukkan pertumbuhan yang solid. Namun, investor masih perlu mencermati tekanan di segmen perdagangan emas dan harga bijih nikel yang berpotensi membatasi kenaikan kinerja serta harga saham emiten tambang pelat merah tersebut.
Analis Fundamental BRI Danareksa Sekuritas Abida Massi Armand mengatakan, laba bersih ANTM hingga September 2026 telah melampaui estimasi laba setahun penuh yang dipatok sebesar Rp 9,6 triliun. Kondisi tersebut membuka peluang revisi naik terhadap proyeksi laba ANTM tahun ini.
“Laba sembilan bulan 2026 sudah melampaui estimasi laba setahun penuh kami sebesar Rp 9,6 triliun, sehingga masih ada ruang revisi naik untuk tahun ini,” ujar Abida kepada Kontan, Rabu (28/10/2026).
Untuk 2027, Abida memproyeksikan laba ANTM relatif stabil di kisaran Rp 9,7 triliun. Pertumbuhan volume diharapkan berasal dari pengoperasian fasilitas feronikel baru mulai kuartal IV-2026, peningkatan produksi bauksit dari Mempawah mulai kuartal I-2027, serta penjualan alumina yang diproyeksikan mencapai sekitar 200.000 ton.
Baca Juga: Krakatau Steel (KRAS) Dorong Hilirisasi Nikel Jadi Stainless Steel Slab
“Untuk 2027, laba kami proyeksikan relatif stabil di kisaran Rp 9,7 triliun. Pertumbuhan volume akan datang dari fasilitas feronikel baru, produksi bauksit dari Mempawah, serta penjualan alumina,” jelasnya.
Meski demikian, kontribusi emas dan bijih nikel diperkirakan menghadapi tantangan lebih besar sehingga pertumbuhan laba ANTM ke depan cenderung moderat.
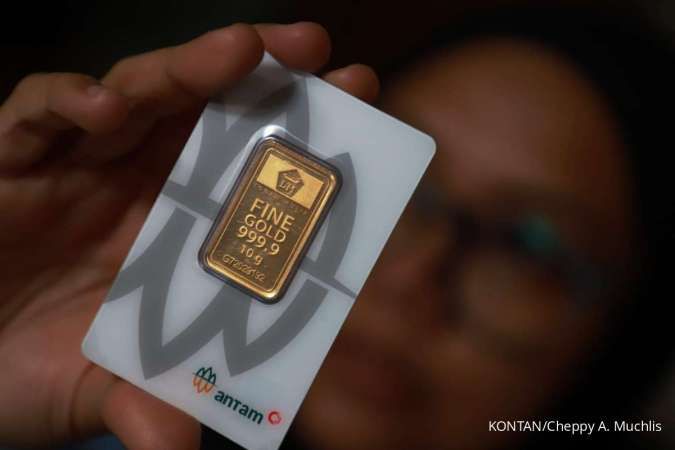
Dari sisi operasional, Abida menilai tantangan bisnis emas ANTM mulai bergeser dari ketersediaan pasokan domestik ke kemampuan menyerap permintaan dan menjaga margin perdagangan. Manajemen juga menurunkan target penjualan emas 2026 menjadi 34 ton hingga 36 ton dari sebelumnya sekitar 40 ton.
Di segmen nikel, selisih harga pasar bijih saprolit yang hanya sekitar 0,5% di atas harga patokan mineral (HPM) menjadi tantangan tersendiri. Apabila harga pasar turun di bawah HPM, ANTM berpotensi menghadapi pilihan antara menerima margin yang lebih rendah atau memperlambat volume penjualan.
Abida menyebut, peningkatan produksi feronikel, bauksit, dan alumina menjadi katalis utama yang perlu dicermati. Sebaliknya, pelemahan permintaan emas, tekanan harga nikel, dan risiko keterlambatan proyek dapat membatasi pertumbuhan kinerja perusahaan.
Dari sisi investasi, Abida menilai saham ANTM masih menarik berkat kinerja jangka pendek yang kuat dan diversifikasi bisnis yang membuat perusahaan relatif lebih tahan dibandingkan emiten yang hanya berfokus pada nikel. Namun, ruang kenaikan harga saham dinilai lebih terbatas setelah penguatan kinerja yang signifikan.
“Setelah kenaikan kinerja yang signifikan, ruang kenaikan harga saham lebih terbatas dibandingkan sebelumnya karena risiko di segmen emas dan nikel meningkat. Strategi yang lebih tepat adalah akumulasi bertahap saat koreksi,” kata Abida.
Baca Juga: Rupiah Melemah ke Rp 18.184, Dolar AS dan Sentimen MSCI Jadi Faktor Penekan
Abida merekomendasikan buy untuk saham ANTM dengan target harga Rp 4.400 per saham. Target tersebut menggunakan pendekatan price to earnings ratio (PER) sebesar 10,9 kali berdasarkan estimasi laba 2027, mengacu pada rata-rata valuasi lima tahun. Target harga itu telah mempertimbangkan asumsi harga emas dan bijih nikel yang lebih rendah pada 2027-2028.
Sementara itu, Equity Research Analyst Samuel Sekuritas Indonesia Juan Oktavianus Harahap dalam riset tertanggal 28 Oktober 2026 juga mempertahankan rekomendasi buy untuk ANTM dengan target harga Rp 4.000 per saham berdasarkan metode discounted cash flow (DCF). Pada harga saham Rp 2.770 dalam riset tersebut, target harga itu mengindikasikan potensi kenaikan sebesar 44,4%.
Kinerja Keuangan Antam hingga Kuartal III-2026
Juan mencatat pendapatan ANTM mencapai Rp 88 triliun sepanjang Januari hingga September 2026, meningkat 22,8% secara tahunan. EBITDA juga naik 45,8% menjadi Rp 12,86 triliun, sedangkan margin laba kotor meningkat menjadi 17,6% dari 15,2% pada periode yang sama tahun lalu.
Namun, kinerja kuartal III-2026 melemah secara kuartalan. Pendapatan tercatat sebesar Rp 25,77 triliun, turun 22,8% dibandingkan kuartal sebelumnya, meski meningkat 98,1% secara tahunan. Laba bersih pada periode tersebut turun 17,9% secara kuartalan menjadi Rp 2,45 triliun, tetapi masih tumbuh 91,6% secara tahunan.
Dalam risetnya, Juan menyoroti penurunan volume perdagangan emas dan harga jual rata-rata bijih nikel sebagai faktor yang menekan kinerja kuartalan ANTM.
“Pendapatan kuartal III-2026 turun 22,8% secara kuartalan, terutama karena penurunan volume perdagangan emas sebesar 26% dan harga jual rata-rata emas yang lebih rendah. Harga jual rata-rata bijih nikel juga turun 13% secara kuartalan menjadi US$ 69 per wet metric ton,” tulis Juan dalam risetnya.
Baca Juga: Harga Minyak WTI Tembus US$ 101,6 per Barel, Ini Pendorongnya
Di sisi lain, volume penjualan bijih nikel meningkat 18% menjadi 3,96 juta wmt, sedangkan penjualan feronikel tumbuh 33% menjadi 6.367 ton nikel.
Samuel Sekuritas juga menyoroti posisi kas bersih ANTM yang mencapai Rp 4,14 triliun per September 2026, didukung dana sebesar Rp 10,54 triliun dan arus kas operasional Rp 5,06 triliun sepanjang sembilan bulan pertama tahun ini.
Meski demikian, sejumlah risiko masih perlu dicermati investor. Risiko tersebut mencakup potensi pelemahan permintaan emas, tambahan pasokan nikel setelah persetujuan Rencana Kerja dan Anggaran Biaya (RKAB), serta peningkatan utang bank menjadi Rp 6,30 triliun per September 2026 dari Rp 3,57 triliun pada September 2025.
Cek Berita dan Artikel yang lain di Google News