Reporter: Vivit Dewi | Editor: Herlina Kartika Dewi
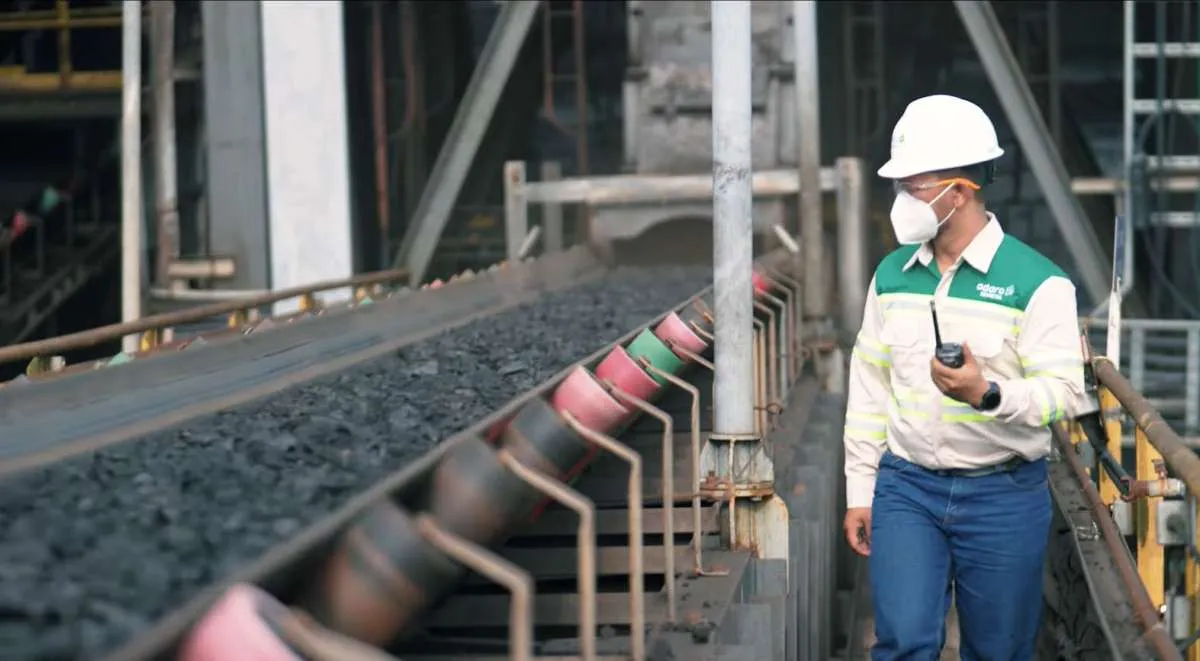
KONTAN.CO.ID - JAKARTA. Prospek kinerja PT Adaro Andalan Indonesia Tbk (AADI) berpeluang menguat pada semester II-2026. Kondisi pasar batubara global yang masih mendukung, pemulihan operasional, serta potensi keuntungan dari divestasi tambang Kestrel di Australia menjadi sejumlah katalis yang dapat menopang kinerja perusahaan hingga akhir tahun.
Peluang penguatan kinerja AADI sejalan dengan prospek harga jual batubara dan peningkatan volume produksi maupun penjualan. Selain itu, divestasi Kestrel berpotensi memberikan tambahan laba sekaligus membuka ruang pembagian dividen yang lebih besar kepada pemegang saham.
Head of Research KISI Sekuritas, Muhammad Wafi menyoroti peluang kenaikan harga batubara, pertumbuhan volume, serta kapasitas dividen AADI sebagai katalis positif. KISI Sekuritas memproyeksikan pendapatan AADI mencapai Rp 85,99 triliun sepanjang 2026, dengan EBITDA Rp 21,51 triliun dan laba bersih Rp 13,86 triliun.
Baca Juga: Laba United (UNTR) Anjlok 61,08% Hingga Kuartal III-2026, Ini Prospek Sahamnya
“Kenaikan harga batubara dapat langsung meningkatkan harga jual rata-rata dan margin. Pertumbuhan volume serta perbaikan rasio pengupasan tanah juga dapat menurunkan biaya per unit,” ujar Wafi dalam risetnya, Kamis (1/10/2026).
Kinerja kuartal II-2026 turut menjadi penopang prospek tersebut. Pendapatan AADI mencapai Rp 24,79 triliun, naik 43,9% secara kuartalan atau quarter on quarter (QoQ) dan 21,6% secara tahunan atau year on year (YoY). Laba bersih perusahaan meningkat 131,2% QoQ menjadi Rp 5,46 triliun.
Sementara itu, Analis Sinarmas Sekuritas, Christine Nathania melihat prospek pendapatan AADI masih didukung kondisi pasar batubara laut atau seaborne coal yang kondusif.
“Kami memperkirakan pendapatan AADI akan menguat dengan dukungan kondisi pasar batubara laut, ditopang ketatnya pasar LNG, peningkatan penggunaan batubara di Jepang dan Korea Selatan, serta pemulihan impor China secara bertahap yang mendukung batas bawah harga batubara,” tutur Christine dalam risetnya, Kamis (1/10/2026).
Dengan asumsi harga batubara Newcastle sebesar US$ 130 per ton pada 2026, Christine memperkirakan harga jual rata-rata atau average selling price (ASP) batubara AADI meningkat 18,2% YoY menjadi US$ 76,9 per ton. Pendapatan dari bisnis batubara diproyeksikan mencapai US$ 5,39 miliar, sedangkan laba bersih inti diperkirakan tumbuh 49,2% YoY menjadi US$ 1,09 miliar.
Baca Juga: Laba MAPI dan MAPA Tumbuh Dua Digit, Simak Prospek dan Rekomendasi Sahamnya
Christine juga menyoroti potensi keuntungan dari divestasi Kestrel yang dapat memperbesar laba AADI pada 2026. Ia memperkirakan transaksi tersebut menghasilkan keuntungan nonoperasional sebesar US$ 374,1 juta sebelum pajak atau sekitar US$ 261,8 juta setelah pajak.
“Bisnis inti batubara AADI terus menyediakan basis laba yang stabil, sehingga mendukung peluang peningkatan valuasi ketika investor memperoleh kejelasan lebih besar mengenai transaksi Kestrel dan potensi pengembalian kepada pemegang saham,” kata Christine.
Dengan memperhitungkan keuntungan divestasi tersebut, laba bersih AADI pada 2026 diproyeksikan mencapai US$ 1,35 miliar, dengan margin laba bersih sebesar 23,4%. Christine juga memperkirakan dividen reguler sebesar Rp 977 per saham. Jika seluruh dana hasil divestasi dibagikan kepada pemegang saham, terdapat potensi dividen tambahan sebesar Rp 1.995 per saham.
Di sisi operasional, Equity Analyst KB Valbury Sekuritas, Adolf R. B. Setiadi menyoroti peluang berlanjutnya pemulihan produksi dan penjualan AADI pada semester II-2026.
“Kami memperkirakan momentum operasional akan berlanjut pada semester II-2026, seiring kondisi cuaca yang lebih mendukung aktivitas pertambangan secara berkelanjutan. Kami juga memperkirakan tren penurunan stripping ratio akan berlanjut, sehingga membantu menjaga biaya tetap relatif stabil,” jelas Adolf dalam risetnya, Senin (7/10/2026).
Baca Juga: Impack Pratama (IMPC) Kerek Target Laba di Atas Rp 800 Miliar Hingga Akhir 2026
Pada kuartal II-2026, produksi batubara AADI meningkat 17,5% QoQ menjadi 17,9 juta ton, sedangkan volume penjualan naik 22,3% QoQ menjadi 18,4 juta ton. ASP juga meningkat 15,2% QoQ menjadi US$ 75,6 per ton. Sementara itu, rasio pengupasan tanah turun 8,6% QoQ menjadi 3,82 kali.
Adolf juga menyoroti divestasi Kestrel sebagai katalis tambahan bagi pemegang saham. Transaksi tersebut diperkirakan menghasilkan dana sekitar US$ 888 juta. Ia memproyeksikan pendapatan AADI sebesar US$ 5,46 miliar dan laba bersih US$ 1,02 miliar pada 2026, belum termasuk keuntungan dari divestasi Kestrel.
Dari sisi rekomendasi saham, Wafi memberikan rekomendasi buy untuk AADI dengan nilai wajar Rp 14.000 per saham.
Christine juga merekomendasikan buy dengan target harga Rp 14.500 per saham. Sementara itu, Adolf juga memberikan rekomendasi buy dengan target harga Rp 12.800 per saham.
Cek Berita dan Artikel yang lain di Google News