Reporter: Rashif Usman | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Kinerja emiten ritel dari grup MAP, yakni PT Mitra Adiperkasa Tbk (MAPI) dan PT MAP Aktif Adiperkasa Tbk (MAPA), mencatatkan kinerja fundamental yang solid hingga kuartal III-2026.
Berdasarkan laporan keuangan perusahaan, MAPI mencatatkan laba sebesar Rp 1,72 triliun hingga kuartal III-2026. Capaian tersebut meningkat 25,16% secara tahunan atau year on year (yoy) dibandingkan dengan Rp 1,37 triliun pada periode yang sama tahun sebelumnya.
Pertumbuhan laba tersebut sejalan dengan peningkatan pendapatan bersih perusahaan. Sepanjang Januari–September 2026, MAPI membukukan pendapatan bersih sebesar Rp 37,43 triliun, naik 24,51% yoy dibandingkan dengan Rp 30,06 triliun pada periode yang sama tahun lalu.
Sementara itu, MAPA membukukan laba bersih sebesar Rp 1,44 triliun hingga kuartal III-2026. Angka tersebut meningkat 24,14% yoy dibandingkan laba bersih Rp 1,16 triliun pada periode yang sama tahun lalu.
Baca Juga: Rupiah Tertekan ke Rp 18.156, Penguatan Dolar AS dan Kekhawatiran Fiskal Jadi Pemicu
Pertumbuhan laba bersih tersebut sejalan dengan kenaikan pendapatan perusahaan. Sepanjang sembilan bulan pertama 2026, MAPA mencatatkan pendapatan sebesar Rp 16,43 triliun, tumbuh 17,84% yoy dibandingkan Rp 13,94 triliun pada Januari hingga September 2025.
Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang, mengatakan pertumbuhan kinerja MAPI dan MAPA didukung oleh portofolio jenama yang luas, ekspansi gerai, serta pemulihan permintaan konsumen secara bertahap.
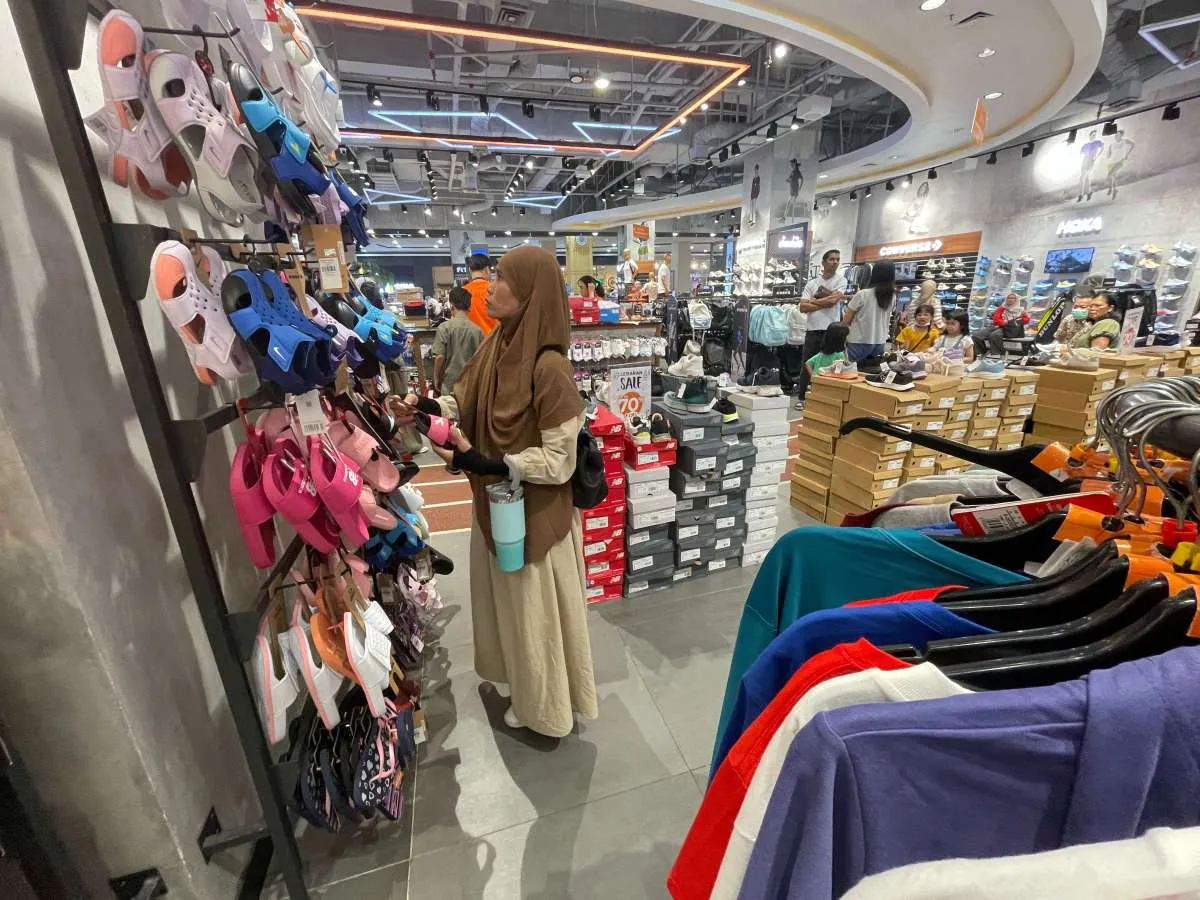
MAPI diuntungkan oleh diversifikasi kategori bisnis, mulai dari fesyen, olahraga, kecantikan, teknologi hingga makanan dan minuman. Sementara itu, MAPA ditopang oleh permintaan produk olahraga dan active lifestyle, serta ekspansi gerai di dalam dan luar negeri.
Momentum back-to-school, periode libur, dan meningkatnya aktivitas belanja turut mendukung penjualan. Pertumbuhan laba yang melampaui pertumbuhan pendapatan juga menjadi indikasi positif bahwa perusahaan mampu menjaga efisiensi operasional.
"Ke depan, konsistensi pertumbuhan penjualan toko sejenis dan kemampuan mempertahankan margin akan menjadi faktor penting," kata Alrich kepada Kontan, Selasa (27/10/2026).
Alrich juga menjelaskan, pertumbuhan laba yang solid belum cukup untuk menjadi satu-satunya acuan dalam menilai prospek saham MAPI dan MAPA. Pergerakan harga saham juga dipengaruhi sejumlah faktor lain, mulai dari ekspektasi pasar, valuasi, daya beli masyarakat, arus dana investor, hingga sentimen pasar secara keseluruhan.
Pada penutupan 26 Oktober 2026, MAPI berada di Rp 1.325, sedangkan MAPA di Rp 595. Kedua saham masih perlu dinilai berdasarkan valuasi dan prospek laba ke depan, bukan hanya kinerja historis.
Baca Juga: Pendapatan dan Laba Bersih Impack (IMPC) Tumbuh Double Digit Hingga Kuartal III-2026
"Dengan pertumbuhan laba dua digit, masih terdapat peluang apabila kinerja tersebut berlanjut dan valuasi pasar belum sepenuhnya memperhitungkan pertumbuhannya. Namun, investor tetap perlu mengantisipasi volatilitas harga dalam kondisi pasar yang belum stabil," ucap Alrich.
Untuk jangka panjang, Alrich menilai MAPI menarik dicermati karena memiliki diversifikasi bisnis yang luas, sedangkan MAPA memiliki peluang pertumbuhan dari tren olahraga dan active lifestyle, ekspansi gerai, serta pengembangan pasar regional.
"Namun, dengan kondisi market yang masih sangat volatile, masih terlalu berisiko untuk entry. Investor sebaiknya tunggu stabil terlebih dulu," jelas Alrich.
Dihubungi terpisah, Analis MNC Sekuritas Catherine Florencia M. berpendapat kinerja Grup MAP ditopang oleh penjualan domestik dan ekspor yang sama-sama solid. Pelemahan nilai tukar rupiah juga memberikan keuntungan bagi pendapatan ekspor perusahaan.
Selain itu, penjualan ritel yang tetap kuat serta ekspansi bisnis Sport Direct di Malaysia turut mendukung prospek pertumbuhan Grup MAP ke depan.
Catherine memandang prospek kinerja MAPI dan MAPA masih positif dalam jangka panjang. Optimisme tersebut didukung oleh realisasi kinerja kuartal III-2026 yang tetap solid dan berada di atas estimasi, meskipun sebelumnya diperkirakan mengalami normalisasi.
Baca Juga: IHSG Anjlok 1,99% ke 5.266 pada Selasa (27/10), DEWA, MBMA, WIFI Top Losers LQ45
“Kami masih optimistis terhadap kinerja MAPI hingga tahun depan. Kinerja ekspor mereka juga berjalan dengan baik,” ujar Catherine.
Menurutnya, kemampuan Grup MAP mempertahankan kinerja di tengah kondisi ekonomi yang menantang menjadi salah satu faktor yang mendukung optimisme terhadap prospek bisnis perusahaan ke depan.
Catherine tetap mempertahankan rekomendasi buy untuk saham MAPI di target harga Rp 1.700 per saham.
Cek Berita dan Artikel yang lain di Google News