Reporter: Vatrischa Putri Nur | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Kenaikan yield Surat Utang Negara (SUN) tenor 10 tahun ke kisaran 7,64% mencerminkan meningkatnya tekanan terhadap pasar obligasi domestik.
Lead Economist Bank Danamon Indonesia Irman Faiz, mengatakan tekanan global masih menjadi salah satu fondasi kenaikan yield. Namun, faktor domestik belakangan semakin berperan dalam memperburuk sentimen investor terhadap aset keuangan Indonesia.
Dari eksternal, pertumbuhan ekonomi Amerika Serikat (AS) yang masih kuat dan inflasi yang persisten membatasi ruang penurunan suku bunga The Fed. Selain itu, kenaikan harga energi turut menambah tekanan, terutama bagi negara pengimpor minyak seperti Indonesia.
Baca Juga: Pendapatan Bunga Bersih Tumbuh, KB Bank Perkuat Transformasi Bisnis
Sementara dari dalam negeri, penyempitan surplus perdagangan mengurangi bantalan pasokan devisa. Ketidakpastian terkait evaluasi indeks Morgan Stanley Capital International (MSCI) juga menambah kehati-hatian investor terhadap aset Indonesia.
"Walaupun konsultasi MSCI menyangkut pasar saham, dampaknya dapat merambat ke SBN melalui pelemahan rupiah dan penyesuaian eksposur investor terhadap Indonesia secara keseluruhan. Investor asing kemudian meminta yield lebih tinggi untuk mengompensasi risiko kurs dan ketidakpastian tersebut," ujar Irman kepada Kontan, Kamis (29/10/2026).
Menurut dia, kenaikan premi credit default swap (CDS) Indonesia tenor lima tahun ke 106 basis poin (bps) turut mengindikasikan meningkatnya persepsi risiko pasar.
Yield SUN 10 tahun berpeluang bertahan tinggi
Ke depan, risiko kenaikan yield SUN masih terbuka, terutama apabila pelemahan rupiah berlanjut dan investor meminta tambahan premi risiko.
Faiz masih mempertahankan proyeksi yield SUN tenor 10 tahun di sekitar 7,4% pada akhir 2026. Meski, untuk mencapai level tersebut, memang perlu kestabilan rupiah, meredanya sentimen geopolitik, dan kembalinya kepercayaan investor. Namun, risiko terhadap proyeksi tersebut kini cenderung mengarah ke level yang lebih tinggi.
Faiz juga memperkirakan BI Rate bakal dinaikkan, hingga mencapai 6,25% pada akhir tahun untuk membantu menjaga stabilitas eksternal.
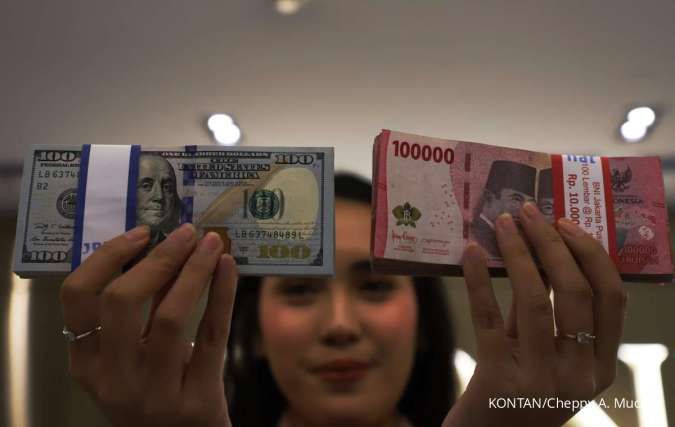
Mengingat, tekanan terhadap rupiah sendiri masih cukup besar. Pada 28 Oktober 2026, rupiah ditutup di level Rp 18.184 per dolar AS, yang menjadi penutupan terlemah sepanjang sejarah. Sama halnya juga terjadi pada kurs referensi BI atau JISDOR yang ditutup ke Rp 18.183 per dolar AS pada tanggal yang sama.
Kenaikan yield yang berlangsung bersamaan dengan pelemahan rupiah juga meningkatkan risiko arus keluar modal asing dari pasar SBN. Sebab, investor asing menghadapi dua sumber potensi kerugian sekaligus, yakni penurunan harga obligasi dan melemahnya nilai investasi ketika dikonversi kembali ke dolar AS.
Baca Juga: Harga Emas Dunia Berpotensi Lanjut Melemah, Intip Proyeksinya Pekan Depan
Kondisi tersebut dapat mendorong investor mengurangi kepemilikan SBN. Jika berlangsung secara cepat, aksi jual berpotensi kembali menekan harga obligasi dan mendorong yield semakin tinggi.
Meski demikian, Faiz memprediksi kerentanan pasar SBN tidak hanya ditentukan oleh besarnya kepemilikan investor asing. Basis investor domestik masih menjadi bantalan penting untuk menyerap tekanan jual. Karena itu, pelaku pasar perlu mencermati kecepatan penjualan asing, kedalaman transaksi di pasar sekunder, serta kemampuan investor domestik menyerap pasokan obligasi.
"Penjualan yang berlangsung cepat di pasar yang tipis dapat menggerakkan yield secara signifikan, sekalipun nilai penjualannya tidak terlalu besar," jelas Faiz.
Untuk meredam tekanan, Faiz memandang pemerintah perlu menjaga kredibilitas fiskal, memperjelas strategi pembiayaan, serta memanfaatkan fleksibilitas pengelolaan kas dan penerbitan utang agar tidak harus memenuhi seluruh kebutuhan pembiayaan ketika pasar sedang tertekan.
Selain itu, otoritas pasar modal perlu mempercepat reformasi transparansi dan tata kelola yang menjadi perhatian MSCI. Sementara itu, Bank Indonesia (BI) perlu menjaga fungsi pasar valuta asing dan likuiditas rupiah.
Apabila tekanan terhadap nilai tukar berlangsung persisten, intervensi dan insentif non-suku bunga perlu dilengkapi dengan respons suku bunga yang memadai. Langkah tersebut diperlukan untuk memulihkan keyakinan investor bahwa risiko nilai tukar dan inflasi tetap terkendali.
Baca Juga: Rupiah Terancam Kian Melemah, BI Hadapi Dilema Suku Bunga Usai The Fed Beri Sinyal
Cek Berita dan Artikel yang lain di Google News