Reporter: Pulina Nityakanti | Editor: Anna Suci Perwitasari
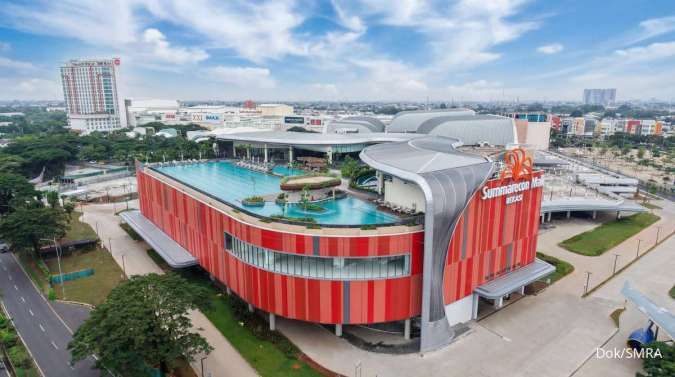
KONTAN.CO.ID - JAKARTA. PT Summarecon Agung Tbk (SMRA) mendapat tekanan dan berpotensi menghadapi risiko pasca penangkapan terhadap presiden direktur perusahaan oleh Komisi Pemberantasan Korupsi (KPK).
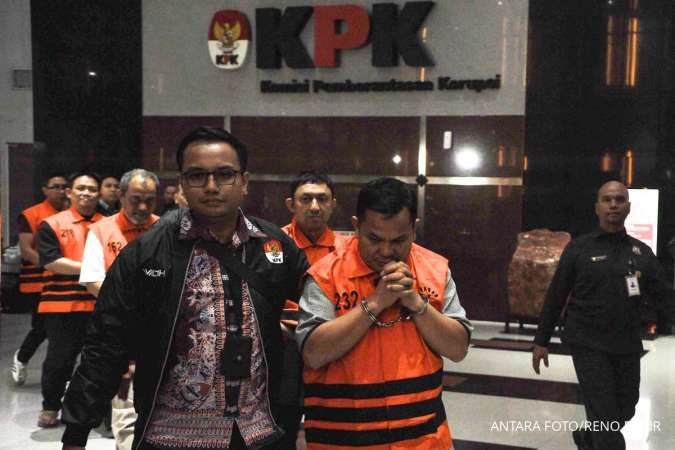
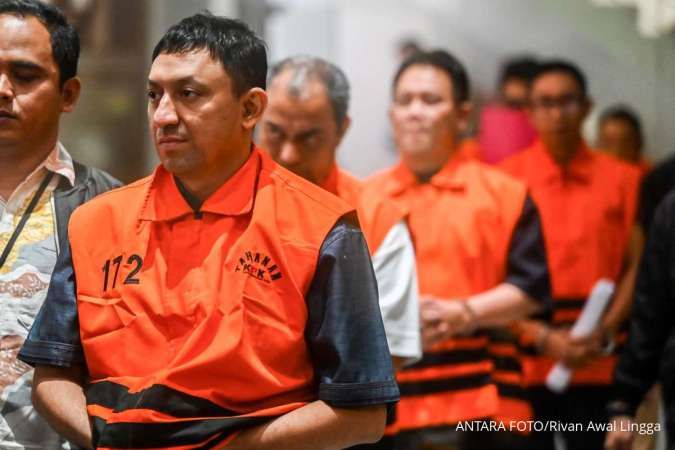
Sebagaimana diketahui, Presiden Direktur SMRA Adrianto Pitojo Adhi terjaring dalam Operasi Tangkap Tangan (OTT) KPK di lingkungan Kementerian Agraria dan Tata Ruang/Badan Pertanahan Nasional (ATR/BPN) pada Senin (14/9/2026) malam.
OTT ini berkaitan dengan proses pengurusan Hak Guna Bangunan (HGB) di wilayah Kabupaten Bogor dan juga dugaan penerimaan-penerimaan lainnya.
Corporate Communications SMRA Rulli Lazuardi mengatakan, SMRA menghormati proses hukum yang tengah berlangsung.
Baca Juga: Saham Global Menguat, Yield US Treasury Turun Jelang Keputusan The Fed
“Summarecon menghormati proses hukum yang saat ini sedang berjalan di KPK dan siap bekerjasama dengan seluruh pihak terkait sesuai ketentuan yang berlaku, agar proses hukum dapat segera terselesaikan dengan baik,” ujarnya kepada Kontan, Rabu (16/9/2026).
Berdasarkan hasil keterangan resmi KPK yang telah disampaikan dalam konferensi pers pada 15 September 2026, terdapat sejumlah pihak dari SMRA yang diperiksa dan dimintakan keterangan.
Yaitu, Adrianto Pitojo Adi sebagai President Director dan Lydia Tjio sebagai Director.
Manajemen SMRA menjelaskan, SHGB yang sedang diurus tersebut merupakan milik entitas anak perseroan dan sedang dalam proses pemecahan dan sampai saat ini belum ada perubahan status hukum dikarenakan proses pengurusan tersebut masih berjalan.
“Sampai dengan saat ini permintaan keterangan awal dari KPK masih berlangsung,” ungkapnya.
Pada perdagangan Rabu (16/9/2026), saham SMRA stagnan dan parkir di level Rp 288 per saham. Alhasil, saham SMRA turun 13,77% dalam sebulan terakhir. Bahkan, sejak awal tahun, saham Summarecon sudah anjlok 24,61% year to date (YTD)
Analis Kiwoom Sekuritas Indonesia, Adrian Djie melihat, insiden ini memunculkan risiko tata kelola yang wajar jika direspons negatif secara masif oleh pasar.
Hal ini mengingat figur yang terlibat adalah pimpinan tertinggi, bukan sekadar manajemen tingkat menengah atau bawah.
Baca Juga: Dolar Bertahan di Level Tertinggi Dua Pekan Jelang Keputusan The Fed
Tak hanya itu, kasus ini berpotensi mencederai kepercayaan investor dan publik yang telah dibangun oleh perusahaan.
Meski demikian, Adrian memperkirakan dampak langsung terhadap operasional SMRA masih berpotensi terbatas.
”Dalam jangka pendek, insiden ini tidak akan mendisrupsi fundamental kinerja perusahaan hingga terdapat kejelasan hukum lebih lanjut,” ujarnya kepada Kontan, Rabu (16/9/2026).
Meskipun begitu, kinerja operasional SMRA hingga 2027 dinilai belum akan terdampak secara signifikan dari kasus ini.
Sebagai gambaran, SMRA membukukan pendapatan neto sebesar Rp 4,25 triliun per 30 Juni 2026, turun 7,18% dari Rp 4,58 triliun pada periode sama tahun lalu. Laba bersih pun tercatat sebesar Rp 332,38 miliar per semester I 2026, turun 33,98% YoY.
Total aset sebesar Rp 41,30 triliun per 30 Juni 2026, naik dari Rp 38,34 triliun per 31 Desember 2025. Total ekuitas tercatat Rp 16,39 triliun per akhir Juni 2026, naik dari Rp 16 triliun di akhir tahun 2025.
SMRA memiliki kas dan setara kas akhir tahun sebesar Rp 4,83 triliun di akhir Juni 2026, naik dari Rp 3,74 triliun di periode sama tahun lalu.
Realisasi pendapatan prapenjualan alias marketing sales SMRA sepanjang paruh pertama 2026 juga masih sesuai target.
SMRA mengantongi marketing sales sebesar Rp 2,5 triliun per Juni, atau sekitar 48% dari target Rp 5,2 triliun di 2026.
Kinerja Summarecon itu tak jauh ketinggalan dari peers emiten properti lain. Sebut saja, PT Ciputra Development Tbk (CTRA) yang telah mengantongi 49% target marketing sales dan PT Bumi Serpong Damai Tbk (BSDE) yang memenuhi 51% target 2026.
Analis BRI Danareksa Sekuritas, Abida Massi Armand berpandangan, prospek kinerja SMRA tetap konstruktif didukung katalis program 3 juta rumah dan PPN DTP yang menopang segmen menengah.
“Township Serpong dan Bekasi sebagai keunggulan kompetitif SMRA,” ujarnya kepada Kontan, Rabu.
Sentimen pendorong kinerja SMRA berasal dari potensi pemangkasan suku bunga yang meringankan cicilan KPR dan beban bunga perusahaan, serta pemulihan daya beli kelas menengah secara bertahap.
Sementara, sentimen pemberat berasal dari isu tata kelola pasca OTT yang bisa menahan sentimen investor jangka pendek, pelemahan rupiah yang menaikkan biaya konstruksi, dan daya beli yang belum sepenuhnya pulih.
Meskipun performa penjualan SMRA berada pada jalur yang tepat, Adrian menggarisbawahi ada beberapa tantangan berkelanjutan untuk emiten di industri properti.
Baca Juga: Menakar Dampak Kenaikan Suku Bunga The Fed Terhadap Pergerakan IHSG
“Yaitu tingkat suku bunga yang masih tertahan di level 5,75%, tren pelemahan daya beli, serta volatilitas makroekonomi global,” paparnya.
Alhasil, Adrian masih merekomendasikan wait and see untuk SMRA saat ini. Sementara Abida merekomendasikan beli untuk SMRA dengan target harga ada di Rp 510 per saham.
Cek Berita dan Artikel yang lain di Google News