Sumber: The Fed | Editor: Hasbi Maulana
KONTAN.CO.ID -
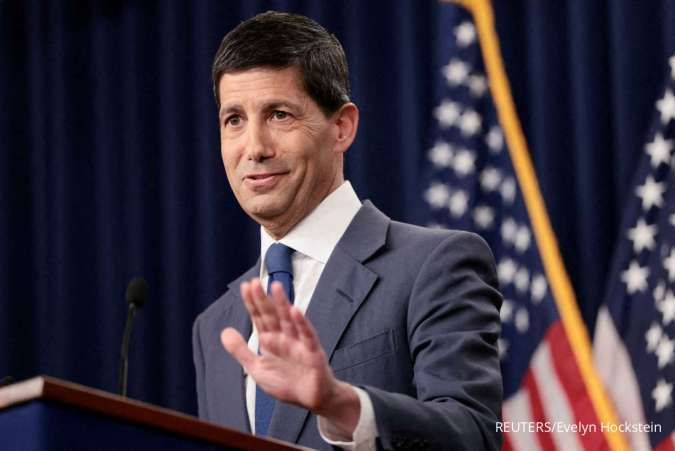
Transkrip Pernyataan Pembuka Konferensi Pers Ketua The Fed Kevin Warsh
16 September 2026
Selamat siang. Dalam pertemuan yang baru saja usai, FOMC memutuskan menaikkan kisaran target suku bunga acuan federal (federal funds rate) sebesar ¼ poin persentase menjadi 3¾ hingga 4 persen, guna mendukung mandat ganda Federal Reserve. Komite melanjutkan kebijakannya menjaga cadangan yang melimpah (ample reserves) dalam sistem perbankan.
Sebagaimana disebutkan dalam Pernyataan Kebijakan yang dirilis beberapa saat lalu, aktivitas ekonomi berkembang pada laju yang solid. Meskipun ketidakpastian tetap tinggi — sebagian karena perkembangan geopolitik — belanja domestik tetap tangguh. Pertumbuhan produktivitas kuat, dan investasi modal kokoh. Penambahan lapangan kerja mengimbangi laju pertumbuhan angkatan kerja, dan tingkat pengangguran nyaris tidak berubah.
Namun inflasi tetap tinggi. Tindakan kebijakan hari ini akan mendukung kembalinya inflasi ke sasaran 2 persen Komite secara lebih tepat waktu. Komite ini akan mewujudkan stabilitas harga.
Baca Juga: Begini Rekomendasi Saham dan Prospek Summarecon Agung (SMRA) di Tengah OTT KPK
Sekarang saya akan masuk ke perincian lebih lanjut:
Keputusan kami datang pada saat ekonomi Amerika tampak menguat. Perekrutan baru, laba sektor swasta, investasi modal dunia usaha — setiap penanda ini membaik dalam beberapa bulan terakhir dan mengarah ke arah yang baik. Aliran kredit kuat, terutama bagi dunia usaha. Dan seperti saya sampaikan pada simposium kebijakan di Jackson Hole, saya sulit menggambarkan kondisi keuangan secara luas sebagai restriktif. Pandangan ini dianut secara luas oleh Komite. Maka kami mencabut sebagian dosis akomodasi.
Perhatikan lanskap geopolitik yang penuh guncangan dan ketidakpastian, dan Anda akan mulai menghargai ketangguhan ekonomi AS. Mengingat ketangguhan itu, dan potensi kinerja yang bahkan lebih baik lagi, sikap optimisme adalah persis yang saya dengar di dalam FOMC selama dua hari terakhir.
Salah satu tanda dasar kekuatan itu adalah kondisi pasar tenaga kerja Amerika. Tingkat pengangguran tetap rendah di kisaran 4,1 persen, dan baik lowongan kerja maupun jam kerja mingguan terus meningkat. Klaim pengangguran, dalam rata-rata bergerak empat pekan, berada pada level yang konsisten dengan kondisi kesempatan kerja penuh (full employment). Jadi, sisi ketenagakerjaan dari amanat kongresional The Fed berada dalam kondisi baik.
Namun selama lebih dari lima tahun, inflasi berjalan di atas sasaran. Maka, fokus utama kami ada pada sisi stabilitas harga dari mandat kami. Faktanya sederhana: inflasi terlalu tinggi, dan sudah terlalu lama begitu.
Angka-angka inflasi musim panas ini tidak memberi tahu saya bahwa tren yang mendasarinya telah membaik secara berarti. Berdasarkan data CPI dan PPI terbaru, perubahan 12 bulan harga PCE total kemungkinan berada di sekitar 3,6 persen pada Agustus. Harga inti PCE dan CPI masing-masing berjalan di sekitar 3,2 persen dan 2,4 persen. Terlalu banyak kategori yang masih mencatat kenaikan di atas 3 persen, baik secara 6 bulan maupun 12 bulan.
Saya mencatat di Jackson Hole bahwa harga komoditas secara keseluruhan juga perlu dicermati — dan sepanjang periode antarpertemuan, harga banyak input utama tersebut telah naik.
Sejak pertemuan FOMC pertama saya sebagai Ketua pada Juni, saya dan rekan-rekan saya telah bersikap tegas tanpa ragu dalam komitmen kami terhadap stabilitas harga, dan terhadap sasaran inflasi PCE 2 persen kami.
Baca Juga: Cek Rekomendasi Saham Kalbe Farma (KLBF) yang Siap Gelar Buyback
Pada pertemuan Juli, kami semua sepakat bahwa inflasi masih terlalu tinggi, dan kami menyatakan kesiapan bersama untuk bertindak sebagaimana keadaan mungkin menuntut. Dan mayoritas besar rekan-rekan saya beserta saya menilai langkah yang lebih bijak saat itu adalah menunggu informasi baru pada periode antarpertemuan.
Bulan lalu di Wyoming, saya menyatakan komitmen saya pada suatu disiplin kebijakan moneter, bukan pada suatu keputusan. Saya mendefinisikan standar untuk bertindak: Kami harus yakin bahwa inflasi yang mendasari sedang bergerak menuju sasaran kami, secara jelas dan dengan kecepatan yang memadai.
Hari ini, FOMC memutuskan bahwa standar tersebut belum terpenuhi. Suara bulat Komite menunjukkan tekad kami untuk mencapai stabilitas harga secara lebih tepat waktu. Kami bertujuan memastikan bahwa kondisi kredit dan keuangan sejalan dari waktu ke waktu dengan mandat kami, bahwa perubahan harga relatif di sejumlah sektor ekonomi tidak meluas, bahwa kompensasi inflasi dalam harga pasar tetap rendah, dan bahwa ekspektasi inflasi tetap terjangkar dengan baik.
Sore ini Anda juga menerima Ringkasan Proyeksi Ekonomi (Summary of Economic Projections). Dokumen itu mencerminkan pandangan rekan-rekan saya di Komite, tetapi — seperti pada Juni — saya tidak mengajukan proyeksi saya sendiri. Namun seperti pada Juni, saya menyatakan akan menyampaikan ringkasan proyeksi mereka dengan setia, jadi inilah isinya. Dalam proyeksi median Ringkasan tersebut, PDB riil tumbuh 2,3 persen tahun ini dan 2,4 persen tahun depan. Inflasi PCE total berjalan di 3,7 persen tahun ini dan turun ke 2,3 persen tahun depan. Tingkat pengangguran bertahan stabil di sekitar 4,1 persen. Partisipan median menilai suku bunga acuan federal yang tepat berada di 4,1 persen pada akhir tahun ini, dan bertahan di level itu tahun depan. Risiko inflasi condong ke atas, sementara risiko ketenagakerjaan kurang lebih seimbang.
Dalam pertemuan-pertemuan saya beberapa pekan terakhir — di Jackson Hole, di Asheville pada pertemuan G-20 yang dituanrumahi AS, dan pada konferensi bank sentral di Basel — tampak jelas bahwa sebagian besar negara maju tengah menghadapi tekanan harga. Bank-bank sentral mereka membuat penilaian mereka sendiri, sesuai dengan amanat mereka masing-masing. Keputusan kami hari ini mencerminkan penilaian terbaik kami dalam melayani amanat kami.
The Fed punya peran dalam menjaga kemajuan ekonomi yang sedang berlangsung di Amerika saat ini, dan peluang-peluang yang meningkat yang menyertainya. Mereka yang paling kurang beruntung adalah pihak yang paling banyak memperoleh manfaat dari ekspansi yang tahan lama, pasar tenaga kerja yang solid, dan harga yang stabil.
Kami di The Fed tidak goyah dalam tujuan kami yang vital dan lugas: Kesempatan kerja penuh dan stabilitas harga, serta ekonomi Amerika yang berkembang pesat yang menjadi standar bagi dunia.
Dengan itu, saya akan menjawab beberapa pertanyaan Anda.
Baca Juga: IHSG Turun 6 Hari Berturut-turut, Cek Saham Net Sell Terbesar Asing, Rabu (16/9)
in english:
Good day.
In the meeting just concluded, the FOMC decided to raise the target range for the federal funds rate by ¼ percentage point to 3¾ to 4 percent, in support of the Federal Reserve’s dual mandate. The Committee is continuing its policy of maintaining ample reserves in the banking system.
As noted in the Policy Statement, released just a short while ago, economic activity is expanding at a solid pace. While uncertainty remains elevated—owing, in part, to geopolitical developments—domestic spending has been resilient. Productivity growth is strong, and capital investment is robust. Job gains have kept pace with the workforce, and the unemployment rate has changed little.
But inflation remains elevated. Today’s policy action will support a timelier return to the Committee’s 2 percent goal. This Committee will deliver price stability.
Now I’ll get into some further detail:
Our decision comes at a time when the American economy appears to be strengthening. New hiring, private-sector earnings, business capital investment—each of these markers has improved in recent months and is pointing in a good direction. Credit flows have been robust, particularly for businesses. And as I said at the policy symposium in Jackson Hole, I would be hard-pressed to describe broad financial conditions as restrictive. This view was widely shared by the Committee. So we removed a dose of accommodation.
Consider the geopolitical landscape of shocks and uncertainty, and you begin to appreciate the resilience of the U.S. economy. Given that resilience, and the potential for even greater performance, an attitude of optimism is exactly what I heard inside the FOMC these last two days.
One basic sign of strength is the state of America’s labor markets. The jobless rate remains low at around 4.1 percent, and both job openings and weekly hours have been increasing. Unemployment claims, on a four-week moving average, are running at levels consistent with full employment. So, the labor side of the Fed’s congressional remit is in good shape.
Yet for more than five years, inflation has been running above target. So, our predominant focus is on the price-stability side of our mandate. The plain fact is that inflation is too high and has been for too long.
This summer’s inflation readings do not tell me that underlying trends have meaningfully improved. Based on the most recent CPI and PPI data, the 12-month change in total PCE prices likely was around 3.6 percent in August. Core PCE and CPI prices are running at about 3.2 percent and 2.4 percent respectively. Too many categories are still posting increases above 3 percent, on both a 6- and 12-month basis.
I noted in Jackson Hole that overall commodity prices also bear watching – and over the inter-meeting period, the prices of many of these key inputs have risen.
Since my first FOMC meeting as Chairman in June, my colleagues and I have been unequivocal in our commitment to price stability, and to our 2 percent PCE inflation objective.
At our July meeting, we all agreed that inflation remained too high, and we expressed our joint readiness to act as circumstances might require. And a good majority of my colleagues and I thought the wiser course then would be to await new information in the inter-meeting period.
Last month in Wyoming, I expressed my commitment to a monetary policy discipline, not to a decision. I defined the standard for action: We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed.
Today, the FOMC decided that this standard has not been satisfied. The committee’s unanimous vote shows our resolve to achieve price stability on a timelier basis.
We aim to ensure that credit and financial conditions are consistent over time with our mandate, that relative price changes in some sectors of the economy do not broaden, that inflation compensation in market prices stays low, and that inflation expectations remain well-anchored.
This afternoon you also received the Summary of Economic Projections. It reflects the views of my colleagues on the Committee, but—as in June—I have not offered a projection of my own.
But like in June, I said I would faithfully discharge the summary of their projections, so here goes.
In the Summary’s median projections, real GDP rises at 2.3 percent this year and 2.4 percent next year. Total PCE inflation runs at 3.7 percent this year and falls to 2.3 percent next year. The unemployment rate holds steady at about 4.1 percent.
The median participant judges that the appropriate federal funds rate to be 4.1 percent at the end of this year, and to remain there next year. Inflation risks are to the upside while labor risks are roughly balanced.
In my meetings these last few weeks—in Jackson Hole, in Asheville at the G-20 meeting, which the U.S. hosted, and at a central bank conference in Basel—it was evident that most advanced economies are facing price pressures.
Their central banks are making their own judgments, consistent with their own remits. Our decision today reflects our best judgment in service to our remit.
The Fed has a role in sustaining the economic progress happening in America right now, and the rising opportunities that come with it.
Those who are least well-off have the most to gain from a durable expansion, a solid labor market, and stable prices.
We at the Fed are unwavering in our vital and straightforward purpose: Full employment and price stability, and a thriving American economy that sets the standard for the world.
And with that, I’ll take a few of your questions.
Cek Berita dan Artikel yang lain di Google News