Reporter: Pulina Nityakanti | Editor: Handoyo
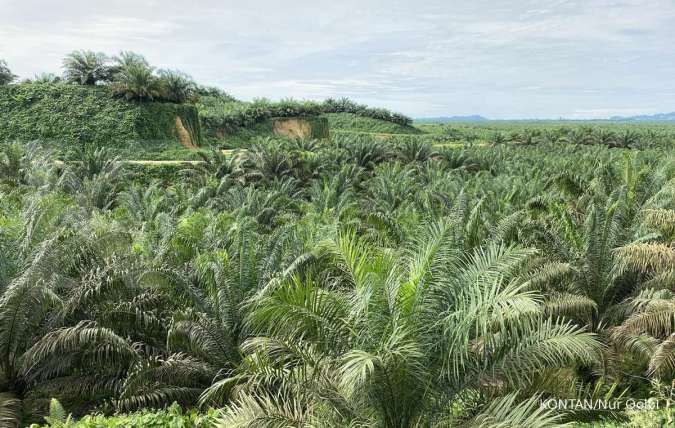
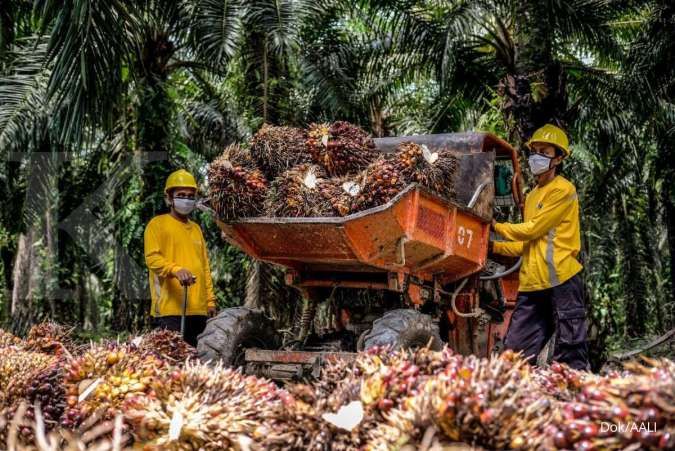
KONTAN.CO.ID - JAKARTA. Prospek industri kelapa sawit dan efisiensi operasional menjadi faktor penting yang menopang pertumbuhan kinerja PT Astra Agro Lestari Tbk (AALI) hingga kuartal III 2026.
AALI membukukan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sebesar Rp 1,9 triliun per September 2026. Realisasi tersebut meningkat 78,01% secara tahunan atau year on year (YoY).
Pertumbuhan laba tersebut sejalan dengan kenaikan pendapatan bersih sebesar 7,21% YoY menjadi Rp 23,71 triliun sepanjang sembilan bulan pertama 2026.
Berdasarkan segmen usaha, pendapatan AALI terutama berasal dari minyak sawit mentah dan turunannya yang mencapai Rp 20,87 triliun. Sementara itu, segmen inti sawit dan turunannya menyumbang Rp 2,83 triliun, sedangkan segmen lainnya berkontribusi Rp 11,63 miliar.
Baca Juga: United Tractors (UNTR) Bagikan Dividen Interim Rp 1,48 Triliun, Simak Jadwalnya
Research Associate Panin Sekuritas, Luthfi Novardiansyah, menilai kinerja keuangan AALI ditopang oleh pendapatan dari CPO dan palm kernel (PK). Kondisi tersebut didukung harga CPO global yang relatif tinggi di tengah konflik Timur Tengah yang belum mereda.
“Selain itu, implementasi B50 sejak Juli 2026 juga mendorong permintaan biodiesel domestik,” ujarnya kepada Kontan, Rabu (28/10).
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, mengatakan peningkatan kinerja AALI mengindikasikan perbaikan profitabilitas yang didukung kenaikan pendapatan, pertumbuhan laba bruto, serta pengelolaan beban operasional yang lebih baik.
Sejumlah sentimen yang berpotensi menopang kinerja AALI meliputi permintaan minyak sawit yang tetap terjaga, peluang penguatan harga jual CPO, dan efisiensi operasional perusahaan.
Meski demikian, AALI masih menghadapi sejumlah risiko, mulai dari volatilitas harga CPO global, fluktuasi produksi tandan buah segar (TBS), kenaikan biaya pupuk dan tenaga kerja, hingga kondisi cuaca yang dapat memengaruhi produktivitas perkebunan.
“Oleh karena itu, pertumbuhan laba AALI perlu dilihat tidak hanya dari peningkatan harga jual, tetapi juga dari kemampuan perusahaan menjaga volume produksi dan efisiensi biaya secara berkelanjutan,” ujarnya kepada Kontan, Rabu (28/10/2026).
Prospek AALI hingga 2027
Memasuki kuartal IV 2026 hingga 2027, kinerja AALI masih berpeluang tumbuh positif. Namun, laju pertumbuhan laba berpotensi mengalami normalisasi apabila harga CPO melemah atau biaya produksi meningkat.
Luthfi mengingatkan bahwa perusahaan perlu mencermati perkembangan produktivitas tanaman, terutama karena dampak El Nino terhadap perkebunan memiliki jeda waktu sebelum terlihat pada hasil panen.
“Alhasil, potensi penurunan produksi diproyeksikan baru akan terasa mulai 2027,” katanya.
Di sisi lain, Nafan menilai implementasi mandatori biodiesel B50 menjadi salah satu katalis utama bagi industri sawit. Kebijakan tersebut berpotensi meningkatkan konsumsi minyak sawit di dalam negeri sekaligus memperkuat keseimbangan pasokan dan permintaan.
Selain kebijakan biodiesel, permintaan minyak nabati global, pergerakan harga minyak mentah, serta kebijakan ekspor dan pungutan ekspor Indonesia juga akan memengaruhi harga jual CPO.
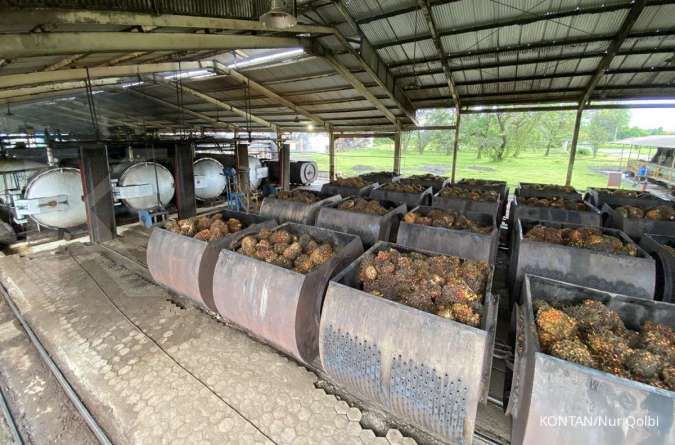
Pada 2027, keberlanjutan pertumbuhan AALI akan bergantung pada kemampuan perusahaan meningkatkan produktivitas kebun, mengoptimalkan hasil panen, dan mempertahankan efisiensi pengolahan.
Adapun risiko yang perlu diwaspadai mencakup kenaikan biaya input, cuaca ekstrem, peningkatan pasokan CPO global, serta potensi penurunan harga jual.
“Dengan demikian, tren pertumbuhan kinerja AALI masih berpotensi berlanjut, tetapi investor perlu mencermati apakah pertumbuhan tersebut didukung oleh fundamental operasional yang kuat atau hanya oleh faktor kenaikan harga komoditas yang bersifat siklikal,” katanya.
Perbandingan AALI dengan emiten sawit lainnya
Dibandingkan emiten perkebunan sawit lainnya, AALI dinilai memiliki skala bisnis yang besar dan mencatatkan akselerasi pertumbuhan laba yang signifikan hingga kuartal III 2026.
Kendati demikian, kinerja tersebut tetap perlu dibandingkan dengan sejumlah indikator fundamental perusahaan sejenis, termasuk tingkat profitabilitas, efisiensi biaya, produktivitas perkebunan, dan struktur keuangan.
Investor juga perlu memperhatikan biaya produksi per ton, produktivitas tanaman, arus kas operasi, tingkat utang, serta valuasi saham sebelum mengambil keputusan investasi.
“Perhatikan juga biaya produksi per ton, produktivitas tanaman, arus kas operasi, tingkat utang, dan valuasi saham,” paparnya.
Terkait rekomendasi investasi, Luthfi belum memberikan rekomendasi untuk saham AALI. Sementara itu, Nafan merekomendasikan strategi sell on strength.
Cek Berita dan Artikel yang lain di Google News