Penulis: Muhammad Alief Andri | Editor: Tri Sulistiowati
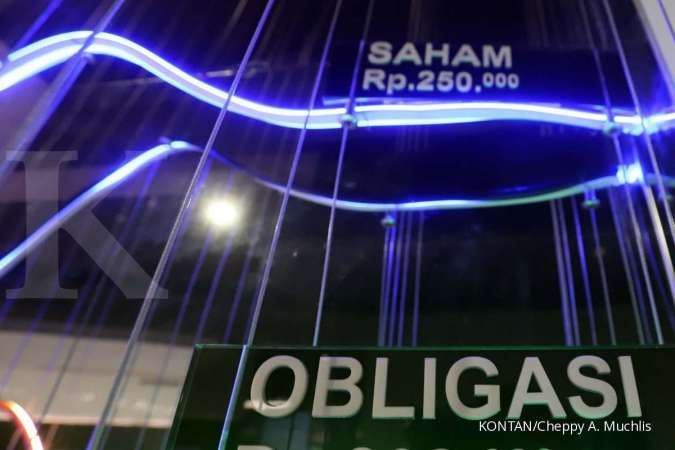
KONTAN.CO.ID - JAKARTA. Penerbitan obligasi korporasi masih menjadi salah satu pilihan pendanaan perusahaan di tengah aktivitas penawaran umum perdana saham atau IPO yang relatif sepi. Meski penerbitan surat utang membuat perusahaan menanggung beban bunga, kebutuhan refinancing, modal kerja, dan ekspansi tetap mendorong perusahaan mengakses pendanaan melalui obligasi.
Analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama mengatakan, kenaikan kupon obligasi dapat menunjukkan bahwa biaya pendanaan perusahaan menjadi lebih mahal, terutama ketika suku bunga dan yield Surat Berharga Negara (SBN) masih tinggi.
Baca Juga: OJK Ungkap 29 Rencana Penawaran Umum, Nilainya Capai Rp 26,47 Triliun
Sebagai contoh, PT Energi Mega Persada Tbk (ENRG) berencana menerbitkan obligasi dengan kupon 9% per tahun untuk tenor 370 hari. Kupon tersebut naik dari 8,95% pada penerbitan sebelumnya dengan tenor yang sama.
“Kenaikan kupon obligasi memang bisa menunjukkan bahwa biaya pendanaan perusahaan menjadi lebih mahal, terutama saat suku bunga dan yield SBN masih tinggi. Tapi kupon obligasi tidak hanya dipengaruhi oleh kondisi suku bunga,” kata Kevin kepada Kontan, Senin (5/10/2026).
Menurut Kevin, investor juga mempertimbangkan rating, kondisi keuangan perusahaan, tenor, dan minat pasar terhadap obligasi tersebut. Karena itu, kenaikan kupon ENRG belum tentu mewakili kondisi seluruh pasar obligasi korporasi.
“Jadi kenaikan kupon seperti pada ENRG bisa menjadi salah satu contoh, tetapi belum tentu mewakili seluruh pasar. Untuk melihat tren secara umum, perlu dilihat juga apakah yield dan spread obligasi korporasi ikut naik,” ujarnya.
Kenaikan biaya utang akan berdampak pada beban bunga dan arus kas perusahaan. Tekanan tersebut akan lebih besar bagi emiten dengan leverage tinggi, terutama apabila dalam waktu dekat terdapat utang yang harus direfinancing dengan bunga yang lebih mahal.
Sebaliknya, perusahaan dengan arus kas kuat dan kemampuan membayar bunga yang masih baik biasanya lebih mampu menghadapi kenaikan biaya pendanaan. Karena itu, investor perlu memperhatikan interest coverage, posisi kas, dan jadwal jatuh tempo utang selain melihat jumlah utang perusahaan.
Meski meningkatkan beban bunga, penerbitan obligasi masih cukup aktif karena kebutuhan pendanaan perusahaan tetap berjalan. Kevin menyebut kebutuhan tersebut terutama berasal dari refinancing, modal kerja, maupun ekspansi.
Baca Juga: Rupiah Berpotensi Melemah pada Selasa (6/10), Sentimen Geopolitik dan BBM Membayangi
Di sisi lain, perusahaan yang membutuhkan pendanaan melalui IPO masih dapat memilih untuk menunggu ketika kondisi pasar belum mendukung atau valuasi yang tersedia belum sesuai harapan. Dengan begitu, pilihan menerbitkan obligasi tidak semata-mata karena investor meninggalkan saham IPO, tetapi juga berkaitan dengan kebutuhan pendanaan dan kondisi pasar.
“Penerbitan obligasi masih cukup aktif karena kebutuhan pendanaan perusahaan tetap berjalan, terutama untuk refinancing, modal kerja, atau ekspansi. Kalau IPO, perusahaan masih bisa memilih untuk menunggu kalau kondisi pasar belum bagus atau valuasinya belum sesuai harapan,” ujar Kevin.
Dari sisi investor, obligasi juga menjadi cukup menarik ketika menawarkan yield tinggi karena return yang diterima lebih jelas. Namun, Kevin menilai kondisi tersebut belum berarti investor meninggalkan IPO dan beralih sepenuhnya ke obligasi karena karakter investor dan tujuan investasi kedua instrumen tersebut berbeda.
Apabila suku bunga dan yield SBN tetap tinggi, Kevin memperkirakan penerbitan obligasi masih akan berjalan, terutama karena kebutuhan refinancing perusahaan tetap ada. Namun, kondisi tersebut juga membuat pasar menjadi lebih selektif.
Perusahaan dengan kondisi keuangan yang lebih lemah berpotensi harus menawarkan kupon lebih tinggi untuk menarik minat investor. Hal ini menunjukkan bahwa kenaikan biaya pendanaan tidak hanya menjadi konsekuensi bagi perusahaan, tetapi juga dapat memengaruhi kemampuan perusahaan dalam memperoleh dana.
“Kalau suku bunga dan yield SBN tetap tinggi, penerbitan obligasi kemungkinan masih akan berjalan, terutama karena banyak perusahaan tetap membutuhkan refinancing. Namun pasar bisa menjadi lebih selektif, sehingga perusahaan dengan kondisi keuangan yang lebih lemah mungkin harus menawarkan kupon yang lebih tinggi,” kata Kevin.
Sementara untuk IPO, kondisi suku bunga dan yield SBN yang tinggi dapat membuat perusahaan lebih berhati-hati. Investor memiliki alternatif return dari instrumen fixed income sehingga aktivitas IPO akan lebih bergantung pada perbaikan kondisi pasar, risk appetite, dan valuasi yang dapat diterima oleh perusahaan maupun investor.
Kevin menyarankan investor tidak hanya melihat besarnya kupon obligasi. Rating, leverage, arus kas, kemampuan membayar bunga, jadwal jatuh tempo, serta yield obligasi dibandingkan SBN dengan tenor yang serupa perlu menjadi pertimbangan.
Menurut dia, kupon tinggi tidak selalu berarti investasi lebih menarik karena investor juga perlu mempertimbangkan risiko yang melekat pada penerbit obligasi.
Sementara pada saham IPO, investor perlu melihat kualitas bisnis, pertumbuhan laba, valuasi, penggunaan dana, dan struktur kepemilikan perusahaan.
“Dari sisi investor, yang perlu diperhatikan bukan hanya besarnya kupon obligasi atau potensi kenaikan harga saham setelah IPO. Untuk obligasi, penting untuk melihat rating, leverage, cash flow, kemampuan membayar bunga, jadwal jatuh tempo, dan yield dibandingkan SBN dengan tenor yang mirip,” ujar Kevin.
Baca Juga: OJK Ungkap 29 Rencana Penawaran Umum, Nilainya Capai Rp 26,47 Triliun
Cek Berita dan Artikel yang lain di Google News