Reporter: Lydia Tesaloni | Editor: Noverius Laoli
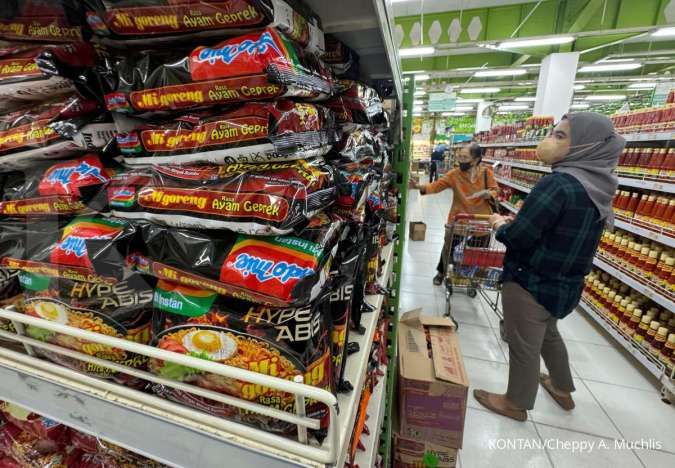
KONTAN.CO.ID – JAKARTA. PT Indofood CBP Sukses Makmur Tbk (ICBP) membidik potensi yang lebih besar di pasar luar negeri, sekaligus memanfaatkan momentum pelemahan rupiah di tengah pelemahan pasar domestik.
Pada kuartal I-2025, penjualan domestik segmen mi instan ICBP, kontributor utama pendapatan perseroan, hanya mampu bertumbuh sebesar 0,5% secara tahunan (yoy) ke level Rp 14,7 triliun.
Itu pun sudah didorong oleh pertumbuhan volume mi instan sebesar 1% secara yoy dan kenaikan harga jual rata-rata sekitar 3% secara yoy.
Di sisi lain, penjualan luar negeri tumbuh lebih baik meski juga terbatas, yakni sebesar 3,6% secara yoy ke level Rp 5,5 triliun pada periode yang sama. Memang, volume penjualan pun tumbuh lebih banyak, yakni sebesar 13% secara yoy.
Baca Juga: Dampak Positif Paket Stimulus Ekonomi Terhadap Pasar Saham dan Rekomendasi Analis
Analis OCBC Sekuritas Jessica Leonardy memprediksi, kinerja positif ICBC di pasar internasional masih akan berlanjut, terutama di kawasan Asia, Timur Tengah, dan Afrika.
“Selain kontribusi Pinehill, pertumbuhan volume yang kuat di pasar seperti Selandia Baru, Vietnam, dan Kamboja juga mendukung kinerja luar negeri,” sebut Jessica dalam riset 5 Juni 2025.
Jessica juga menilai penjualan dari Timur Tengah dan Afrika bakal tumbuh sebesar 7% secara yoy, ke level Rp 18,6 triliun pada 2025. Alhasil, kontribusinya terhadap total pendapatan perseroan dapat mencapai kisaran 24%.
Di samping itu, manajemen juga menyebut ICBP berhasil mempertahankan pasar AS dengan menjaga pertumbuhan volume melalui penguatan jaringan distribusi. Salah satunya, di Walmart.
Baca Juga: Sejumlah Emiten Siap Tebar Dividen, Simak Saham yang Prospektif & Rekomendasi Analis
Di sisi lain, Analis Edvisor Profina Visindo Indy Naila memandang penjualan ekspor tetap membawa risiko tersendiri bagi kinerja ICBP.
“Tetap ada risiko nilai tukar yang masih fluktuatif, terutama jika kondisi makroekonomi belum jelas,” kata Indy kepada Kontan, Senin (9/6).
Namun secara keseluruhan Indy memandang ICBP masih prospektif. Ia merekomendasikan buy untuk saham ICBP dengan target harga Rp 11.875 per saham. Pun, Jessica memberi rekomendasi yang sama, buy, dengan target harga Rp 14.600 per saham.
Cek Berita dan Artikel yang lain di Google News