Reporter: Muhammad Fatih | Editor: Anna Suci Perwitasari
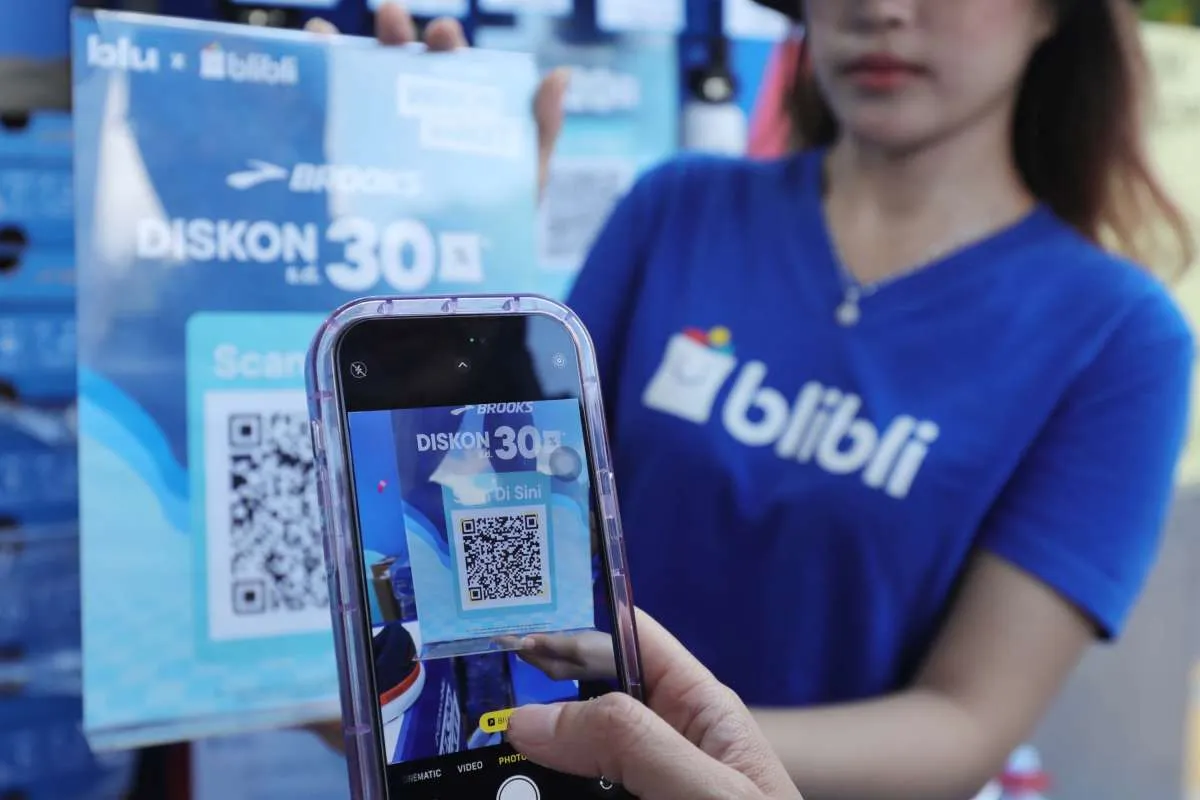
KONTAN.CO.ID - JAKARTA. Kinerja PT Global Digital Niaga Tbk (BELI) menunjukkan titik terang dengan proyeksi pencapaian laba operasional sebelum penyusutan (EBITDA) positif pada tahun depan berkat efisiensi beban dan pertumbuhan transaksi.
Analis KB Valbury Sekuritas Atikah Tri Adriyanti memproyeksikan bahwa emiten e-commerce ini akan mencapai titik balik profitabilitas secara fundamental dengan mencetak EBITDA positif untuk pertama kalinya sebesar Rp 428,4 miliar pada 2027 mendatang.
Optimisme ini didorong oleh perkiraan kenaikan Total Processing Value (TPV) sebesar 8,7% secara tahunan (YoY) menjadi Rp 97,3 triliun pada 2027.
Baca Juga: Bumi Resources (BUMI) Akuisisi Perusahaan Australia, Nilai Capai US$ 22 Juta
Pertumbuhan nilai transaksi tersebut dinilai mampu melampaui kenaikan beban operasional perusahaan yang diproyeksikan hanya naik sebesar 6,0% YoY.
Alhasil, rasio beban operasional terhadap TPV perusahaan diprediksi menyusut menjadi 6,4% pada 2027, turun dari proyeksi tahun 2026 yang berada di level 6,5%.
"Daya ungkit operasional (operating leverage) inilah yang mendasari tesis infleksi pendapatan kami dan menciptakan potensi penilaian ulang (re-rating) valuasi menjelang profitabilitas di tahun 2027," ungkap Atikah dalam risetnya, Kamis (22/10/2026).
Sinyal perbaikan menuju profitabilitas ini sejatinya sudah terkonfirmasi dari realisasi kinerja.
Rugi bersih BELI pada semester I 2026 berhasil ditekan menjadi Rp 711,4 miliar, menyusut signifikan dari rugi Rp 1,2 triliun pada periode yang sama tahun lalu.
Pemangkasan rugi ini ditopang oleh lonjakan pendapatan perusahaan sebesar 54,6% YoY menjadi Rp 14,8 triliun pada paruh pertama 2026.
Dari sisi operasional, pendorong utama pertumbuhan ekosistem perusahaan berasal dari agresivitas ekspansi bisnis luring (offline).
"Jaringan gerai elektronik konsumen BELI telah berkembang pesat menjadi 347 toko pada paruh pertama 2026 dari 265 toko pada tahun 2025, sementara gerai supermarket meningkat menjadi 60 pada paruh pertama 2026 dari 57 pada tahun sebelumnya," terang Atikah.
Manuver penambahan gerai tersebut diperkirakan akan menjadi katalis kuat bagi transaksi perusahaan ke depan.
Atikah memproyeksikan bahwa segmen toko fisik perusahaan mampu mencetak tingkat pertumbuhan tahunan majemuk (CAGR) TPV yang impresif sebesar 22,0% selama periode 2025 hingga 2027.
Baca Juga: Implementasi MRA Rp 3 Triliun Adhi Karya (ADHI) Mulai Berlaku
Ke depan, integrasi ekosistem omnichannel yang kuat antara e-commerce, layanan ritel pihak pertama (1P), dan jaringan toko fisik diyakini akan terus memperluas peluang ekspansi di luar transaksi murni di marketplace.
Melihat prospek pertumbuhan fundamental serta momentum perbaikan laba tersebut, Atikah mempertahankan rekomendasi buy untuk saham BELI dengan target harga Rp 340 per saham.
Cek Berita dan Artikel yang lain di Google News