Penulis: Muhammad Alief Andri | Editor: Herlina Kartika Dewi
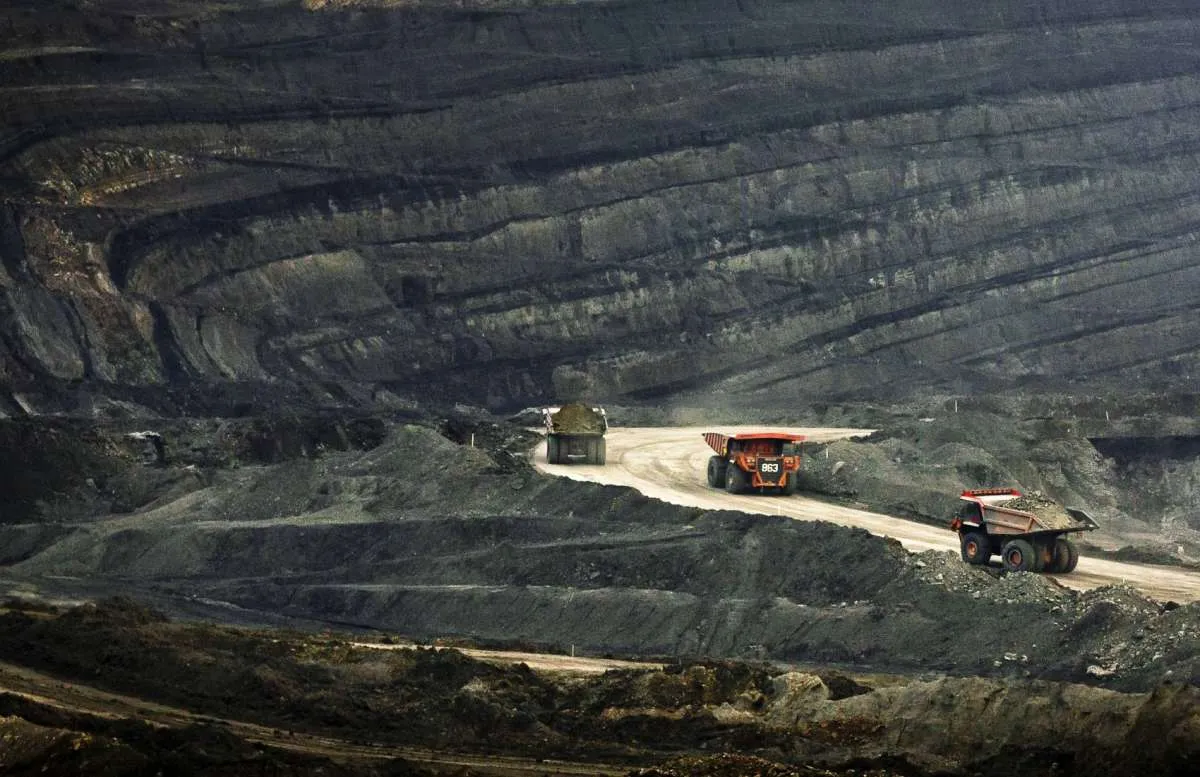
KONTAN.CO.ID - JAKARTA. PT Bumi Resources Tbk (BUMI) memperluas portofolio bisnis mineral melalui akuisisi 100% saham Mount Margaret Mining Pty Ltd, perusahaan tambang asal Australia, senilai US$ 22,008 juta. Meski membuka peluang diversifikasi ke komoditas tembaga dan emas, kontribusi aset tersebut terhadap kinerja keuangan BUMI masih bergantung pada kelayakan ekonomi dan realisasi pengembangan tambang.
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang menilai, Mount Margaret memiliki potensi dari sumber daya tembaga dan emas. Berdasarkan data sumber daya mineral yang dipublikasikan sebelumnya, proyek tersebut memiliki sekitar 13 juta ton bijih dengan kadar tembaga rata-rata 0,78% dan emas 0,24 gram per ton.
Namun, Alrich mengingatkan bahwa sumber daya mineral tidak serta-merta mencerminkan cadangan yang terbukti ekonomis untuk ditambang. Kontribusi terhadap pendapatan dan laba BUMI masih bergantung pada hasil kajian kelayakan, kebutuhan investasi, kapasitas produksi, biaya pengolahan, serta harga komoditas.
Baca Juga: Rupiah Tembus ke Rp 18.100 Per Dolar AS, Terendah dalam 3 Bulan
"Karena itu, dampak finansialnya kemungkinan lebih relevan dinilai dalam jangka menengah hingga panjang, bukan langsung setelah akuisisi," ujar Alrich kepada Kontan, Senin (26/10/2026).
Menurut dia, akuisisi Mount Margaret senilai US$ 22,008 juta menjadi langkah strategis BUMI untuk memperluas portofolio ke sektor mineral dan mengurangi ketergantungan terhadap batu bara. Strategi tersebut juga terlihat dari akuisisi Loyal Metals senilai AUD 79,07 juta pada September 2026 serta ekspansi pada aset mineral lainnya di Australia.
Meski demikian, investor perlu mencermati kebutuhan belanja modal, perizinan, infrastruktur, hasil eksplorasi lanjutan, dan waktu yang dibutuhkan hingga aset dapat berproduksi secara komersial.
Alrich menambahkan, risiko BUMI tidak hanya berasal dari pengembangan aset mineral, tetapi juga volatilitas harga batu bara, tembaga, dan emas, kenaikan biaya operasional, serta risiko pendanaan. Kinerja bisnis inti BUMI masih dipengaruhi volume produksi dan penjualan batu bara, harga jual rata-rata, serta biaya produksi.
Dari sisi kinerja, Phintraco Sekuritas memproyeksikan pendapatan BUMI tumbuh 13,4% secara tahunan menjadi US$ 1,62 miliar pada 2026. Pendapatan perusahaan diperkirakan meningkat menjadi US$ 2,32 miliar pada 2028.
Pada semester I-2026, pendapatan BUMI tercatat sekitar US$ 866 juta dengan laba bersih sekitar US$ 59 juta. Alrich menilai prospek perusahaan ditopang bisnis batu bara yang telah berjalan serta peluang pertumbuhan dari portofolio mineral. Namun, proyeksi tersebut belum mencerminkan kontribusi material Mount Margaret karena akuisisi baru dilakukan pada Oktober 2026.
Baca Juga: Rupiah Terus Tertekan ke Rp 18.117 Per Dolar AS pada Tengah Hari Ini (26/10)
Secara fundamental, Phintraco Sekuritas menilai saham BUMI masih berada di bawah nilai wajarnya. Alrich menyebut nilai wajar saham BUMI berada di kisaran Rp 230 per saham, sementara harga pasar saat itu berada di sekitar Rp 140 per saham.
Secara teknikal, ia melihat peluang pemulihan harga seiring potensi penutupan celah harga atau gap dan terbentuknya golden cross pada indikator Stochastic RSI. Alrich merekomendasikan buy dengan area masuk mulai Rp 140, target harga Rp 155 hingga Rp 158, serta batas stop loss di bawah Rp 135.
Sementara itu, Research Analyst Bumiputera Sekuritas Muhammad Thoriq Fadilla menilai akuisisi Mount Margaret memperkuat transformasi BUMI dari perusahaan berbasis batu bara menuju grup pertambangan dengan portofolio mineral yang lebih beragam. Portofolio tersebut melengkapi investasi sebelumnya pada Wolfram, Jubilee Metals, dan Loyal Metals.
Menurut Thoriq, prospek permintaan tembaga dalam jangka panjang yang ditopang elektrifikasi, infrastruktur energi, dan perkembangan teknologi menjadi salah satu faktor pendukung strategi diversifikasi tersebut.
Ia juga mencatat margin operasional segmen mineral BUMI mencapai 29,5% pada semester I-2026, lebih tinggi dibandingkan segmen batu bara sebesar 8,8%. Namun, margin tersebut berasal dari portofolio mineral yang telah ada dan belum mencerminkan profitabilitas Mount Margaret.
"Tantangan utama justru terletak pada kemampuan perseroan mengembangkan aset, mengendalikan belanja modal, dan menjaga tingkat pengembalian investasi," ujar Thoriq.
Ia menegaskan, diversifikasi baru akan memberikan nilai tambah apabila pertumbuhan aset diikuti peningkatan laba dan arus kas, bukan sekadar memperbesar skala bisnis.
Thoriq juga menyoroti kondisi arus kas dan liabilitas BUMI. Arus kas operasi perusahaan pada semester I-2026 tercatat negatif US$ 64,84 juta, sedangkan total liabilitas meningkat 23,4% menjadi US$ 1,64 miliar. Menurut dia, kondisi tersebut membuat pengelolaan likuiditas dan pendanaan perlu dicermati agar ekspansi tidak menambah tekanan terhadap arus kas.
Selain risiko pengembangan tambang, Thoriq menilai volatilitas saham BUMI juga dipengaruhi ketidakpastian evaluasi MSCI terhadap klasifikasi pasar modal Indonesia. Perkembangan tersebut berpotensi memicu arus keluar modal asing, menekan likuiditas, dan mempengaruhi valuasi saham domestik.
Saham BUMI terkoreksi 20,4% dari Rp 157 pada 15 Oktober menjadi Rp 125 pada 19 Oktober 2026, sebelum pulih ke Rp 140 pada 23 Oktober 2026. Meski demikian, Thoriq menekankan bahwa risiko MSCI lebih berkaitan dengan sentimen dan likuiditas pasar secara keseluruhan, bukan indikasi bahwa BUMI secara langsung akan dikeluarkan dari indeks MSCI.
Dari sisi kinerja, Thoriq mencatat pendapatan BUMI pada semester I-2026 meningkat 27,9% secara tahunan menjadi US$ 866,8 juta. Laba bersih yang dapat diatribusikan kepada pemilik entitas induk tumbuh 188,4% menjadi US$ 58,9 juta.
Perbaikan tersebut ditopang kenaikan penjualan batu bara sebesar 11,7% menjadi 38,8 juta ton, peningkatan harga jual rata-rata menjadi US$ 62,9 per ton, serta efisiensi operasional. Meski demikian, batu bara masih menyumbang sekitar 88% pendapatan konsolidasi BUMI, sedangkan mineral berkontribusi sekitar 12%.
Thoriq menilai akuisisi Mount Margaret berpotensi memperkuat sumber pendapatan baru, tetapi belum bisa diperhitungkan sebagai tambahan laba yang pasti sebelum terdapat kejelasan mengenai jadwal produksi dan kebutuhan investasinya.
Untuk saham BUMI, Thoriq memberikan rekomendasi selective buy pada area Rp 139 hingga Rp 140, dengan target harga Rp 146 hingga Rp 158 dan stop loss di bawah Rp 135. Thoriq menilai investor tetap perlu bersikap selektif sambil mencermati realisasi pengembangan aset mineral, perbaikan arus kas, dan perkembangan sentimen pasar.
Cek Berita dan Artikel yang lain di Google News