Penulis: Muhammad Alief Andri | Editor: Herlina Kartika Dewi
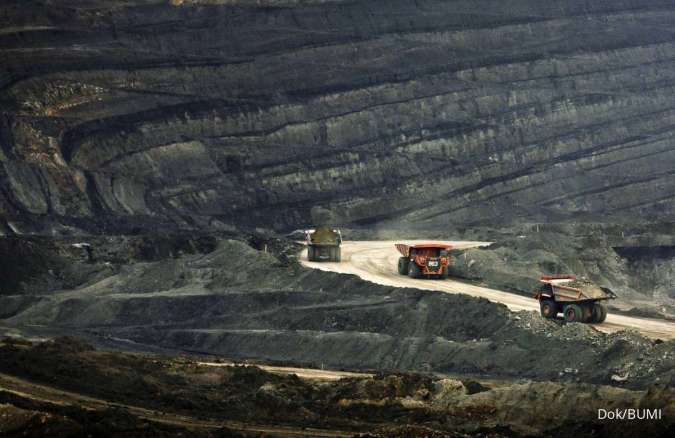
KONTAN.CO.ID - JAKARTA. PT Bumi Resources Tbk (BUMI) dikabarkan menjadi kandidat kuat untuk mengakuisisi PT Kideco Jaya Agung, anak usaha PT Indika Energy Tbk (INDY), dengan nilai transaksi lebih dari US$ 1 miliar atau sekitar Rp 18 triliun.
Jika terealisasi, transaksi ini berpotensi meningkatkan skala produksi dan memperkuat kontribusi bisnis batubara terhadap kinerja BUMI.
Namun, hingga kini kabar tersebut masih berupa rumor pasar dan belum dikonfirmasi secara resmi oleh kedua perusahaan.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai Kideco memiliki daya tarik strategis bagi BUMI, terutama karena efisiensi biaya produksi dan besarnya cadangan batubara yang dimiliki.
“Secara operasional dan strategis, rencana akuisisi ini tergolong sangat atraktif bagi BUMI. Kideco merupakan produsen batubara thermal dengan biaya produksi (cash cost) yang efisien serta cadangan yang melimpah di Paser, Kalimantan Timur,” ujar Nafan kepada Kontan, Minggu (11/10/2026).
Baca Juga: Simak Proyeksi IHSG dan Rekomendasi Saham dari Analis untuk Perdagangan Senin (12/10)
Menurut Nafan, valuasi awal sekitar US$ 1 miliar masih masuk akal apabila mempertimbangkan kemampuan Kideco menghasilkan arus kas operasional serta potensi sinergi dengan bisnis BUMI. Sinergi tersebut juga dinilai dapat memperkuat posisi perusahaan di pasar ekspor maupun dalam memenuhi kewajiban pasokan batubara domestik atau Domestic Market Obligation (DMO).
Kideco mencatatkan produksi batubara sebesar 15,2 juta ton pada semester I-2026. Pada periode yang sama, perusahaan membukukan pendapatan US$ 855,09 juta dan laba bersih US$ 92,73 juta.
Riset BRI Danareksa Sekuritas menyebut BUMI sebagai salah satu kandidat kuat untuk mengakuisisi Kideco. Sejumlah pihak lain, termasuk Rio Tinto dan Emirates Global Aluminium, juga dikabarkan telah melakukan kajian terkait aset tambang tersebut.
Kideco merupakan kontributor utama pendapatan INDY. Pada kuartal I-2026, pendapatan Kideco mencapai US$ 377,4 juta atau setara 72,8% dari total pendapatan INDY, dengan laba bersih sebesar US$ 42,4 juta. Besarnya kontribusi tersebut membuat potensi divestasi Kideco juga menjadi perhatian bagi investor INDY.
Pengamat pasar modal sekaligus Founder Republik Investor, Hendra Wardana, menilai potensi akuisisi Kideco dapat menjadi katalis pertumbuhan bagi BUMI. Namun, menurutnya, manfaat transaksi sangat bergantung pada kewajaran valuasi dan kemampuan perusahaan mengelola pendanaan serta mengintegrasikan aset yang diakuisisi.
Berdasarkan kinerja semester I-2026, produksi Kideco secara sederhana setara dengan laju produksi tahunan sekitar 30,4 juta ton apabila tingkat operasionalnya bertahan. Pendapatan dan laba bersihnya juga dapat diannualisasi menjadi sekitar US$ 1,71 miliar dan US$ 185,46 juta.
Baca Juga: Net Sell Asing Lampaui Krisis 2008 dan 2020, Investor Global Tunggu Aksi OJK dan SRO
Hendra mengingatkan, angka tersebut merupakan ilustrasi berdasarkan kinerja enam bulan pertama, bukan proyeksi resmi. Kontribusi aktual terhadap laporan keuangan BUMI akan bergantung pada persentase kepemilikan yang diakuisisi, struktur transaksi, waktu penyelesaian akuisisi, serta ketentuan konsolidasi laporan keuangan.
Senada dengan itu, Nafan memperkirakan akuisisi Kideco berpotensi menambah kapasitas produksi BUMI sekitar 30 juta ton hingga 32 juta ton per tahun. Dengan demikian, total produksi batubara BUMI berpeluang melampaui 100 juta ton per tahun apabila transaksi terealisasi dan tingkat produksi dapat dipertahankan.
Dari sisi keuangan, Nafan memperkirakan Kideco berpotensi menyumbang tambahan pendapatan tahunan sebesar US$ 1,7 miliar hingga US$ 1,8 miliar serta laba bersih sekitar US$ 180 juta hingga US$ 200 juta. Besaran kontribusi tersebut tetap bergantung pada pergerakan harga batubara acuan dan kondisi operasional setelah akuisisi.
Pendanaan dan Integrasi Menjadi Risiko
Kebutuhan pendanaan menjadi salah satu risiko utama yang perlu dicermati. Dengan nilai transaksi yang dikabarkan mencapai lebih dari US$ 1 miliar atau sekitar Rp 18 triliun, BUMI perlu menentukan sumber pendanaan yang efisien agar akuisisi tidak membebani neraca keuangan maupun mengurangi fleksibilitas perusahaan dalam menjalankan bisnis inti.
Nafan menilai, pendanaan melalui pinjaman perbankan berpotensi meningkatkan rasio utang BUMI. Karena itu, penerbitan saham baru melalui rights issue atau keterlibatan mitra strategis, seperti Salim Group, dapat menjadi alternatif yang dipertimbangkan.
“Kebutuhan dana Rp 18 triliun dapat meningkatkan rasio utang (leverage) BUMI jika dipenuhi melalui pinjaman bank, sehingga skema ekuitas seperti rights issue atau keterlibatan mitra strategis seperti Salim Group bisa menjadi opsi yang lebih aman,” kata Nafan.
Baca Juga: Rupiah Rawan ke 18.000 per Dolar AS, Intervensi BI Harus Dibarengi Dorongan Ekspor
Sementara itu, Hendra menilai BUMI perlu membandingkan berbagai opsi pendanaan dan memastikan biaya yang ditanggung sebanding dengan manfaat ekonomi dari aset yang diakuisisi.
“Dari sisi pendanaan, tantangan terbesar bagi BUMI adalah memastikan bahwa akuisisi Kideco tidak justru membebani neraca keuangan dan mengurangi fleksibilitas perusahaan dalam menjalankan bisnis inti,” ujar Hendra.
Menurut Hendra, BUMI perlu mempertimbangkan sumber pendanaan yang paling efisien, baik melalui kas internal, pinjaman perbankan, penerbitan obligasi, pendanaan dari investor strategis, maupun kombinasi beberapa instrumen tersebut. Pendanaan melalui utang dalam jumlah besar berisiko meningkatkan beban bunga dan menggerus laba bersih, terutama jika harga batubara mengalami penurunan. Sebaliknya, penerbitan saham baru berpotensi mendilusi kepemilikan pemegang saham lama.
“Karena itu, investor perlu mencermati rasio utang terhadap ekuitas, kemampuan menghasilkan arus kas operasional, biaya pendanaan, serta proyeksi pengembalian investasi atau return on investment dari akuisisi tersebut. Akuisisi baru dapat dikatakan menciptakan nilai bagi pemegang saham apabila tingkat pengembalian aset yang dibeli mampu melampaui biaya modal yang harus ditanggung BUMI,” jelasnya.
Selain pendanaan, risiko integrasi operasional juga perlu diperhatikan. BUMI perlu memastikan penggabungan sistem pengadaan, manajemen sumber daya manusia, rantai pasok, hingga strategi pemasaran tidak mengganggu produktivitas tambang maupun hubungan Kideco dengan pelanggan.
Hendra menilai, investor juga perlu memeriksa kualitas cadangan batubara, umur ekonomis tambang, kewajiban reklamasi dan pascatambang, kebutuhan belanja modal, serta kontrak penjualan jangka panjang. Selain itu, perlu dipastikan apakah nilai transaksi mencakup seluruh kepemilikan Kideco atau hanya sebagian saham, termasuk struktur utang dan kewajiban lain yang melekat pada aset tersebut.
“Seluruh aspek ini menentukan apakah harga akuisisi benar-benar sepadan dengan manfaat ekonomi yang akan diperoleh BUMI,” kata Hendra.
Di sisi lain, normalisasi harga batubara global, perubahan kebijakan pemerintah, perizinan tambang, serta risiko transisi energi dan lingkungan, sosial, dan tata kelola atau ESG juga dapat memengaruhi manfaat ekonomi dari transaksi tersebut.
Hendra mengingatkan, kenaikan volume produksi tidak otomatis meningkatkan laba secara proporsional. Profitabilitas perusahaan tambang tetap ditentukan oleh selisih harga jual batubara dengan keseluruhan biaya produksi, termasuk pengupasan lapisan tanah, pengangkutan, royalti, dan logistik.
Karena itu, kemampuan BUMI menjaga efisiensi operasional dan menghasilkan arus kas yang memadai akan menjadi faktor penting untuk membayar biaya pendanaan sekaligus memenuhi kebutuhan investasi lainnya.
Apabila transaksi terealisasi dengan valuasi yang wajar dan pendanaan yang sehat, Hendra menilai prospek BUMI berpotensi menjadi lebih menarik. Perusahaan dapat memperbesar basis produksi, memperkuat portofolio aset pertambangan, serta meningkatkan diversifikasi sumber pendapatan. Potensi efisiensi biaya, optimalisasi jaringan pemasaran, dan peningkatan daya tawar kepada pelanggan juga dapat mendukung arus kas perusahaan.
“Saya melihat transaksi ini berpotensi menjadi katalis pertumbuhan jangka menengah bagi BUMI, tetapi pasar sebaiknya tidak langsung memberikan premi valuasi hanya berdasarkan kabar akuisisi. Kepastian transaksi, harga pembelian final, skema pendanaan, dan proyeksi arus kas pasca akuisisi tetap menjadi faktor utama yang perlu ditunggu,” ujar Hendra.
Nafan juga menilai kenaikan volume penjualan konsolidasi dapat menjadi katalis bagi BUMI jika akuisisi terlaksana. Peluang masuknya kembali saham BUMI dalam penyesuaian komposisi indeks global seperti MSCI atau FTSE turut menjadi faktor yang dapat dicermati investor, meski realisasinya tidak dapat dipastikan.
Untuk saham BUMI, Nafan memberikan rekomendasi trading buy atau accumulate dengan target harga Rp 284 per saham. Sementara itu, Hendra merekomendasikan speculative buy dengan target harga Rp 200 per saham.
“Rekomendasi ini mempertimbangkan potensi pertumbuhan skala usaha, peluang penambahan kontribusi laba apabila akuisisi Kideco terealisasi, serta kemungkinan peningkatan persepsi pasar terhadap prospek bisnis perusahaan. Namun, sifatnya tetap spekulatif karena manfaat akuisisi belum dapat dipastikan sebelum terdapat keterbukaan informasi resmi mengenai struktur transaksi, valuasi, dan sumber pendanaan,” jelas Hendra.
Ia mengingatkan investor agar tidak mengambil keputusan hanya berdasarkan rumor, melainkan menunggu konfirmasi perusahaan dan menilai apakah harga saham saat ini sudah mencerminkan ekspektasi pertumbuhan tersebut. Bagi investor dengan profil risiko lebih konservatif, pendekatan bertahap dan disiplin terhadap batas risiko dinilai lebih relevan dibandingkan langsung mengambil posisi besar.
Dari sisi INDY, Hendra juga memberikan rekomendasi speculative buy dengan target harga Rp 3.000 per saham. Menurutnya, potensi pelepasan Kideco perlu dilihat dari nilai transaksi yang diterima serta kemampuan INDY memanfaatkan dana hasil divestasi untuk memperkuat neraca, mengurangi utang, membiayai investasi, atau mengembangkan bisnis nonbatubara.
“Jika Kideco dijual pada valuasi yang menarik, INDY berpotensi memperoleh tambahan fleksibilitas keuangan untuk memperkuat neraca, mengurangi utang, membiayai investasi, atau mengembangkan bisnis nonbatubara. Namun, investor juga harus memperhitungkan hilangnya kontribusi laba dan arus kas Kideco setelah divestasi,” kata Hendra.
Menurutnya, transaksi bernilai besar belum tentu otomatis meningkatkan nilai intrinsik INDY apabila aset yang dilepas selama ini memberikan kontribusi laba dan arus kas yang signifikan. Karena itu, prospek INDY selanjutnya akan ditentukan oleh harga jual final Kideco, penggunaan dana hasil divestasi, serta kemampuan bisnis yang tersisa menghasilkan keuntungan secara berkelanjutan.
Secara keseluruhan, potensi akuisisi Kideco menjadi katalis yang layak dicermati bagi BUMI maupun INDY, tetapi implikasinya terhadap kedua saham berbeda. Bagi BUMI, tantangannya adalah mengakuisisi aset berkualitas tanpa menimbulkan beban utang berlebihan atau dilusi yang tidak sebanding dengan manfaatnya. Sementara bagi INDY, nilai tambah divestasi akan bergantung pada pemanfaatan dana hasil penjualan dan kinerja bisnis setelah pelepasan aset.
Kedua target harga yang disampaikan analis tersebut merupakan pandangan investasi, bukan jaminan harga akan tercapai. Investor tetap perlu memperhatikan harga pasar terkini, keterbukaan informasi resmi, perkembangan harga batubara, dan kinerja keuangan masing-masing perusahaan sebelum mengambil keputusan.
Pada perdagangan Jumat (9/10/2026), saham BUMI ditutup menguat 3,45% ke level Rp 180 per saham. Sementara itu, saham INDY naik 6,08% ke level Rp 2.790 per saham.
Cek Berita dan Artikel yang lain di Google News