Reporter: Vatrischa Putri Nur | Editor: Noverius Laoli
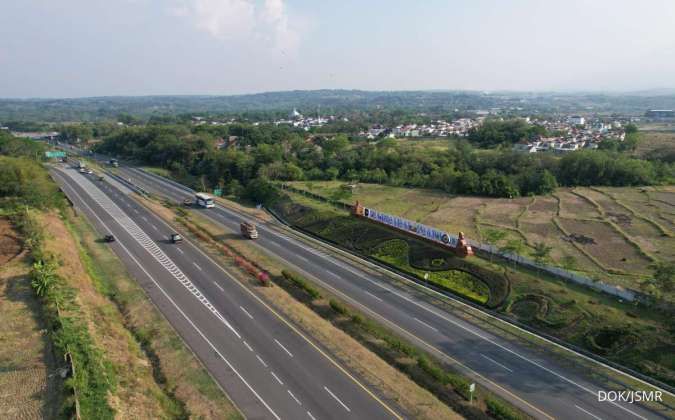
KONTAN.CO.ID – JAKARTA. Prospek PT Jasa Marga (Persero) Tbk (JSMR) diperkirakan masih cukup positif hingga akhir 2026.
Selain ditopang pertumbuhan bisnis inti jalan tol, peluang ekspansi melalui akuisisi ruas tol milik badan usaha milik negara (BUMN) karya dapat menjadi katalis tambahan bagi kinerja perseroan.
Rencana divestasi sejumlah aset jalan tol oleh BUMN karya seperti PT Waskita Karya Tbk (WSKT), PT Wijaya Karya Tbk (WIKA), dan PT Pembangunan Perumahan (Persero) Tbk (PTPP).
JSMR berpeluang untuk membeli sejumlah aset tersebut.
Baca Juga: Begini Rekomendasi Saham Jasa Marga (JSMR) Usai Gelar Transaksi SHL Rp 6,54 Triliun
Manajemen JSMR bilang tengah menyeleksi ruas-ruas tol yang dimiliki perusahaan konstruksi milik negara dan hanya akan mengakuisisi ruas tol yang telah menghasilkan keuntungan. Dalam rencana tersebut, JSMR menargetkan IRR atas ekuitas sebesar 13%-15%.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, mengatakan peluang tersebut terutama menarik apabila aset yang diakuisisi memiliki trafik yang baik, prospek pertumbuhan lalu lintas yang kuat, serta dapat terintegrasi dengan jaringan tol JSMR yang telah ada.
"Akuisisi aset brownfield juga berpotensi memberikan kontribusi pendapatan dan EBITDA lebih cepat dibandingkan pembangunan ruas baru dari tahap awal," ujar Nafan kepada Kontan, Kamis (24/9/2026).
Meski demikian, Nafan memandang JSMR tetap perlu selektif dalam melakukan akuisisi. Pasalnya, manfaat ekspansi akan sangat bergantung pada valuasi aset, struktur pendanaan, tingkat trafik, serta kemampuan aset tersebut menghasilkan arus kas.
Baca Juga: Intip Rekomendasi Saham & Prospek Emiten Transportasi di Tengah Elektrifikasi Armada
Soal ini Analis Maybank Sekuritas Indonesia, Etta Rusdiana Putra mencermati, JSMR masih fokus mengembangkan lima proyek yang telah dimiliki dan mengalokasikan belanja modal (capex) Rp 10 triliun sampai Rp 12 triliun untuk sektor jalan tol.
Etta bilang, informasi mengenai rencana akuisisi masih terbatas. Namun, ia melihat JSMR masih memiliki ruang untuk meningkatkan leverage.
“Kami mempertahankan proyeksi karena proses due diligence diperkirakan membutuhkan waktu. Saat ini, perusahaan konstruksi milik negara memiliki sekitar 15 ruas jalan tol yang berpotensi menjadi objek evaluasi,” jelas Etta.
Selain peluang akuisisi, JSMR masih memiliki sejumlah katalis positif hingga akhir tahun.
Pertumbuhan volume lalu lintas kendaraan, penyesuaian tarif tol, peningkatan utilisasi ruas yang telah beroperasi, serta progres pengoperasian sejumlah proyek baru dapat menopang kinerja perseroan.
Ada pun Senior Equity Research Analyst Kiwoom Sekuritas Indonesia, Sukarno Alatas, bilang bahwa penerbitan obligasi senilai Rp 2,06 triliun memberikan fleksibilitas pendanaan tambahan bagi perseroan.
Sementara itu, peningkatan kepemilikan JSMR di PT Trans Lingkar Kita Jaya (TLKJ) menjadi 21,29% berpotensi meningkatkan kontribusi terhadap laba.
Baca Juga: Jasa Marga (JSMR) Transaksi SHL Rp 6,54 Triliun, Simak Rekomendasi Sahamnya
Sukarno juga mencatat saldo kas JSMR meningkat menjadi Rp 7,08 triliun, tumbuh 11% YoY. Sementara itu, total liabilitas meningkat 15% YoY menjadi Rp 99,98 triliun.
Utang jangka panjang naik 21% YoY menjadi Rp 69,38 triliun, terutama mencerminkan kebutuhan pendanaan untuk ekspansi dan dukungan kepada anak usaha.
Sementara itu, utang jangka pendek meningkat menjadi Rp 8,70 triliun, atau naik 135% secara QoQ.
Maka Sukarno bilang, leverage JSMR meningkat, tetapi kemampuan perseroan dalam memenuhi kewajiban utangnya masih berada pada level yang dapat dikelola.
Di sisi lain, Nafan menjelaskan investor perlu mencermati sejumlah risiko. Salah satunya adalah potensi kenaikan beban bunga dan leverage apabila ekspansi dilakukan secara agresif, mengingat kebutuhan belanja modal industri jalan tol yang relatif besar.
Risiko lainnya mencakup perlambatan trafik, keterlambatan penyesuaian tarif, kenaikan biaya konstruksi, hingga keterlambatan penyelesaian proyek yang dapat mempengaruhi kinerja JSMR.
Baca Juga: Jasa Marga (JSMR) Transaksi Shareholder Loan Rp 6,54 Triliun, Ini Tujuannya
Dari sisi kinerja keuangan, Sukarno memperkirakan pendapatan JSMR bisa mencapai Rp 30,31 triliun pada 2026, naik sekitar 1,4% secara tahunan dibandingkan realisasi 2025 sebesar Rp 29,89 triliun.
Sejalan dengan itu, laba bersih JSMR diproyeksikan mencapai Rp 3,75 triliun, meningkat sekitar 2,4% YoY dari realisasi laba bersih 2025 sebesar Rp 3,66 triliun.
Sukarno pun memberikan rekomendasi untuk buy saham JSMR dengan target harga diturunkan menjadi Rp 3.800 dari sebelumnya Rp 3.850 per saham. Kemudian Etta merekomendasikan untuk buy saham JSMR dengan target harga 12 bulan Rp 4.500 per saham.
Tak ketinggalan Nafan memberikan rekomendasi kepada investor untuk add saham JSMR dengan target harga Rp 3.240 per saham
Cek Berita dan Artikel yang lain di Google News