Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
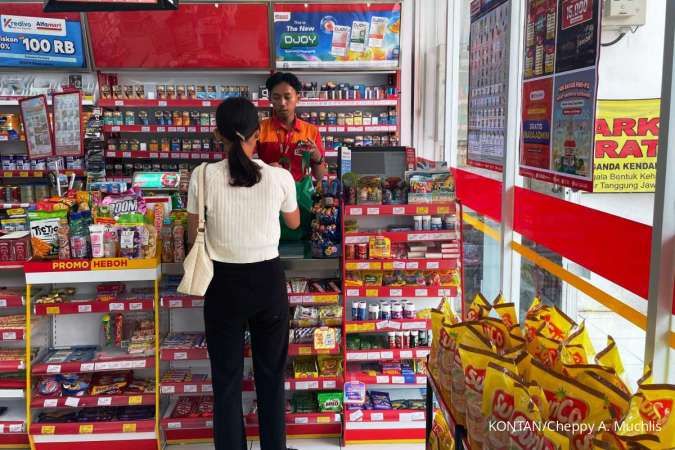
KONTAN.CO.ID - JAKARTA. Saham sektor ritel yang tertekan dalam tiga bulan terakhir menyimpan peluang investasi melalui pembagian dividen dan pemulihan kinerja operasional.
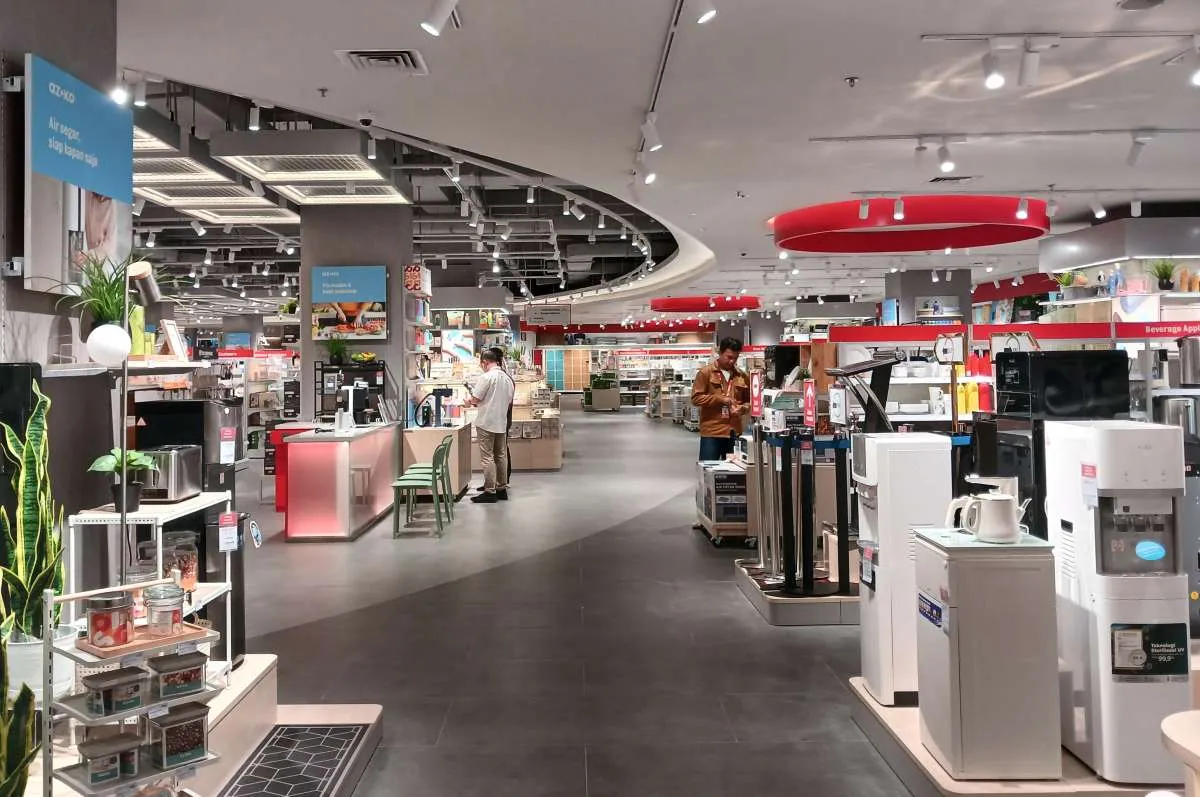
Analis Indo Premier Sekuritas, Andrianto Saputra, menilai PT Aspirasi Hidup Indonesia Tbk (ACES) berpotensi menawarkan imbal hasil dividen tertinggi di antara emiten ritel yang menjadi cakupannya, mencapai 10,6%. Meski demikian, dari sisi prospek investasi secara keseluruhan, PT Sumber Alfaria Trijaya Tbk (AMRT) justru menjadi pilihan utama.
Andrianto dalam riset 20 Oktober 2026, memperkirakan kinerja penjualan emiten ritel pada kuartal III-2026 secara umum akan sejalan dengan estimasi Indo Premier Sekuritas maupun konsensus pasar. Namun, kinerja laba diperkirakan bervariasi, dengan AMRT dan PT Mitra Adiperkasa Tbk (MAPI) berpotensi memenuhi ekspektasi, sementara ACES berisiko mencatatkan laba di bawah perkiraan konsensus.
Baca Juga: IHSG Menguat ke 5.401,5 di Pagi Ini (23/10), Top Gainers LQ45: AKRA, ADMR, ASII
Indo Premier mempertahankan rekomendasi neutral untuk sektor ritel, dengan urutan saham pilihan AMRT, ACES, kemudian MAPI. Penilaian ini mempertimbangkan prospek pertumbuhan, tekanan margin keuntungan, serta potensi pembagian dividen di tengah kondisi pasar saham Indonesia yang belum kondusif.
Dari sisi penjualan, ACES mencatat pertumbuhan same-store sales growth (SSSG) sebesar 2,4% sepanjang sembilan bulan pertama 2026. Angka tersebut mengindikasikan SSSG pada kuartal III-2026 mencapai 2,8% secara tahunan, membaik dibandingkan pertumbuhan 0,1% pada kuartal II-2026.
Meski menunjukkan perbaikan, Andrianto menilai pemulihan penjualan ACES masih lebih lemah dari perkiraan. Pasalnya, pertumbuhan tersebut terjadi ketika perusahaan menghadapi basis pembanding yang rendah, mengingat SSSG pada kuartal III-2025 tercatat minus 5% yoy.
Sementara itu, MAPI diperkirakan membukukan pertumbuhan SSSG pada level satu digit rendah, sejalan dengan panduan perusahaan untuk tahun buku 2026. AMRT diproyeksikan mencatat pertumbuhan SSSG pada level satu digit menengah, didukung penjualan kebutuhan pokok domestik yang relatif solid serta basis pembanding yang rendah. Pada kuartal III-2025, SSSG AMRT tercatat tumbuh 1% yoy.
Dengan perkembangan tersebut, Indo Premier memperkirakan penjualan ketiga emiten ritel tersebut secara keseluruhan akan sesuai dengan estimasi perusahaan sekuritas tersebut maupun konsensus pasar.
Baca Juga: Rupiah Dibuka Melemah ke Rp 18.070 Per Dolar AS Hari Ini (23/10), Asia Turun
Tantangan yang lebih besar bagi ACES justru berasal dari sisi profitabilitas. Indo Premier memperkirakan margin laba operasional sebelum bunga dan pajak (EBIT margin) ACES pada kuartal III-2026 turun menjadi 7,3%, atau menyusut 152 basis poin secara tahunan.
Kenaikan harga jual rata-rata alias average selling price (ASP) sebesar 10% dinilai belum cukup untuk mengimbangi peningkatan biaya input. Tekanan tersebut antara lain berasal dari kenaikan harga minyak Brent sebesar 34% yoy dan apresiasi nilai tukar yuan China terhadap rupiah sebesar 15,8% yoy, yang meningkatkan beban biaya perusahaan.
Risiko tekanan margin ini juga terlihat dari rasio biaya operasional terhadap penjualan (opex-to-sales ratio) ACES. Pada semester I-2026, rasio tersebut mencapai 41,3%, lebih tinggi dibandingkan asumsi konsensus sebesar 38,4%. Andrianto mencatat konsensus pasar belum menyesuaikan estimasi laba ACES untuk tahun buku 2026 meskipun terdapat selisih tersebut.
Sebaliknya, AMRT dan MAPI diperkirakan mampu memperbaiki margin operasional. Margin EBIT AMRT diproyeksikan meningkat 63 basis poin yoy, ditopang perbaikan margin laba kotor sebesar 100 basis poin. Perbaikan ini mencerminkan efektivitas promosi konsumen yang telah dijalankan perusahaan sejak kuartal IV-2025.
MAPI juga diperkirakan mencatat kenaikan margin EBIT sebesar 39 basis poin yoy, seiring ekspansi margin laba kotor sebesar 50 basis poin. Pengelolaan persediaan yang lebih baik dan berkurangnya tekanan dari persediaan berumur lama menjadi faktor pendukung.
Perbedaan prospek margin tersebut membuat Indo Premier memperkirakan laba AMRT dan MAPI pada kuartal III-2026 akan sesuai dengan konsensus, sedangkan laba ACES berpotensi berada di bawah ekspektasi pasar.
Baca Juga: Daftar Harga Emas Antam Hari Ini (23/10): Anjlok Rp 10.000 Jadi Rp 2.540.000 Per Gram
Di tengah tekanan kinerja dan pelemahan harga saham, potensi dividen menjadi salah satu daya tarik sektor ritel. Indo Premier mencatat harga saham emiten ritel dalam cakupannya telah turun rata-rata sekitar 17% selama tiga bulan terakhir, seiring kondisi makroekonomi yang kurang kondusif dan persoalan terkait MSCI yang memengaruhi pasar saham Indonesia.
Dalam kondisi tersebut, ACES diperkirakan menawarkan dividend yield tertinggi di antara emiten yang dianalisis, yakni 10,6%. Angka ini jauh di atas estimasi imbal hasil dividen AMRT sebesar 4,4% dan MAPI sebesar 1,3%.
Namun, AMRT juga memiliki ruang untuk membagikan dividen yang lebih besar. Indo Premier memperkirakan arus kas bebas alias free cash flow (FCF) AMRT pada 2026 mencapai Rp 3,2 triliun, setara dengan 84% dari estimasi laba tahunannya.
Sebagai pembanding, rata-rata rasio pembayaran dividen alias dividend payout ratio (DPR) AMRT selama lima tahun terakhir berada di level 43%. Jika perusahaan meningkatkan DPR menjadi 84%, dividend yield AMRT diperkirakan dapat mencapai 7,5%, lebih tinggi daripada estimasi dasar sebesar 4,4%.
Dengan demikian, ACES menawarkan daya tarik dari sisi imbal hasil dividen berdasarkan estimasi saat ini, sementara AMRT memiliki potensi peningkatan distribusi dividen apabila perusahaan memutuskan membagikan porsi laba yang lebih besar.
Secara keseluruhan, valuasi agregat sektor ritel yang masuk dalam cakupan Indo Premier telah turun menjadi 8,8 kali estimasi laba 2026 (forward price-to-earnings ratio/PE). Level ini berada 2,2 standar deviasi di bawah rata-rata lima tahun, sementara pertumbuhan laba per saham (earnings per share/EPS) sektor pada 2027 diperkirakan mencapai 13,2% yoy.
Kombinasi valuasi yang relatif rendah dan prospek pertumbuhan laba tersebut dinilai menawarkan profil risiko dan imbal hasil yang menarik. Meski begitu, Indo Premier belum mengubah pandangannya dan tetap memberikan rekomendasi Neutral untuk sektor ritel.
Baca Juga: Bursa Asia Mayoritas Melemah di Pagi Ini (23/10), Terseret Koreksi Wall Street
AMRT ditempatkan sebagai pilihan utama, diikuti ACES dan MAPI. Risiko utama terhadap rekomendasi tersebut adalah pertumbuhan SSSG yang lebih rendah dari perkiraan, yang dapat menekan prospek pendapatan dan profitabilitas emiten.
Meskipun potensi dividen ACES terlihat paling menonjol, investor tetap perlu mempertimbangkan risiko penurunan margin dan kemungkinan laba yang tidak mencapai ekspektasi. Sementara itu, AMRT dinilai menawarkan kombinasi prospek operasional yang lebih baik dan peluang peningkatan dividen, sehingga menjadi saham ritel yang paling diunggulkan Indo Premier saat ini.
Cek Berita dan Artikel yang lain di Google News