Reporter: Pulina Nityakanti | Editor: Tri Sulistiowati
KONTAN.CO.ID - JAKARTA. Emiten minyak kelapa sawit alias crude palm oil (CPO) mencatatkan kinerja cemerlang sepanjang periode Januari-September 2026.
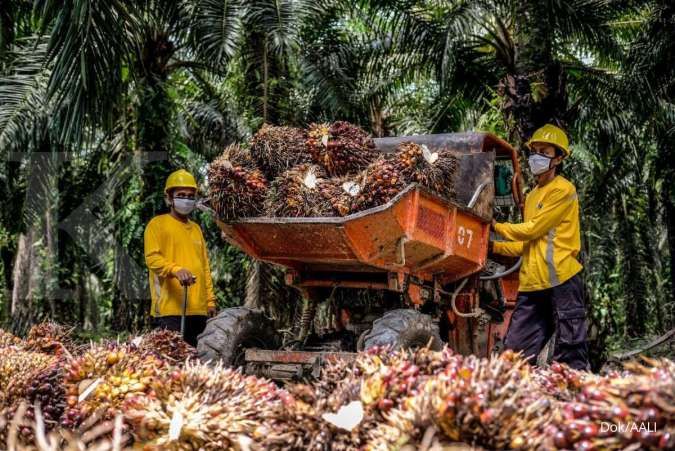
Tengok saja, PT Astra Agro Lestari Tbk (AALI) mencatatkan pendapatan bersih Rp 23,71 triliun sepanjang kuartal III 2026. Ini naik sebesar 7,21% secara tahunan alias year on year (YoY) dari Rp 22,11 triliun. AALI pun mengantongi kenaikan laba bersih sebesar 78,01% YoY ke Rp 1,9 triliun per kuartal III 2026.
PT Triputra Agro Lestari Tbk (TAPG) membukukan pendapatan sebesar Rp 9,44 triliun, naik 15,09% YoY. Laba bersih tercatat Rp 3,5 triliun per kuartal III 2026, naik 30,82% YoY.
Baca Juga: Saham Alfamart (AMRT) Dibayangi Pelemahan Rupiah, Ini Prospek dan Target Harganya
PT Sinar Mas Agro Resources and Technology Tbk (SMAR) mengantongi penjualan bersih Rp 68,88 triliun per September 2026, naik 4,92% YoY. Laba bersih naik 154,12% YoY Rp 4,06 triliun di periode ini.
PT Sawit Sumbermas Sarana Tbk (SSMS) membukukan pendapatan dari kontrak dengan pelanggan sebesar Rp 14,83 triliun per September 2026, naik 34,85% YoY. Laba bersih menjadi Rp 1,59 triliun, naik 58,43% YoY.
Manajemen SSMS mengatakan, pertumbuhan pendapatan disokong oleh segmen komoditas utama minyak kelapa sawit (CPO) dan produk turunannya seperti RBD palm olein, crude palm kernel oil, serta palm kernel.
“Penjualan pihak ketiga tercatat mendominasi serta ditopang oleh ekspor dan pasar domestik,” ujarnya dalam keterangan resmi, Minggu (1/11/2026).
PT PP London Sumatra Indonesia Tbk (LSIP) mencatat penjualan Rp 4,31 triliun per September 2026, naik 9% YoY dari Rp 3,95 triliun. Laba bersih LSIP juga meningkat 40% YoY menjadi Rp1,74 triliun per kuartal III 2026.
“Penjualan terutama didorong oleh kenaikan volume penjualan dan harga jual rata-rata produk sawit,” ujar manajemen LSIP dalam keterbukaan informasi tanggal 30 September 2026.
Analis Fundamental BRI Danareksa Sekuritas Abida Massi Armand melihat, kenaikan kompak kinerja emiten sawit per kuartal III 2026 didorong kombinasi beberapa faktor.
Yaitu, harga CPO yang tinggi, implementasi B50 sejak Juli yang memperbesar serapan domestik, serta pemulihan produksi setelah tekanan cuaca sebelumnya.
Berdasarkan hitungannya, SMAR dan AALI menjadi jawara di periode ini dengan kenaikan laba yang tinggi.
“SMAR mencatat pertumbuhan laba tertinggi berkat keuntungan ganda dari harga hulu dan volume hilir biodiesel,” ujarnya kepada Kontan, Selasa (3/11/2026).
Selain didorong oleh peningkatan harga rerata jual alias average selling price (ASP) CPO, Equity Research Analyst Kiwoom Sekuritas Indonesia Abdul Azis Setyo Wibowo melihat bahwa kenaikan laba emiten CPO juga didukung peningkatan volume produksi dan perbaikan margin.
Tren positif kinerja emiten CPO ini berpotensi bertahan hingga awal 2027 selama harga CPO tetap tinggi. Namun laju pertumbuhan akan melambat karena basis perbandingan yang sudah besar dengan periode ini.
Abida mengatakan, kinerja emiten CPO di kuartal IV setiap tahunnya secara musiman cenderung lebih lemah, karena produksi mulai melandai setelah puncak di kuartal III.
Untuk tahun 2027, pertumbuhan laba pun berpotensi melambat dibanding lonjakan tahun ini, meski bukan berarti turun tajam.
“Sentimen positif ke depan berasal dari kebijakan B50 sebagai permintaan struktural dan proyeksi penurunan produksi 4-5 juta ton akibat El Niño yang menopang harga,” tuturnya.
Azis melihat, prospek sektor CPO ke depan masih positif didukung implementasi B50, masih berlangsungnya El Niño, dan permintaan minyak nabati global.
“Namun, risiko normalisasi harga CPO, kenaikan biaya operasional, dan penurunan produktivitas perlu diwaspadai,” ungkapnya.
Azis pun merekomendasikan trading buy untuk LSIP dengan target Rp 1.560 per saham.
Baca Juga: Investor Waspadai Risiko Struktural, CDS Indonesia Masih Dibayangi Tekanan
Cek Berita dan Artikel yang lain di Google News