Penulis: Muhammad Alief Andri | Editor: Noverius Laoli
KONTAN.CO.ID - JAKARTA. PT Aspirasi Hidup Indonesia Tbk (ACES) dinilai masih memiliki prospek pertumbuhan yang positif hingga akhir 2026 dan berlanjut ke 2027.
Ekspansi gerai, penyesuaian harga, serta penguatan kanal omnichannel menjadi sejumlah faktor yang akan menopang kinerja emiten ritel tersebut.
Pada Semester I-2026, ACES mencatat penjualan bersih Rp 4,5 triliun atau tumbuh 6,3% secara tahunan (YoY). Sementara itu, laba bersih melonjak 33,3% menjadi Rp 390,3 miliar.
Analis Fundamental BRI Danareksa Sekuritas Abida Massi Armand menilai pertumbuhan laba yang lebih tinggi dibandingkan penjualan menunjukkan operating leverage ACES mulai bekerja positif.
Akselerasi pembukaan gerai pada kuartal III dan IV 2026 juga dinilai dapat memperluas basis pendapatan perusahaan menuju 2027.
“Laba bersih H1-2026 melonjak 33,3% YoY menjadi Rp390,3 miliar, melampaui pertumbuhan penjualan 6,3% YoY, mencerminkan operating leverage yang mulai bekerja positif,” ujar Abida kepada Kontan, Senin (14/9/2026).
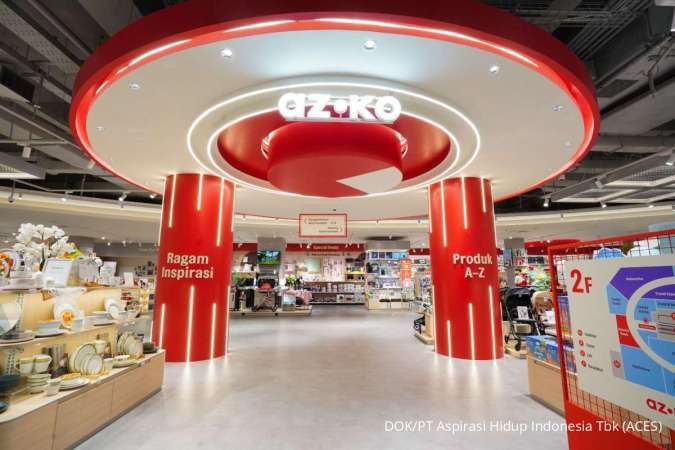
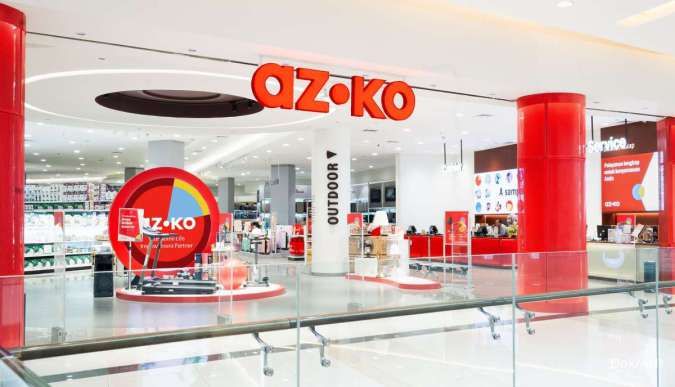
ACES menargetkan pembukaan hingga 80 gerai baru AZKO dan NEKA sepanjang 2026, dengan belanja modal sekitar Rp 400 miliar hingga Rp 450 miliar.
Abida menilai ekspansi tersebut cukup efektif dalam menjaga pertumbuhan penjualan, meski trafik pusat perbelanjaan masih melemah. Penguatan omnichannel dan pemanfaatan AI turut membantu mengompensasi penurunan trafik toko fisik.
Menurut Abida, SSSG ACES yang berada di 2,1% masih menunjukkan pertumbuhan positif. Di sisi lain, kenaikan basket size sebesar 10% secara tahunan turut menopang pertumbuhan pendapatan.
Dengan kondisi tersebut, target SSSG sebesar 2%-4% untuk tahun 2026 dinilai masih realistis.
Meski demikian, analis Mirae Asset Sekuritas Putu Chantika Putri menilai investor perlu melihat lebih jauh kualitas pertumbuhan laba ACES.
Dalam riset yang dikutip Kontan, Senin (14/9/2026), Putu mencatat laba bersih yang kuat pada kuartal II-2026 terutama terbantu keuntungan selisih kurs sebesar Rp138 miliar dari deposito jangka pendek senilai US$47,5 juta.
Pada kuartal II-2026, laba yang dapat diatribusikan kepada pemilik entitas induk atau PATMI ACES naik 50,4% secara tahunan menjadi Rp228 miliar.
Dengan demikian, PATMI Semester I-2026 mencapai sekitar Rp390 miliar atau 54% dari estimasi konsensus tahun 2026.
Putu menilai kinerja laba tersebut positif, meski pertumbuhannya terutama ditopang faktor nonoperasional.
Pertumbuhan pendapatan juga melambat menjadi 2,5% secara tahunan pada kuartal II-2026 seiring normalisasi pasca musim perayaan, permintaan yang melemah setelah kenaikan harga, serta kontribusi NEKA yang masih terbatas.
Di sisi operasional, penyesuaian harga sekitar 10% pada April 2026 telah membantu pemulihan gross margin ACES. Namun, margin EBIT turun menjadi 6,1% akibat operating deleverage.
Putu menilai keberhasilan eksekusi operasional akan menjadi faktor penting bagi pemulihan laba ACES ke depan. Perbaikan SSSG, produktivitas toko, dan operating leverage yang berkelanjutan masih diperlukan agar kinerja operasional dapat mendorong re-rating saham.
Dari sisi katalis, Abida melihat akselerasi pembukaan toko, penyesuaian harga rata-rata penjualan atau ASP, serta low base effect dari tahun sebelumnya dapat menopang kinerja ACES.
Sementara itu, risiko yang perlu diperhatikan antara lain trafik pusat perbelanjaan yang masih moderat, terutama di Jakarta, tekanan pengeluaran musiman, serta daya beli kelas menengah yang belum sepenuhnya pulih.
Putu menambahkan, ACES masih menghadapi tantangan dari sisi persaingan, meski tekanan kompetisi dinilai masih terkendali.
Manajemen terus mengoptimalkan tenaga kerja, menjaga disiplin persediaan, dan meningkatkan belanja pemasaran pada Semester II-2026 untuk mendukung penjualan.
Untuk rekomendasi saham, Abida memberikan rekomendasi buy saham ACES dengan target harga Rp 450 per saham.
Menurutnya, valuasi ACES pada sekitar 8,2 kali PE FY2026 masih menarik, ditopang pertumbuhan laba yang solid, ekspansi gerai yang konsisten, serta efektivitas strategi omnichannel.
Sementara itu, Putu mencatat ACES diperdagangkan pada valuasi sekitar 7,8 kali PE FY2026 atau sekitar 1 standar deviasi di bawah rata-rata lima tahun.
Namun, dalam jangka pendek, ia melihat katalis saham masih terbatas dan investor perlu mencermati keberlanjutan perbaikan kinerja operasional.
Cek Berita dan Artikel yang lain di Google News