Reporter: Pulina Nityakanti | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Aksi korporasi akuisisi masih marak dilakukan oleh para emiten di Bursa Efek Indonesia (BEI).
Di sepanjang tahun berjalan ini, sedikitnya sudah ada 29 emiten yang melakukan akuisisi saham dengan nilai ratusan miliar hingga triliunan rupiah.
Misalnya, PT Dian Swastatika Sentosa Tbk (DSSA) menjadi emiten dengan nilai akuisisi terbesar yang telah diselesaikan hingga September 2026. Pada Juni 2026, DSSA mengakuisisi 100% saham PT Bali Media Telekomunikasi (BMT) senilai Rp 4 triliun.
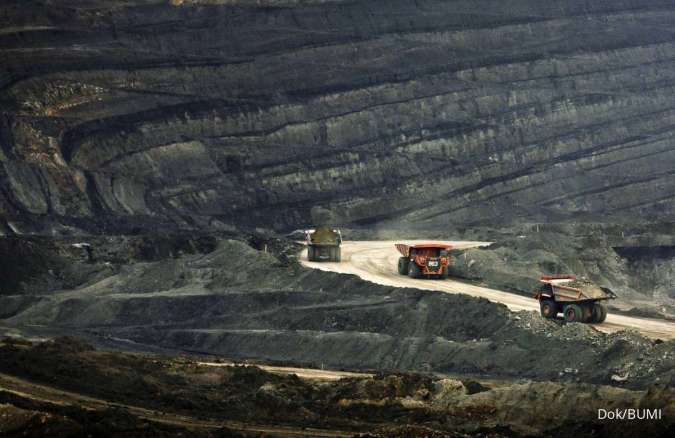
Ada pula PT Singaraja Putra Tbk (SINI) yang akuisisi PT Kemilau Mulia Sakti (KMS) senilai Rp 1,73 triliun dan PT Bumi Resources Tbk (BUMI) mengakuisisi Loyal Metals Limited sekitar Rp 1 triliun.
Maraknya aksi akuisisi ini dilakukan di tengah volatilitas pasar global maupun domestik.
Baca Juga: Rupiah Berpotensi Tertekan, Pasar Tunggu Keputusan The Fed dan Harga Minyak
Equity Analyst PT Indo Premier Sekuritas (IPOT), David Kurniawan mengatakan, volatilitas pasar sering kali menciptakan valuasi aset yang menarik (discounted assets).
“Emiten memanfaatkan momen ini untuk ekspansi anorganik, menguasai pangsa pasar, atau diversifikasi lini bisnis secara lebih cepat dibanding membangun dari awal (organic growth),” ujarnya kepada Kontan, Senin (14/9/2026).
Managing Director of Research Samuel Sekuritas Indonesia Harry Su mengatakan, maraknya aksi akuisisi di tahun 2026 menunjukkan emiten tetap agresif mencari pertumbuhan meski pasar volatil.
Tujuannya bukan hanya ekspansi, tetapi juga diversifikasi dan transformasi bisnis. DSSA misalnya memperbesar eksposur digital/telekomunikasi, sedangkan BUMI mulai diversifikasi dari batu bara ke copper-gold.
“Untuk dibandingkan dengan tahun 2025, perlu hati-hati dilihatnya karena basis data transaksi berbeda,” ujarnya kepada Kontan, Senin.
Head of Research KISI Sekuritas Muhammad Wafi mengatakan, pertimbangan utama akuisisi di pasar volatil karena valuasi aset target sedang tertekan justru lantaran kesempatan beli yang murah.
“Namun, emiten yang melakukan akuisisi harus punya neraca keuangan kuat. Jika tidak, justru tambah risiko di kondisi sudah menantang,” katanya kepada Kontan, Senin.
Pembiayaan akuisisi para emiten juga menjadi salah satu faktor penting untuk menilai seberapa prospektif aksi korporasi tersebut.
Jika akuisisi menggunakan arus kas internal emiten yang berasal dari arus kas operasional (akumulasi laba ditahan) serta efisiensi modal kerja, pembayaran akuisisi via kas internal menandakan likuiditas yang solid dan tidak membebani rasio utang emiten.
Baca Juga: Rupiah Berpotensi Tertekan, Pasar Tunggu Keputusan The Fed dan Harga Minyak
Namun, kata David, pendanaan akuisisi dari utang juga tidak selalu berdampak negatif. Jika imbal hasil aset yang diakuisisi (return on investment) lebih tinggi daripada biaya bunga utang (cost of debt), aksi ini bersifat accretive (meningkatkan nilai).
“Risiko baru muncul jika rasio utang (leverage) melonjak signifikan saat suku bunga masih relatif tinggi,” katanya.
Harry melihat, jika aksi akuisisi menggunakan dana yang dihimpun dari rights issue, tekanan utang bisa lebih rendah tetapi ada risiko dilusi.
Sementara, Wafi melihat, penggunaan kas internal yang biasanya dari akumulasi laba ditahan merupakan sumber yang paling sehat, karena tidak tambah beban bunga atau dilusi.
Jika berasal dari pinjaman, dampaknya bergantung apakah return aset melebihi cost of debt, apalagi dengan suku bunga Bank Indonesia (BI) di level tinggi 5,75%. Selain itu, perlu diperhatikan apakah leverage post-akuisisi masih terukur.
“BUMI khususnya di kasus ini perlu dicermati, karena legacy leverage sudah substantial sebelum akuisisi Loyal Metals,” katanya.
Tren akuisisi oleh para emiten diperkirakan masih tetap aktif hingga tahun 2027. David melihat, ini terutama akan masif di sektor-sektor telekomunikasi, energi, pertambangan, dan infrastruktur yang membutuhkan konsolidasi modal besar.
Peluang terbesar adalah sinergi operasional yang bisa meningkatkan efisiensi dan pendapatan grup.
“Tantangan utamanya ada pada proses integrasi budaya serta ramp-up kinerja aset baru agar sesuai ekspektasi,” katanya.
Emiten dengan rekam jejak integrasi yang kuat, seperti grup DSSA di sektor pendukung teknologi/telekomunikasi, dilihat David masih prospektif hingga beberapa waktu ke depan.
“Selain itu, BUMI dan SINI di konsolidasi aset tambang memiliki potensi apresiasi kinerja jika integrasi pasca-akuisisi berjalan lancar,” ungkapnya.
Baca Juga: Emiten Kabel Tersengat Sentimen Data Center, Simak Prospek dan Rekomendasi Sahamnya
Harry berpandangan, kinerja DSSA relatif menarik sampai akhir 2026 dan hingga 2027 lantaran diversifikasi bisnisnya lebih matang.
SINI menawarkan pertumbuhan lebih agresif dari peningkatan produksi KMS, tetapi risiko eksekusinya juga lebih tinggi.
“Sedangkan, BUMI menarik untuk jangka menengah-panjang karena diversifikasi ke emas dan tembaga, namun kontribusi ke laba kemungkinan bertahap,” paparnya.
Wafi melihat, aksi akuisisi masih akan berlanjut sampai 2027 selama valuasi aset masih menarik dan ada emiten dengan akses pendanaan cukup.
Tantangan untuk kinerja para emiten berasal dari risiko integrasi yang sering diremehkan, BI rate tinggi, serta cost of capital yang membuat batas nilai akuisisi jauh lebih tinggi.
Emiten yang berpeluang bagus pasca akuisisi ke depan adalah mereka yang beli aset sudah operasional dengan arus kas yang sudah terbukti baik.
“SINI via KMS relatif lebih rendah risiko karena aset dari anak usaha PTRO yang punya track record operasional,” tuturnya.
Harry pun menyarankan investor mencermati saham BUMI dengan target harga konsensus pasar saat ini berada di sekitar Rp296 per saham.
Cek Berita dan Artikel yang lain di Google News