Reporter: Pulina Nityakanti | Editor: Anna Suci Perwitasari
KONTAN.CO.ID - JAKARTA. Ketidakpastian yang menyelimuti Indeks Harga Saham Gabungan (IHSG) lantaran isu MSCI berpotensi turut menekan kapitalisasi pasar dan valuasi emiten di Bursa Efek Indonesia (BEI).
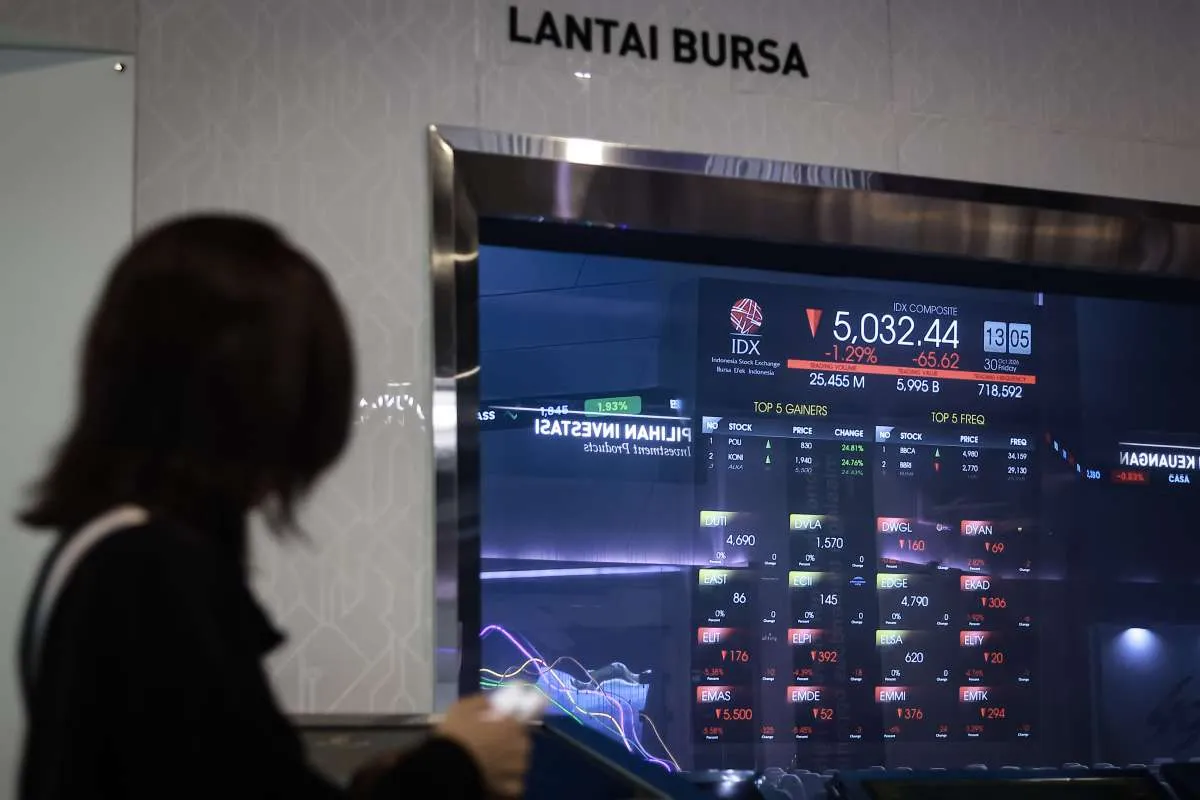
Per Jumat (30/10/2026), IHSG parkir di level 5.057 pada akhir perdagangan di Bursa Efek Indonesia (BEI). Indeks sudah turun 16,23% dalam sebulan terakhir.
Sejak awal tahun, IHSG mengakumulasi penurunan 41,25% year to date (YTD).
Aliran dana asing juga belum berhenti keluar dari pasar saham Tanah Air sejak awal 2026.
Baca Juga: Menilik Nasib Pasar Saham Indonesia Jelang Review MSCI November 2026
Sebulan belakangan, net sell tercatat sebesar Rp 18,77 triliun di pasar reguler. Asing pun tercatat keluar Rp 126,20 triliun YTD.
Melansir data BEI, market cap BEI tercatat Rp 8.862 triliun dan market cap IHSG sebesar Rp 2.191 triliun per akhir Oktober 2026.
Price to earning ratio (PER) pasar tercatat 1,76x dan price to book value (PBV) 1,32x per akhir Oktober.
Per September 2026, PT Bank Central Asia Tbk (BBCA) menjadi emiten dengan kapitalisasi pasar terbesar yaitu Rp 741,40 triliun atau 6,93% dari total market cap.
Lalu, diikuti PT DCI Indonesia Tbk (DCII) sebesar Rp 471,98 triliun (4,41%), PT Bank Rakyat Indonesia Tbk (BBRI) Rp 4471,13 triliun (4,41%), PT Bayan Resources Tbk (BYAN) Rp 393,33 triliun (3,63%), dan PT Barito Renewables Energy Tbk (BREN) Rp 387,98 triliun (3,63%).
Dalam laman resminya, BEI belum mengunggah data kapitalisasi pasar emiten untuk bulan Oktober 2026.
Henry Wibowo, Co-Founder & Director Alphagate Capital dan Former Chief Indonesia Strategist JPMorgan mengatakan, volatilitas IHSG berpotensi tetap tinggi hingga bulan Mei-Juni 2027 menjelang keputusan final MSCI mengenai status pasar modal Indonesia.
Baca Juga: OJK Bakal Umumkan Sanksi Baru Pekan Depan, Ini Kata Ketua OJK
Masalah utama saat ini bukan hanya rebalancing indeks pada November, tetapi ketidakpastian apakah Indonesia dapat mempertahankan status Emerging Market atau justru diturunkan menjadi Standalone Market.
Sebagai informasi, MSCI akan merilis hasil reviunya pada pertengahan November 2026. Ini adalah pengumuman terpisah dari pertimbangan reklasifikasi status pasar saham Indonesia.
Di tengah kondisi ini, banyak investor institusi asing kemungkinan akan memilih sikap wait and see dan menunda penambahan eksposur ke Indonesia.
“Perilaku investor itu akan berlanjut sampai ada kepastian mengenai status MSCI dan perbaikan kredibilitas pasar modal domestik,” ujarnya kepada Kontan, Minggu (1/11/2026).
Apabila Indonesia benar-benar diturunkan menjadi Standalone Market, dampaknya bisa sangat signifikan.
Dalam skenario negatif, potensi arus keluar dana asing dapat melampaui US$ 10 miliar, berasal dari penyesuaian portofolio passive funds maupun keputusan divestasi active funds.
Arus keluar sebesar itu akan memberikan tekanan yang sangat besar terhadap IHSG, likuiditas pasar, valuasi saham, dan berpotensi menambah tekanan terhadap nilai tukar rupiah.
Artinya, potensi koreksi IHSG menuju level 4.000 tidak dapat sepenuhnya dikesampingkan dalam skenario ekstrem, khususnya jika ketidakpastian MSCI disertai berlanjutnya foreign selling.
“Namun, level tersebut bukan merupakan proyeksi dasar,” ungkapnya.
Henry melihat, tekanan terhadap kapitalisasi pasar berpotensi berlanjut selama investor global masih mempertanyakan transparansi, struktur kepemilikan, dan integritas perdagangan di pasar modal Indonesia.
Kelompok saham dengan valuasi premium, free float terbatas, konsentrasi kepemilikan tinggi, dan likuiditas rendah cenderung lebih rentan terhadap koreksi.
Baca Juga: Rugi Wijaya Karya (WIKA) Turun Jadi Rp 1,53 Triliun per September 2026
Persoalan terbesarnya adalah meningkatnya Indonesia equity risk premium. Ketika investor global menilai risiko pasar Indonesia semakin tinggi, mereka akan menuntut imbal hasil yang lebih besar.
Alhasil, valuasi saham mengalami penyesuaian ke bawah meskipun fundamental bisnis perusahaan belum tentu memburuk.
“Apabila ketidakpastian ini berlangsung hingga pertengahan 2027, tekanan valuasi dapat menjadi lebih berkepanjangan, bukan hanya koreksi teknikal jangka pendek,” ungkapnya.
Meskipun begitu, fundamental sejumlah perusahaan Indonesia saat ini sebenarnya masih cukup solid. Namun, dalam kondisi seperti sekarang, kinerja operasional yang baik belum tentu langsung diterjemahkan menjadi kenaikan harga saham.
Sentimen pasar masih akan sangat dipengaruhi faktor likuiditas, arus dana asing, perkembangan reformasi pasar modal, dan keputusan MSCI.
Investor pun disarankan Henry untuk lebih selektif. Yaitu, dengan mengutamakan perusahaan yang memiliki arus kas kuat, pertumbuhan laba berkelanjutan, neraca sehat, tata kelola yang baik, dan valuasi yang wajar.
“Peluang investasi jangka panjang tetap ada, tetapi investor harus memperhitungkan kemungkinan periode volatilitas dan ketidakpastian yang lebih panjang,” katanya.
Selain itu, belum ada urgensi bagi investor untuk terlalu agresif masuk ke pasar sebelum terdapat perkembangan yang lebih jelas mengenai arah kebijakan MSCI dan efektivitas reformasi pasar modal Indonesia.
Artinya, hal yang paling krusial untuk dicermati saat ini adalah respons regulator Indonesia.
Baca Juga: Laba Ciputra Development (CTRA) Susut Jadi Rp 1,32 Triliun di Kuartal III-2026
Otoritas Jasa Keuangan (OJK), Bursa Efek Indonesia (BEI), dan otoritas terkait dinilai Henry perlu mempercepat reformasi struktural pasar modal.
Terutama, dalam transparansi beneficial ownership, peningkatan free float, pengawasan transaksi terkoordinasi, serta penegakan hukum terhadap praktik manipulasi harga saham.
Pemberian denda administratif saja tidak cukup untuk mengembalikan kepercayaan investor global. Untuk kasus manipulasi pasar yang terbukti memenuhi unsur tindak pidana, perlu ada penegakan hukum pidana yang tegas dan konsisten terhadap para pelakunya, termasuk pihak yang mengorganisasi praktik penggorengan saham
“Penegakan hukum harus memberikan efek jera yang nyata, bukan sekadar menjadi biaya tambahan bagi pihak yang melakukan pelanggaran,” katanya
Jika regulator mampu menunjukkan reformasi yang nyata, transparan, dan konsisten sebelum keputusan MSCI pada pertengahan 2027, Indonesia masih memiliki kesempatan untuk mempertahankan status Emerging Market dan memulihkan kepercayaan investor global.
Sebaliknya, jika reformasi tidak berjalan cukup cepat dan Indonesia kehilangan status Emerging Market, dampaknya dapat jauh lebih besar daripada sekadar koreksi IHSG jangka pendek.
“Kondisi tersebut berpotensi meningkatkan cost of capital bagi perusahaan Indonesia dan mengurangi daya tarik investasi portofolio asing dalam jangka panjang,” paparnya.
Cek Berita dan Artikel yang lain di Google News