Reporter: Yuliana Hema | Editor: Tri Sulistiowati
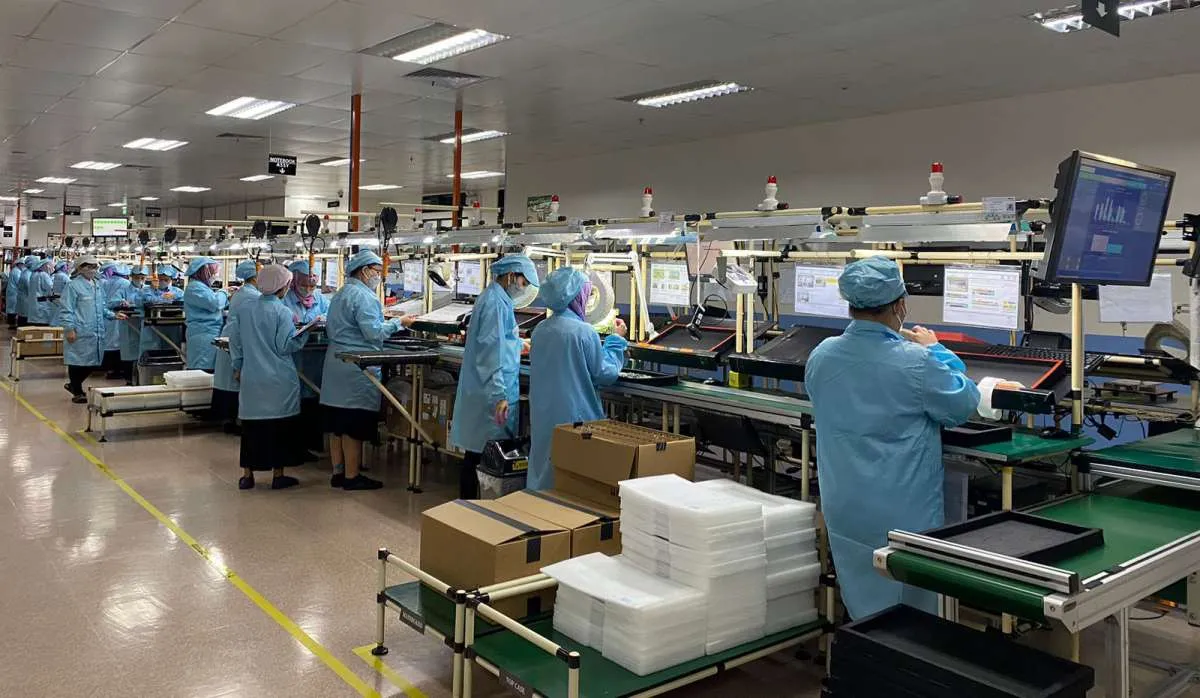
KONTAN.CO.ID - JAKARTA. PT Sat Nusapersada Tbk (PTSN) membukukan pendapatan US$ 182,28 juta atau sekitar Rp 3,2 triliun pada semester I-2026, meningkat 65,2% dibandingkan periode sama tahun sebelumnya.
Namun, pertumbuhan pendapatan emiten manufaktur elektronik tersebut belum diikuti peningkatan laba. PTSN mencatatkan laba tahun berjalan US$ 4,69 juta, turun 30,4% dibandingkan semester I-2025 sebesar US$ 6,74 juta.
Mengutip laporan keuangan perseroan, beban pokok pendapatan meningkat menjadi US$ 167,45 juta dari sebelumnya US$ 94,96 juta. Akibatnya, laba kotor PTSN turun menjadi US$ 14,83 juta.
Baca Juga: PP (PTPP) Ungkap Progres Proyek Kementerian PU Senilai Rp 286,66 Miliar
Penurunan laba kotor tersebut membuat margin laba kotor perseroan menyusut menjadi 8,1% dari 13,9% pada semester I-2025. Kondisi ini menunjukkan peningkatan pendapatan belum diikuti perbaikan profitabilitas.
PTSN juga mencatatkan beban usaha US$ 7,52 juta, naik dari US$ 7,22 juta pada periode sama tahun lalu. Selain itu, perseroan membukukan rugi selisih kurs bersih US$ 592.288.
Pada periode sebelumnya, PTSN masih mencatatkan keuntungan selisih kurs sebesar US$ 79.324. Beban keuangan perseroan juga meningkat menjadi US$ 794.599 dari sebelumnya US$ 622.156.
Dengan kondisi tersebut, laba sebelum pajak PTSN turun menjadi US$ 6,13 juta dari US$ 8,64 juta pada semester I-2025. Setelah dikurangi pajak penghasilan, laba tahun berjalan tercatat US$ 4,69 juta.
Berdasarkan laporan keuangan per Juni 2026 dan asumsi harga saham Rp 346 pada penutupan perdagangan 22 Oktober 2026, estimasi rasio harga saham terhadap nilai buku atau price to book value (PBV) PTSN berada di level 0,79 kali.
Analis MNC Sekuritas Herditya Wicaksana menilai, PBV di bawah 1 kali tidak serta-merta menunjukkan saham berada dalam kondisi undervalued. Investor tetap perlu mempertimbangkan kinerja keuangan dan prospek bisnis perusahaan.
“Mencermati laporan keuangan PTSN per Juni 2026 dan asumsi harga saham Rp 346, estimasi PBV PTSN berada di sekitar 0,79 kali. Namun demikian, PBV di bawah 1 kali tidak serta-merta saham tersebut dapat dikatakan undervalued,” jelasnya, Jumat (23/10).
Menurut Herditya, perkembangan kinerja keuangan perlu menjadi pertimbangan utama, terutama kemampuan perseroan menjaga margin dan meningkatkan laba. Hal ini penting karena pertumbuhan pendapatan PTSN belum diikuti perbaikan profitabilitas.
“Menurut kami, valuasi PTSN perlu dicermati bersamaan dengan kemampuan perusahaan menjaga margin, meningkatkan laba, dan memperbaiki arus kas operasional,” kata Herditya.
Pada ada akhir perdagangan Jumat (23/10), PTSN menguat 12,72% atau naik 44 poin ke level Rp 390 per saham. Sepanjang tahun 2026 berjalan ini, saham PTSN sudah menguat 5,98%.
Baca Juga: Kontrak Baru dan Sukuk Jadi Katalis Positif Darma Henwa (DEWA), Cek Rekomendasinya
Cek Berita dan Artikel yang lain di Google News