Reporter: Shabrina Almaira | Editor: Tri Sulistiowati
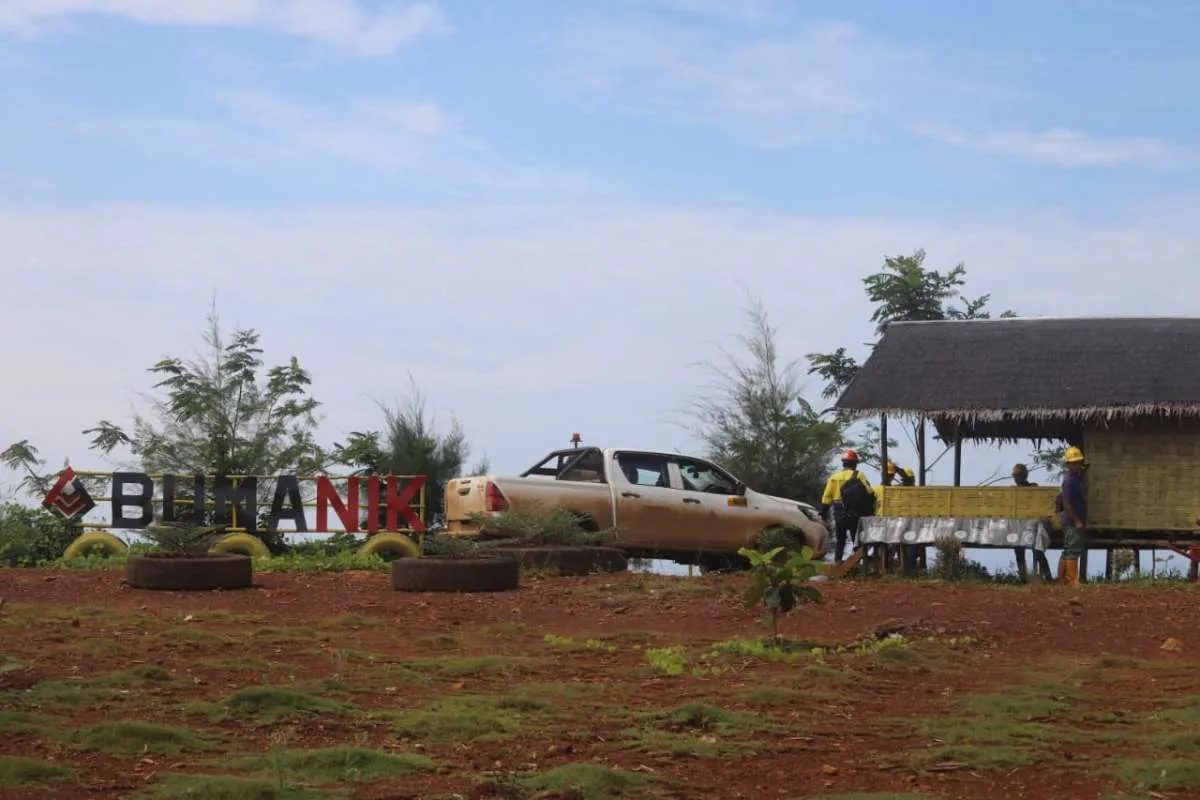
KONTAN.CO.ID - JAKARTA. PT Abadi Nusantara Hijau Investama Tbk (PACK) berencana mengakuisisi 100% saham PT Bukit Makmur Istindo Nikeltama (Bumanik) senilai US$ 79 juta atau sekitar Rp 1,4 triliun.
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang mengatakan, akuisisi Bumanik berpotensi memperkuat posisi PACK di sektor pertambangan nikel.
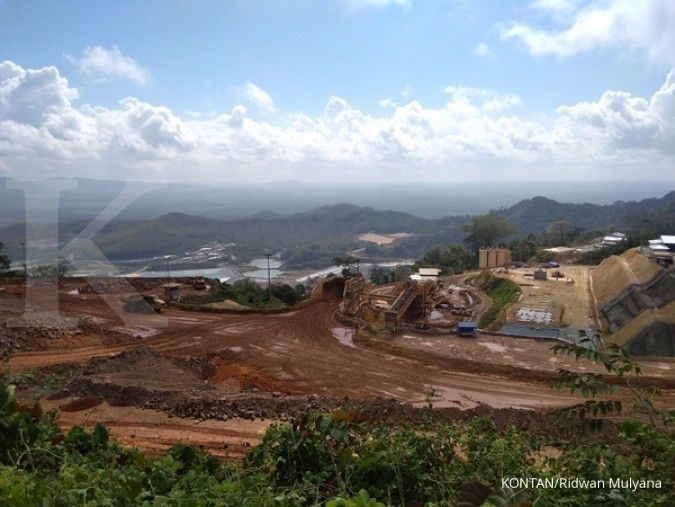
Bumanik memiliki konsesi sekitar 4.778 hektare di Morowali Utara, sehingga dapat menjadi sumber pertumbuhan baru jika didukung cadangan ekonomis dan produksi yang berkelanjutan. Namun, dampak akuisisi terhadap pendapatan dan laba PACK masih bergantung pada kapasitas produksi, volume penjualan, kadar bijih, serta biaya penambangan.
Baca Juga: Rupiah Tertekan Harga Minyak US$ 100 per Barel, Cek Proyeksi Pekan Depan
Alrich mengatakan, risiko utama yang perlu dicermati investor adalah kebutuhan pendanaan besar, potensi dilusi pemegang saham, fluktuasi harga nikel, serta risiko operasional dan perizinan tambang.
PACK juga merencanakan akuisisi Denway Development Limited (DDL) senilai US$ 324 juta selain Bumanik senilai US$ 79 juta, dengan rencana pendanaan melalui rights issue hingga Rp 8,19 triliun.
Karena itu, investor perlu mencermati harga pelaksanaan, struktur pendanaan, dan manfaat ekonomi yang diperoleh dibandingkan biaya akuisisi.
Sementara itu, Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menyoroti rencana rights issue PACK hingga Rp 8,19 triliun.
"Melalui penerbitan maksimal 100 miliar saham baru yang akan dimintakan persetujuan dalam RUPSLB pada 30 November 2026, PACK berniat mengalokasikan perolehan dana untuk pembayaran utang, penguatan modal kerja, serta pencaplokan target bisnis seperti saham Denway Development Limited (DDL)," tutur nafan.
Komitmen pengendali perseroan, PT Eco Energi Perkasa, yang siap menjadi standby buyer hingga Rp 7,39 triliun, memberikan kepastian eksekusi atas aksi korporasi tersebut sekaligus menunjukkan dukungan permodalan untuk mengeksplorasi potensi ekspansi bisnis ke depan.
Nafan menilai, rights issue dan rencana akuisisi tersebut berpotensi mengubah peta bisnis PACK. Nafan memberikan rekomendasi not rated terhadap saham PACK.
Prospek kinerja PACK
"Prospek PACK berpotensi membaik seiring ekspansi bisnis nikel. Pada semester I-2026, pendapatan mencapai Rp 213 miliar dan laba bersih Rp 190,74 miliar. Namun, laba tersebut banyak ditopang oleh bagian laba entitas asosiasi, sementara EBITDA masih negatif Rp 12 miliar. Artinya, kualitas laba operasional perlu diperhatikan dan pertumbuhan belum sepenuhnya mencerminkan kekuatan bisnis inti," ujar Alrich kepada Kontan, Jumat (23/10/2026).
Katalis PACK meliputi realisasi akuisisi, peningkatan produksi dan penjualan bijih nikel, harga nikel yang kondusif, serta efisiensi operasional.
Sebaliknya, penurunan harga komoditas, kenaikan biaya produksi, keterlambatan integrasi aset, dan kebutuhan modal tambahan dapat menghambat kinerja. Keberhasilan ekspansi akan terlihat dari kemampuan perusahaan meningkatkan arus kas dan laba operasional secara berkelanjutan.
Alrich menyarankan investor bersikap wait and see dan tidak hanya mengejar sentimen akuisisi. Investor perlu menunggu kejelasan pendanaan, potensi dilusi, serta kontribusi nyata aset yang diakuisisi terhadap laba.
Secara teknikal, harga PACK berpeluang menguji resistance terdekat di level 440. Jika mampu menembus level tersebut, hal itu menjadi konfirmasi rebound.
Untuk perdagangan jangka pendek, Alrich mempertimbangkan entry di level 360, target harga 500, dan stop loss di bawah 320.
Baca Juga: Bitcoin Gagal Bertahan Dekati US$ 85.000, Arus Dana ETF Jadi Perhatian
Cek Berita dan Artikel yang lain di Google News