Reporter: Pulina Nityakanti | Editor: Tri Sulistiowati
KONTAN.CO.ID - JAKARTA. Kinerja PT Medco Energi Internasional Tbk (MEDC) diproyeksikan bisa terkerek usai aksi akuisisi hak partisipasi non-operator pada proyek di Kalimantan Timur.
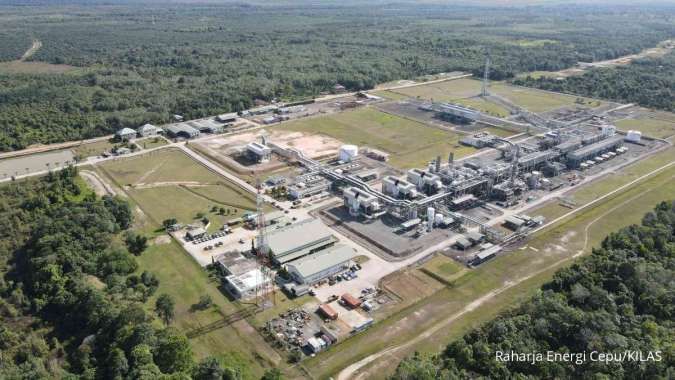
MEDC baru saja menandatangani kesepakatan dengan Eni S.p.A. untuk mengakuisisi hak partisipasi non-operator sebesar 10% di empat Kontrak Bagi Hasil alias Production Sharing Contract (PSC) di Cekungan Kutai, Kalimantan Timur.
Berlokasi di cekungan gas yang produktif, keempat PSC tersebut, yaitu PSC Muara Bakau, Ganal, West Ganal dan East Ganal, mencakup aset produksi, pengembangan dan eksplorasi, termasuk penemuan gas berskala besar yaitu Geliga yang baru-baru ini diumumkan.
Keempat PSC tersebut saat ini dioperasikan oleh Searah, perusahaan patungan yang baru dibentuk antara Eni dan PETRONAS.
Baca Juga: Kepemilikan Saham TCPI oleh CGS International Sekuritas Naik Jadi 6,89%
Ronald Gunawan, CEO MedcoEnergi, mengatakan bahwa transaksi ini melengkapi portofolio MEDC di Indonesia, serta memperluas kehadiran perseroan dalam rantai pasokan LNG yang telah terbangun dengan dukungan infrastruktur dan operasi berkelas dunia.
Langkah ini juga diakui bisa memperkuat basis produksi jangka panjang MEDC dengan aset yang telah berproduksi dan proyek pengembangan gas berskala besar, sekaligus membuka potensi eksplorasi di Cekungan Kutai yang sangat prospektif, berkat keberhasilan eksplorasi terkini maupun berbagai prospek yang menjanjikan di masa depan.
“Transaksi ini akan efektif setelah terpenuhinya persyaratan-persyaratan yang berlaku, termasuk persetujuan Pemerintah Indonesia,” ujarnya dalam keterangan resmi, Senin (12/10/2026).
Tim Riset KISI Sekuritas mengatakan, dampak aksi korporasi itu baru akan terasa jangka panjang, bukan jangka pendek.
Cekungan Kutai berisi proyek gas laut dalam milik Eni sebagiannya sudah berproduksi, namun sebagian besar masih pengembangan dg target operasi sekitar 2027-2028. Artinya, kontribusi tahun ini masih kecil.
Hak partisipasi 10% non-operator memang sumber pendapatan baru yang pasif, dengan nilai strategisnya di penambahan cadangan gas berumur panjang dan eksposur LNG.
“Namun, MEDC wajib ikut menanggung 10% belanja modal pengembangan yang nilainya miliaran dolar. Jadi, sebelum menghasilkan aset ini justru menyerap kas,” ujarnya kepada Kontan, Senin (12/10/2026).
Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama mengatakan, akuisisi tersebut positif untuk prospek jangka panjang MEDC karena memperluas portofolio migas sekaligus membuka peluang tambahan pendapatan dari produksi gas dan kondensat.
“Potensi Cekungan Kutai juga menarik setelah adanya temuan gas besar di wilayah tersebut,” ujarnya kepada Kontan, Senin (12/10/2026).
Namun, karena MEDC mengambil hak partisipasi nonoperator sebesar 10%, dampaknya terhadap pendapatan dan laba akan bergantung pada tahap pengembangan aset, realisasi produksi, serta keekonomian proyek.
“Alhasil, dalam jangka pendek, kontribusinya kemungkinan belum signifikan, tetapi dalam jangka panjang bisa menjadi katalis pertumbuhan jika proyek berkembang sesuai rencana,” paparnya.
Analis BRI Danareksa Sekuritas, Abida Massi Armand mengatakan, nilai transaksi tersebut belum diungkap dan akuisisi baru efektif setelah persetujuan pemerintah. Sementara, porsi 10% sebagai non-operator berarti kontribusi volume relatif kecil terhadap produksi MEDC yang sekitar 165-170 MBOEPD.
Dalam jangka panjang, nilai ini cukup strategis. Empat PSC di Cekungan Kutai, yakni Muara Bakau, Ganal, West Ganal, dan East Ganal, mencakup aset yang sudah berproduksi sekaligus penemuan gas besar Geliga yang terhubung dengan rantai pasok LNG Bontang.
Baca Juga: Mirae Prediksi MSCI Masih Bekukan Saham RI, BREN, DSSA & AMMN Perlu Penuhi Syarat
“Ini nantinya akan menjadi sumber pendapatan baru, dengan risiko operasional lebih rendah karena dikelola Searah, patungan Eni dan Petronas, meski MEDC memiliki kendali yang terbatas atas jadwal pengembangan,” katanya kepada Kontan, Senin.
Prospek kinerja MEDC di sisa tahun 2026 hingga 2027 bergantung pada harga minyak dan kontribusi PT Amman Mineral Internasional Tbk (AMMN), yang labanya di semester II 2026 ini berisiko turun lantaran izin ekspor konsentrat sementara berakhir.
Tim Riset KISI Sekuritas melihat, jika MEDC melanjutkan akuisisi agresif, risikonya akan berdampak pada utang dan belanja modal menumpuk saat suku bunga tinggi. Apalagi, proyek laut dalam rawan pembengkakan biaya serta penundaan tanpa MEDC punya kendali.
Risiko negatif secara keseluruhan untuk MEDC juga mencakup katalis harga dari konflik geopolitik yang bisa hilang cepat dan leverage grup.
Namun, masih ada sentimen positif untuk MEDC di tengah harga energi yang masih tinggi, cadangan gas bertambah, dan operator yang berpengalaman.
“Dibanding peers, segmen MEDC paling terdiversifikasi tapi paling sensitif ke harga minyak dan AMMN sekaligus. Sementara, misalnya PT Energi Mega Persada Tbk (ENRG), cenderung lebih stabil karena gas berbasis kontrak ambil-atau-bayar,” tuturya.
Elandry melihat, prospek MEDC masih cukup menarik hingga 2027, didukung potensi peningkatan produksi migas, pengembangan aset gas, serta kontribusi bisnis pembangkit listrik dan pertambangan.
Sentimen positif lainnya adalah peluang kenaikan harga minyak dan gas yang dapat meningkatkan pendapatan serta EBITDA.
Namun, ekspansi melalui akuisisi juga memiliki risiko, terutama kebutuhan pendanaan, kenaikan utang, biaya pengembangan, dan risiko keterlambatan produksi.
Selain itu, MEDC juga tetap sensitif terhadap volatilitas harga minyak dan gas serta nilai tukar.
Dibandingkan peers, MEDC memiliki keunggulan dari diversifikasi bisnis dan potensi pertumbuhan produksi, tetapi investor tetap perlu mencermati leverage dan kemampuan perusahaan mengonversi ekspansi menjadi arus kas.
“Disiplin dalam memilih aset dan menjaga neraca menjadi kunci agar ekspansi MEDC ini tidak membebani fundamental,” paparnya.
Secara fundamental, MEDC masih menarik untuk dicermati bagi investor dengan horizon menengah hingga panjang, terutama jika pertumbuhan produksi dan kontribusi aset baru berjalan sesuai ekspektasi.
“Namun, keputusan investasi tetap perlu mempertimbangkan harga minyak, valuasi saham, dan kondisi utang perusahaan,” katanya.
Elandry pun belum memberikan rekomendasi untuk saham MEDC. Sedangkan, Abisa merekomendasikan beli untuk MEDC dengan target harga Rp 2.200 per saham.
Baca Juga: Moya Indonesia (MOYA) Bentuk Usaha Patungan untuk Garap Infrastruktur Air di 2 Lokasi
Cek Berita dan Artikel yang lain di Google News