Reporter: Rashif Usman | Editor: Dimas Andi Shadewo
KONTAN.CO.ID - JAKARTA. Kinerja bottom line emiten produsen minyak dan gas (migas), PT Medco Energi Internasional Tbk (MEDC) diprediksi moncer untuk tahun 2026 hingga 2028 mendatang.
Dalam risetnya, BRI Danareksa Sekuritas mengerek proyeksi laba bersih MEDC untuk 2026, 2027, dan 2028 masing-masing sebesar 27%, 51%, dan 62%. Dengan revisi itu, laba bersih MEDC diperkirakan mencapai US$ 492 juta pada 2026, US$ 634 juta pada 2027, dan US$ 672 juta pada 2028.
Analis BRI Danareksa Sekuritas Andhika Audrey menjelaskan, proyeksi laba bersih tersebut terutama didorong dua faktor. Pertama, kontribusi laba PT Amman Mineral Internasional Tbk (AMMN) yang lebih besar.
Dalam hal ini, kontribusi laba dari AMMN diprediksi naik menjadi US$ 273 juta pada 2026, US$ 400 juta pada 2027, dan US$ 470 juta pada 2028. Hal ini sejalan dengan peningkatan produksi tembaga dan emas AMMN serta operasinya yang mulai normal setelah smelter beroperasi.
Faktor kedua adalah asumsi harga minyak yang lebih tinggi, yakni US$ 86, US$ 84, dan US$ 82 per barel untuk periode 20262028. Asumsi harga minyak tersebut mengacu pada prospek pasokan yang makin ketat di tengah penurunan cadangan strategis.
Setelah laporan kinerja semester I-2026 yang melampaui ekspektasi, manajemen MEDC tetap mempertahankan target produksi migas pada 2026 di kisaran 165-170 mboepd.
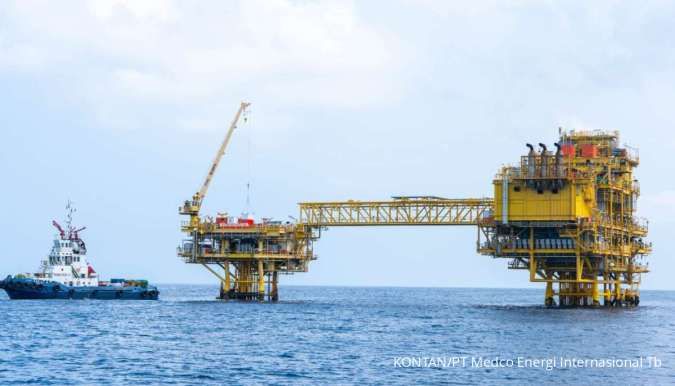
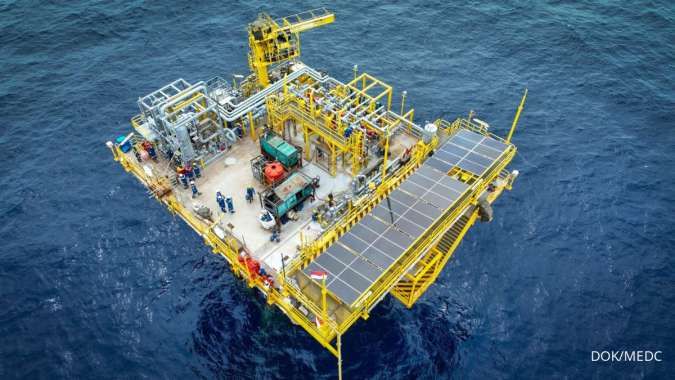
Andhika bilang pertumbuhan produksi migas MEDC akan terjadi secara bertahap. Hal ini dipicu oleh beroperasinya sejumlah proyek. Contohnya, Proyek Sambar yang mulai berproduksi sebagian pada kuartal IV-2026 dengan volume sekitar 108 juta kaki kubik gas per hari (mmscfd) pada 2027. Selain itu, ada Proyek Rebonjaro ditargetkan mulai berproduksi pada kuartal I-2027. Ada pula Proyek Sakakemang yang diharapkan menghasilkan gas pertama pada kuartal III-2027
"Berdasarkan panduan terbaru tersebut, kami menaikkan proyeksi produksi MEDC untuk 2026-2028 sebesar 0,8%-4,6%, menjadi 170, 178, dan 179 mboepd dibandingkan proyeksi sebelumnya adalah 168, 174, dan 177 mboepd," kata Andhika dalam riset, Rabu (7/10).
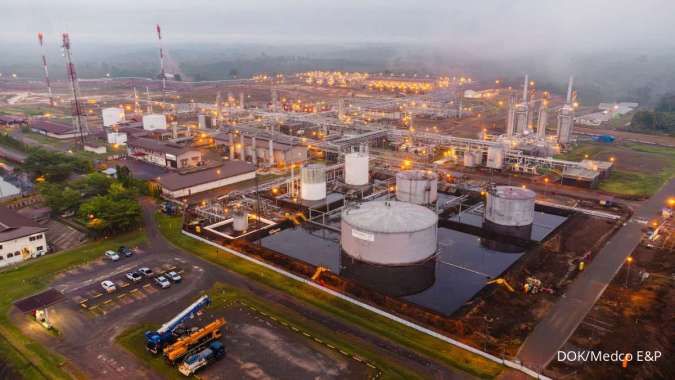
Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama melihat prospek jangka panjang MEDC masih cukup positif. Pertumbuhan laba MEDC di masa depan ditopang oleh beberapa faktor, terutama peningkatan produksi migas dari proyek baru dan optimalisasi aset lama, termasuk Oman Block 60.
Lantas, Elandry menyebut saham MEDC lebih menarik untuk investasi jangka menengah hingga panjang. Alhasil, saham MEDC direkomendasikan beli secara bertahap dengan target harga sekitar Rp 2.000–Rp 2.100 per saham.
Cek Berita dan Artikel yang lain di Google News