Penulis: Muhammad Alief Andri | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Pelemahan harga nikel di pasar global menjadi tantangan bagi emiten produsen nikel dalam menjaga profitabilitas pada kuartal IV 2026.
Di tengah risiko kelebihan pasokan dan pemulihan permintaan yang belum optimal, efisiensi biaya serta pengembangan produk hilir bernilai tambah tinggi menjadi kunci untuk mempertahankan kinerja perusahaan.
Berdasarkan data Trading Economics, Kamis (8/10/2026) pukul 16.15, harga nikel berada di level US$ 15.547 per ton. Harga komoditas tersebut melemah 7,88% dalam sebulan.
Equity Analyst Indo Premier Sekuritas David Kurniawan mengatakan, penurunan harga nikel berpotensi menekan pendapatan dan margin laba bersih emiten pada kuartal IV 2026. Salah satu faktor utama yang membayangi pasar adalah kelebihan pasokan global, terutama seiring pesatnya peningkatan kapasitas pengolahan nikel di Indonesia.
“Pelemahan harga nikel berpotensi menekan margin laba bersih dan pendapatan emiten pada Q4 2026. Penyebab utamanya adalah kondisi oversupply pasokan global terutama dari pesatnya kapasitas pengolahan di Indonesia serta pemulihan ekonomi kawasan global (seperti Tiongkok) yang cenderung lambat di sektor baja nirkarat (stainless steel),” kata David kepada Kontan, Kamis (8/10/2026).
Baca Juga: Rupiah Terancam Tembus Rp 18.000 per Dolar AS, Ini Pemicu Tekanannya
Untuk menghadapi tekanan tersebut, David menilai emiten perlu memperkuat efisiensi biaya operasional, antara lain dengan mengoptimalkan cash cost dan memperketat belanja modal atau capital expenditure (capex).
Selain efisiensi, perusahaan juga dapat meningkatkan porsi produk hilir bernilai tambah tinggi, seperti mixed hydroxide precipitate (MHP) dan nickel matte, yang dibutuhkan dalam rantai pasok baterai. Penguatan integrasi rantai pasok melalui kerja sama dengan mitra strategis global juga penting untuk mengamankan kontrak penjualan jangka panjang atau offtake.
Prospek saham nikel pada akhir 2026
Memasuki akhir 2026 hingga 2027, David memperkirakan prospek sektor nikel cenderung moderat dan bergerak konsolidatif. Pemulihan harga diperkirakan berlangsung secara bertahap seiring dengan proses penyeimbangan pasokan dan permintaan global.
“Sentimen positifnya antara lain akselerasi adopsi EV global, peningkatan permintaan MHP, dan potensi stimulus ekonomi Tiongkok. Sementara sentimen negatifnya berasal dari risiko oversupply yang berlanjut, tren penurunan penggunaan baterai berbasis nikel karena persaingan dengan LFP, serta hambatan isu lingkungan atau ESG,” ujar David.
Menurut David, perkembangan industri kendaraan listrik atau electric vehicle (EV) dan hilirisasi nikel berpotensi menjadi penahan tekanan terhadap kinerja emiten. Produk olahan untuk rantai pasok baterai, seperti MHP dan nikel sulfat, dinilai memiliki margin yang lebih stabil dibandingkan produk nikel kelas rendah, seperti ferronickel dan nickel pig iron (NPI).
Baca Juga: Evaluasi MSCI November 2026, Akankah Status Freeze Pasar Saham Indonesia Dicabut?
Meski demikian, pengembangan hilirisasi belum tentu mampu mengimbangi penurunan harga nikel global dalam waktu singkat. David menilai, kontribusi utama produk hilir lebih terlihat dalam menjaga kesinambungan volume penjualan dan memperkuat posisi perusahaan dalam rantai pasok industri baterai.
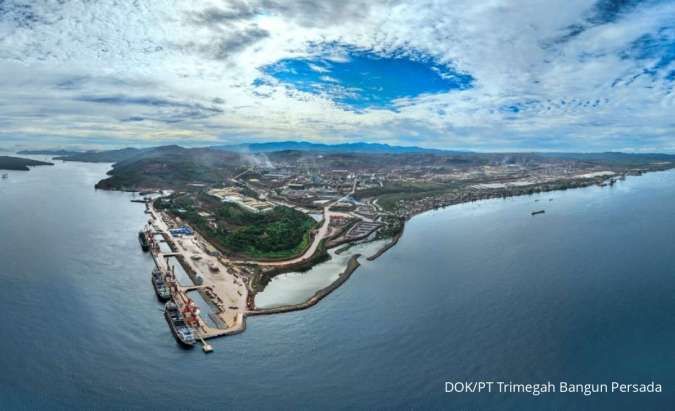
Dari sisi pilihan saham, David menilai produsen nikel dengan struktur biaya rendah dan eksposur kuat terhadap ekosistem kendaraan listrik masih menarik untuk dicermati. Dua emiten yang menjadi pilihannya adalah PT Trimegah Bangun Persada Tbk (NCKL) dan PT Vale Indonesia Tbk (INCO).
NCKL memiliki potensi katalis dari ekspansi kapasitas fasilitas pengolahan menggunakan teknologi high pressure acid leach (HPAL) serta peningkatan efisiensi operasional. Sementara itu, INCO didukung struktur cash cost yang kompetitif dan pengembangan proyek HPAL jangka panjang bersama mitra global.
ANTM dan MBMA menjadi pilihan saham nikel
Sementara itu, Analis Fundamental BRI Danareksa Sekuritas Abida Massi Armand mengatakan, dampak pelemahan harga nikel akan berbeda pada setiap emiten, bergantung pada komposisi produk, struktur biaya, dan diversifikasi bisnisnya.
Penurunan harga nikel berpotensi menekan harga jual rata-rata produk hilir, seperti NPI dan nickel matte. Harga bijih nikel juga dapat terdampak karena harga patokan mineral (HPM) mengacu pada harga global.
“Tekanan paling berat dirasakan produsen NPI yang marginnya sudah menipis sejak kuartal II akibat kenaikan biaya input. Emiten dengan diversifikasi komoditas lebih terlindungi,” ujar Abida.
Untuk memitigasi risiko tersebut, Abida menyarankan emiten meningkatkan efisiensi energi dan mengintegrasikan pasokan bijih dari tambang sendiri. Perusahaan juga dapat menggeser bauran produk ke komoditas hilir bernilai tambah lebih tinggi, seperti MHP, serta mengamankan kontrak jangka panjang dengan offtaker.
Baca Juga: Impor Batubara India Naik, Simak Rekomendasi Saham PTBA dan ITMG
Dari sisi rekomendasi saham, Abida memilih PT Aneka Tambang (Persero) Tbk (ANTM) sebagai pilihan utama dengan rekomendasi BUY dan target harga Rp 4.900 per saham.
Menurut Abida, lebih dari separuh laba ANTM berasal dari perdagangan emas domestik. Diversifikasi tersebut membuat kinerja perusahaan dinilai relatif lebih tahan terhadap pelemahan harga nikel. Selain itu, eksposur ekspor ANTM hanya sekitar 2,5% dari total pendapatan.
Untuk investor yang menginginkan eksposur lebih langsung terhadap sektor nikel, Abida memilih PT Merdeka Battery Materials Tbk (MBMA) dengan target harga Rp 880 per saham.
Potensi pertumbuhan MBMA ditopang oleh peningkatan produksi atau ramp-up proyek HPAL. Namun, investor tetap perlu mencermati tekanan margin pada bisnis hilir perusahaan di tengah pelemahan harga nikel dan tantangan biaya produksi.
Cek Berita dan Artikel yang lain di Google News