Reporter: Pulina Nityakanti | Editor: Noverius Laoli
KONTAN.CO.ID - JAKARTA. Indeks Harga Saham Gabungan (IHSG) berpeluang pulih pada kuartal IV 2026 setelah terkoreksi tajam sepanjang tahun.
Namun, ruang penguatan diperkirakan terbatas karena tekanan rupiah, tingginya imbal hasil obligasi Amerika Serikat (AS), serta derasnya arus keluar dana asing masih membayangi pasar saham domestik.
Head of Research PT Mirae Asset Sekuritas Indonesia, Rully Arya Wisnubroto, menilai, IHSG masih memiliki ruang untuk rebound pada tiga bulan terakhir 2026. Meski demikian, pemulihan kemungkinan tidak berlangsung merata di seluruh sektor dan saham.
“Rebound lebih mungkin terjadi secara selektif, bukan broad-based rally,” ujar Rully kepada Kontan, Minggu (4/10/2026).
Baca Juga: Simak Prospek Laju Pergerakan IHSG di Sisa Tahun 2026
Secara historis, akhir tahun memang kerap menjadi periode positif bagi IHSG. Pada kuartal III 2025, IHSG tumbuh 16,36% secara kuartalan dan 7,08% secara tahunan.
Penguatan berlanjut pada kuartal IV 2025 dengan kenaikan 7,27% secara kuartalan dan 22,13% secara tahunan.
Namun, kondisi pasar pada 2026 jauh berbeda. Mengacu data Bursa Efek Indonesia (BEI), IHSG pada kuartal II 2026 anjlok 19,93% secara kuartalan dan 18,54% secara tahunan.
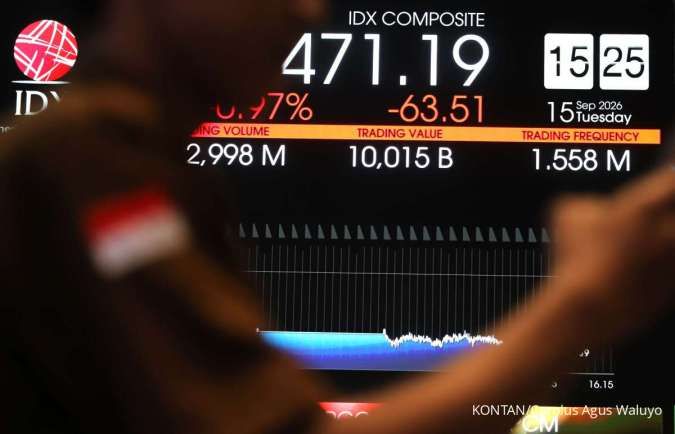
Hingga penutupan perdagangan Jumat (2/10/2026), IHSG berada di level 6.036,88 atau telah merosot 30,18% sejak awal tahun.
Rully mengatakan, secara kuartalan IHSG sebenarnya masih mencatatkan kenaikan sekitar 8% pada kuartal III 2026.
Namun, pergerakannya tidak merata. Penguatan yang terjadi pada Juli-Agustus berbalik menjadi koreksi tajam pada September, saat IHSG turun sekitar 6,6%.
Tekanan tersebut berlanjut memasuki Oktober. Kondisi ini membuat momentum pasar saat ini jauh lebih lemah dibandingkan pertengahan kuartal III.
Baca Juga: Cermati Saham yang Banyak Ditadah Asing dalam Sepekan Saat IHSG Ambruk ke 6.036
Tekanan terhadap IHSG tidak terlepas dari kombinasi faktor global dan domestik.
Dari eksternal, kenaikan suku bunga The Fed, tingginya imbal hasil US Treasury, dolar AS yang tetap kuat, serta harga minyak dan risiko geopolitik meningkatkan tekanan terhadap pasar negara berkembang.
Kondisi tersebut membuat rupiah lebih rentan sekaligus menekan minat investor asing terhadap aset Indonesia.
Dari dalam negeri, fundamental ekonomi dinilai masih cukup resilien. Namun, pasar menghadapi ketidakpastian dari perubahan kebijakan, likuiditas domestik yang belum terlalu longgar, serta perubahan struktur perdagangan di pasar.
“Likuiditas domestik masih bisa menjadi buffer, tetapi belum cukup menggantikan foreign demand terhadap saham-saham large cap,” kata Rully.
Dengan kondisi tersebut, Rully memperkirakan IHSG pada akhir 2026 masih akan bergerak dalam rentang yang lebar, yakni 5.900-6.900.
Baca Juga: IHSG Terkoreksi 3,28% dalam Sepekan, Analis Cermati Peluang Rebound Pekan Depan
Saham bank masih menarik secara selektif.
Perubahan arus dana asing juga membuat sektor yang menjadi penopang IHSG ikut berganti. Pada fase reli Juli-Agustus, saham perbankan besar sempat menjadi motor penguatan indeks seiring masuknya dana asing.
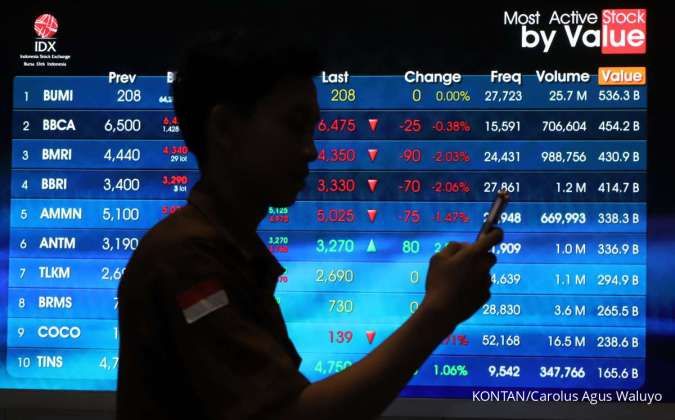
Namun, ketika foreign flow berbalik keluar pada September, saham bank berkapitalisasi besar seperti PT Bank Central Asia Tbk (BBCA), PT Bank Rakyat Indonesia Tbk (BBRI), dan PT Bank Mandiri Tbk (BMRI) justru ikut menekan IHSG.
Menurut Rully, kondisi tersebut menunjukkan masih besarnya ketergantungan saham-saham berkapitalisasi besar terhadap partisipasi investor asing.
Baca Juga: Tertekan di Pekan ini, Begini Proyeksi IHSG di Pekan Depan
Memasuki kuartal IV 2026, sektor perbankan masih dinilai menarik, tetapi pemilihannya perlu lebih selektif. Bank dengan funding franchise dan posisi likuiditas yang kuat dinilai lebih mampu menghadapi kondisi likuiditas dan pendanaan yang ketat.
BBCA menjadi salah satu contoh karena memiliki posisi likuiditas yang relatif lebih baik. Sebaliknya, investor perlu lebih berhati-hati terhadap bank dengan posisi likuiditas yang lebih terbatas.
Di sisi lain, tekanan terhadap rupiah menjadi faktor penting yang perlu diperhatikan investor asing. Pelemahan rupiah dapat menggerus imbal hasil investasi ketika dikonversi kembali ke dolar AS.
Hingga saat ini, aliran dana asing di pasar reguler telah mencapai net sell Rp107,43 triliun secara year to date (YTD).
Karena itu, Rully tidak menyarankan investor mengejar momentum hanya karena ekspektasi window dressing pada akhir tahun. Menurutnya, kondisi global dan arus dana asing pada 2026 berbeda dibandingkan periode sebelumnya.
Investor dinilai lebih baik memprioritaskan emiten dengan neraca keuangan yang kuat, arus kas sehat, dan prospek pertumbuhan laba yang lebih terlihat.
Cek Berita dan Artikel yang lain di Google News