Penulis: Muhammad Alief Andri | Editor: Ignatia Maria Sri Sayekti
KONTAN.CO.ID - JAKARTA. Kenaikan harga pulp China menjadi sekitar US$ 585 per ton pada September 2026 memberikan angin segar bagi kinerja emiten pulp dan paper. Namun, prospek sektor ini mulai menghadapi tantangan seiring dengan tambahan kapasitas produksi global yang berpotensi menekan harga pulp mulai 2027.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, kenaikan harga pulp cukup positif untuk menopang kinerja emiten pulp dan paper hingga 2027, terutama bagi produsen dengan eksposur besar terhadap penjualan pulp dan struktur biaya yang efisien.
Jika harga pulp China mampu bertahan di kisaran US$ 585 hingga US$ 600 per ton, terdapat ruang bagi peningkatan average selling price (ASP), pendapatan, dan margin. Namun, dampaknya akan berbeda antar emiten karena dipengaruhi bauran produk, kontrak penjualan, biaya bahan baku, energi, serta nilai tukar rupiah.
“Kenaikan harga pulp dapat menjadi katalis kinerja pada 2026 hingga 2027, tetapi perlu dicermati bahwa efeknya bisa lebih terbatas apabila harga mulai terkoreksi akibat tambahan kapasitas global,” kata Nafan kepada Kontan, Senin (5/10/2026).
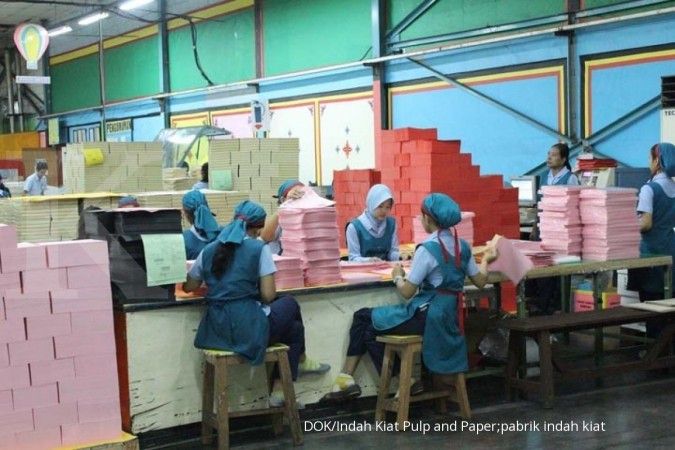
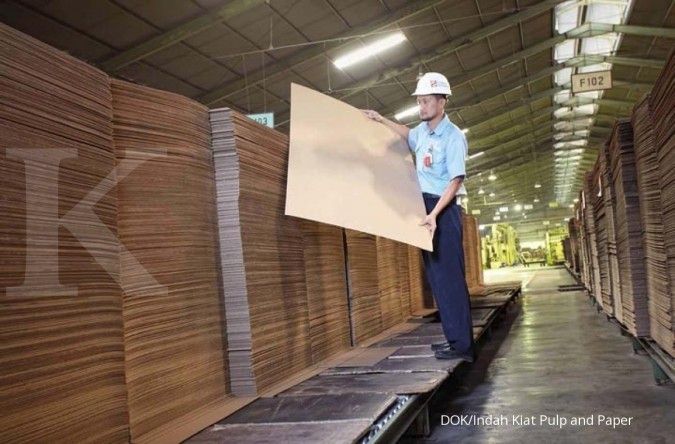
Menurut Nafan, emiten yang berpotensi paling diuntungkan adalah perusahaan dengan eksposur pulp besar, kapasitas produksi kompetitif, integrasi vertikal, serta neraca yang relatif sehat. Di Bursa Efek Indonesia, PT Indah Kiat Pulp & Paper Tbk (INKP) dan PT Pabrik Kertas Tjiwi Kimia Tbk (TKIM) menjadi dua nama yang relevan untuk dicermati.
Baca Juga: Harga Pulp Berpotensi Tertekan pada 2027, Analis Ungkap Prospek INKP
Investment Analyst Infovesta Utama, Ekky Topan menambahkan, kenaikan harga pulp China dari US$ 568 per ton pada Agustus menjadi sekitar US$ 585 per ton pada September cukup membantu kinerja emiten pulp, terutama pada kuartal IV 2026.
Menurutnya, kenaikan harga pulp saat ini lebih menjadi penopang earnings jangka pendek. Pasalnya, pergerakan harga benchmark pulp biasanya memiliki jeda sebelum tercermin dalam harga jual yang dibukukan perusahaan.
“Kami masih melihat kondisi 2026 lebih baik dibandingkan kekhawatiran sebelumnya, tetapi untuk 2027 perlu lebih hati-hati,” ujar Ekky.
Ia menyebut mulai 2027 terdapat tambahan kapasitas baru, antara lain sekitar 2,8 juta ton kapasitas terintegrasi di China, OKI II sekitar 1,4 juta ton, serta proyek Sucuriú di Brasil sekitar 3,5 juta ton. Meski sebagian besar tambahan pasokan baru diperkirakan baru terasa penuh pada 2028 hingga 2029, ekspektasi peningkatan pasokan tersebut berpotensi membatasi kenaikan harga pulp sejak 2027.
Dengan kondisi tersebut, Ekky memperkirakan harga pulp dapat berada di sekitar US$ 550 per ton pada 2027 dan US$ 500 per ton pada 2028.
Dari sisi emiten, Ekky lebih menyukai INKP karena memiliki eksposur lebih langsung terhadap harga pulp sekaligus mulai memiliki sumber pertumbuhan lain dari pabrik Indah Kiat Karawang. Pada semester I 2026, penjualan INKP tumbuh sekitar 8,7% secara tahunan menjadi US$ 1,70 miliar, sedangkan laba bersih meningkat lebih dari dua kali lipat menjadi sekitar US$ 372 juta.
Pabrik Karawang juga menambah kapasitas produk industrial paper dan packaging hingga sekitar 3,9 juta ton. Komposisi produk white packaging yang lebih tinggi dinilai memiliki margin relatif lebih baik.
Baca Juga: Indah Kiat Pulp & Paper (INKP) Bagi Dividen Rp 410,32 Miliar, Cek Jadwalnya Disini
“Jadi ketika harga pulp nanti kembali melemah, ekspansi packaging ini diharapkan dapat menjadi penyeimbang terhadap margin,” kata Ekky.
Sementara itu, TKIM juga masih dinilai memiliki prospek yang cukup baik. Pada semester I 2026, penjualan TKIM tumbuh sekitar 7,8% menjadi US$ 528,6 juta, sementara laba bersih meningkat menjadi sekitar US$ 262,5 juta.
Namun, karakter bisnis TKIM yang lebih banyak berada di produk kertas, stationery dan industrial paper membuat kenaikan harga pulp tidak selalu menjadi keuntungan langsung. Pulp juga merupakan salah satu bahan baku sehingga kemampuan perusahaan melakukan penyesuaian harga dan menjaga spread antara harga jual kertas dengan biaya pulp menjadi penting.
Dari sisi margin sektor, Nafan menilai prospeknya masih positif dalam jangka pendek hingga 2027. Namun, margin berpotensi mengalami normalisasi setelah tambahan kapasitas global mulai beroperasi.
Jika harga pulp turun menuju sekitar US$ 550 per ton pada 2027 dan US$ 500 per ton pada 2028, margin berpotensi tertekan dibandingkan periode ketika harga berada di sekitar US$ 600 per ton. Karena itu, efisiensi operasional, peningkatan produktivitas, diversifikasi produk bernilai tambah, serta pengendalian biaya finansial akan semakin menentukan profitabilitas emiten.
Baca Juga: Indah Kiat Pulp & Paper (INKP) Bagi Dividen Rp 410,32 Miliar, Cek Jadwalnya Disini
Ekky menilai kuartal IV 2026 masih cukup mendukung apabila harga pulp mampu bertahan di kisaran US$ 580 hingga US$ 600 per ton. Memasuki 2027, margin sektor diperkirakan menjadi lebih selektif, terutama bagi produsen yang memiliki struktur biaya lebih tinggi.
“Katalis yang perlu diperhatikan adalah pemulihan demand China, restocking menjelang musim permintaan yang lebih tinggi, penutupan atau pengurangan kapasitas produsen dengan biaya tinggi, serta ramp-up pabrik Karawang untuk INKP,” jelas Ekky.
Di sisi lain, risiko utama berasal dari oversupply global mulai 2027, perlambatan ekonomi China, pelemahan harga pulp yang lebih cepat dari perkiraan, serta kenaikan biaya energi dan freight. Untuk INKP, risiko tambahan berasal dari potensi ramp-up pabrik Karawang yang lebih lambat sehingga tambahan kapasitas belum mampu mengompensasi pelemahan siklus pulp.
Untuk saham, Nafan memberikan rekomendasi akumulasi beli untuk INKP dengan target harga Rp 10.550 per saham.
Ekky juga menempatkan INKP sebagai pilihan utama dengan rekomendasi akumulasi atau buy on weakness. Ia melihat target harga sekitar Rp 10.000 hingga Rp 12.000 per saham masih realistis. Sementara itu, TKIM dinilai masih menarik untuk akumulasi bertahap dengan target konservatif Rp 8.400 hingga Rp 9.000 per saham.
“Secara keseluruhan, kami masih cukup positif terhadap sektor pulp dan paper sampai akhir 2026, tetapi memasuki 2027 view kami menjadi lebih selektif. Kenaikan harga pulp saat ini memang membantu, tetapi menurut kami cerita yang lebih penting untuk jangka menengah adalah siapa yang mampu menjaga efisiensi dan meningkatkan kontribusi produk bernilai tambah ketika suplai global kembali meningkat,” tutup Ekky.
Baca Juga: Oki Pulp & Paper Rilis Obligasi Jumbo Rp 3,4 Triliun, Tawarkan Kupon Hingga 10,5%
Cek Berita dan Artikel yang lain di Google News