Reporter: Rashif Usman | Editor: Handoyo
KONTAN.CO.ID - JAKARTA. Pelemahan nilai tukar rupiah hingga menembus level Rp 18.180 per dolar Amerika Serikat (AS) menambah tekanan bagi pasar keuangan domestik. Kondisi ini turut membayangi pergerakan Indeks Harga Saham Gabungan (IHSG) yang terkoreksi tajam di tengah berlanjutnya arus keluar modal asing dan kenaikan imbal hasil obligasi pemerintah.
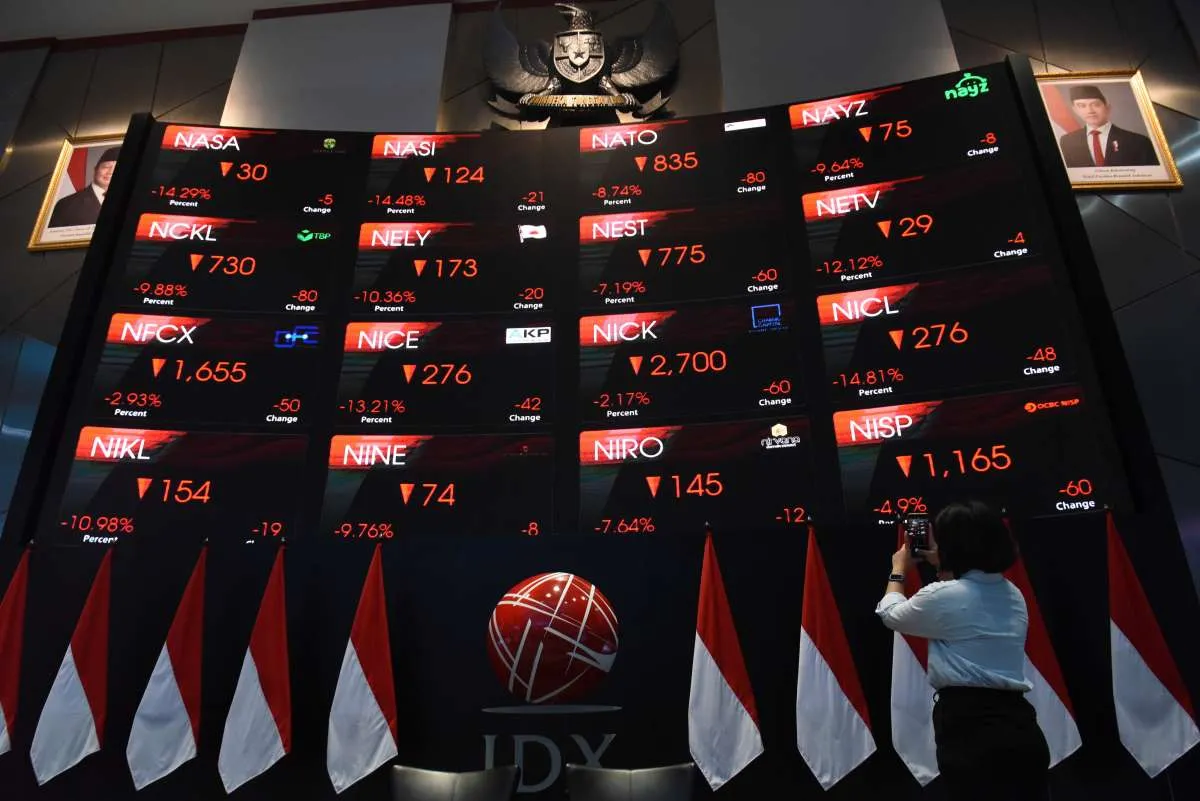
Pada akhir perdagangan Rabu (28/10/2026), rupiah spot melemah 0,15% ke level Rp 18.184 per dolar AS. Sementara itu, IHSG merosot 1,65% ke level 5.179,06 pada perdagangan sesi I.
Financial Educator Manager Sucor Sekuritas Hendry Wijaya mengatakan, pelemahan rupiah menjadi salah satu faktor yang dapat menekan pasar saham. Menurutnya, terdapat tiga dampak utama depresiasi nilai tukar terhadap pasar saham domestik.
Pertama, imbal hasil investor asing berpotensi menyusut. Investor asing menghitung keuntungan dan kerugian dalam dolar AS. Ketika rupiah melemah, keuntungan investasi mereka ikut tergerus saat dikonversi kembali ke dolar AS.
Kedua, biaya operasional dan beban utang emiten meningkat. Perusahaan yang bergantung pada bahan baku impor harus menanggung kenaikan biaya seiring pelemahan rupiah. Begitu pula emiten yang memiliki utang dalam dolar AS, tetapi memperoleh pendapatan dalam rupiah, karena nilai kewajiban pembayaran utangnya menjadi lebih besar.
Baca Juga: Wall Street Dibuka Bervariasi, Saham Teknologi Menguat
Ketiga, ruang penurunan suku bunga acuan semakin terbatas. Rupiah yang melemah dapat membuat Bank Indonesia lebih berhati-hati dalam memangkas suku bunga. Padahal, penurunan suku bunga biasanya menjadi salah satu katalis positif bagi pasar saham.
Meski demikian, Hendry menjelaskan bahwa pelemahan IHSG tidak semata-mata disebabkan oleh depresiasi rupiah.
Tekanan terhadap indeks saham domestik merupakan kombinasi sejumlah faktor, mulai dari rupiah yang berada di kisaran Rp 18.180 per dolar AS, kenaikan yield Surat Berharga Negara (SBN) tenor 10 tahun ke sekitar 7,5%, hingga berlanjutnya arus keluar modal asing. Selain itu, pelaku pasar juga menantikan keputusan suku bunga bank sentral Amerika Serikat, The Federal Reserve (The Fed).
Dana Asing Keluar, Rupiah dan IHSG Tertekan
Hendry menjelaskan, pelemahan rupiah dan keluarnya dana asing dapat saling memperburuk kondisi pasar keuangan domestik. Akumulasi jual bersih investor asing di pasar reguler sepanjang tahun ini tercatat mencapai sekitar Rp 124,9 triliun.
"Saat asing menjual saham, mereka menukar rupiah ke dolar, sehingga rupiah makin tertekan. Sebaliknya, rupiah yang melemah membuat asing makin enggan bertahan," kata Hendry kepada Kontan, Rabu (28/10/2026).
Namun, menurut Hendry, risiko terbesar bagi pasar saham ke depan bukan hanya pelemahan rupiah, melainkan juga potensi perubahan klasifikasi pasar modal Indonesia oleh penyedia indeks global, MSCI.
MSCI mengusulkan agar Indonesia diturunkan statusnya dari Emerging Market menjadi Standalone Market. Usulan tersebut berpotensi memicu arus keluar dana asing dalam jumlah besar.
Dana pasif yang berpotensi keluar diperkirakan mencapai US$ 3 miliar hingga US$ 6 miliar. Nilai tersebut bahkan dapat meningkat hingga US$ 19 miliar apabila investor aktif turut melepas kepemilikannya. Sementara itu, UBS memperkirakan potensi arus keluar dana pasif sekitar US$ 4 miliar.
Dalam jangka sangat pendek, perhatian pelaku pasar juga tertuju pada keputusan suku bunga The Fed yang dijadwalkan diumumkan pada Kamis dini hari WIB, 29 Oktober 2026.
Penguatan dolar AS terjadi seiring dengan antisipasi pasar terhadap kemungkinan sikap hawkish The Fed. Apabila keputusan dan pernyataan bank sentral AS tersebut tidak seketat perkiraan pasar, rupiah berpeluang memperoleh ruang penguatan untuk sementara waktu.
Baca Juga: Laba Bersih HM Sampoerna (HMSP) Makin Ngebul, Ini Prospek dan Rekomendasi Sahamnya
Tiga Kelompok Saham yang Berpotensi Tertekan
Hendry memaparkan tiga kelompok saham yang berpotensi terdampak negatif oleh pelemahan rupiah.
Pertama, emiten yang bergantung pada bahan baku impor. Pelemahan rupiah dapat meningkatkan biaya produksi dan menekan margin keuntungan perusahaan.
Di sektor farmasi, sekitar 85%–95% bahan baku masih berasal dari impor. Sementara itu, industri otomotif juga memiliki ketergantungan terhadap komponen impor sehingga pelemahan rupiah berpotensi meningkatkan biaya produksi.
Kedua, emiten dengan utang dalam dolar AS tanpa lindung nilai atau hedging. Perusahaan dalam kelompok ini berisiko menanggung kenaikan nilai kewajiban ketika rupiah melemah.
Sebagai gambaran, setiap pelemahan rupiah sebesar Rp 1.000 per dolar AS akan menambah nilai kewajiban utang sekitar Rp 1 triliun untuk setiap US$ 1 miliar utang yang tidak dilindung nilai, dengan asumsi nilai pokok utang tetap.
Ketiga, saham-saham berkapitalisasi besar yang menjadi sasaran penjualan investor asing. Kelompok ini mencakup sembilan konstituen MSCI Global Standard yang berpotensi menghadapi tekanan akibat arus dana asing.
Dalam kondisi tersebut, penurunan harga saham tidak selalu mencerminkan memburuknya fundamental perusahaan. Tekanan juga dapat muncul akibat penyesuaian portofolio dan keputusan investor asing untuk mengurangi eksposur terhadap pasar Indonesia.
Sebaliknya, emiten eksportir komoditas, seperti batu bara, kelapa sawit, dan logam dasar, relatif memiliki perlindungan alami terhadap pelemahan rupiah. Hal ini karena pendapatan mereka umumnya berasal dari penjualan dalam dolar AS, sedangkan sebagian besar biaya operasional dibayarkan dalam rupiah.
Meski demikian, dampak pelemahan rupiah terhadap masing-masing emiten tetap bergantung pada struktur biaya, komposisi pendapatan, serta kebijakan lindung nilai perusahaan.
Strategi Investor Menghadapi Rupiah yang Melemah
Menghadapi tekanan pasar saham, Hendry mengingatkan investor agar tidak mengambil keputusan secara terburu-buru. Investor juga perlu berhati-hati sebelum memanfaatkan penurunan harga saham untuk melakukan akumulasi.
Baca Juga: Indosat Andalkan Bisnis Telko untuk Pacu Ekspansi AI
"Valuasi memang sudah murah. Namun, peluang akumulasi lebih besar jika tekanan pada rupiah, pasar obligasi, dan arus keluar modal mulai mereda. Jika ingin membeli, lakukan secara bertahap, jangan sekaligus," tambah Hendry.
Selain itu, investor disarankan mencermati laporan keuangan kuartal III-2026, khususnya terkait porsi utang dalam dolar AS, penggunaan instrumen hedging, serta potensi kerugian akibat perubahan kurs.
Langkah ini penting untuk membedakan saham yang mengalami penurunan akibat arus keluar dana asing dengan saham yang terkoreksi karena penurunan kinerja fundamental.
Investor juga perlu mengutamakan perusahaan dengan neraca keuangan yang kuat. Emiten dengan tingkat utang rendah, arus kas stabil, dan kemampuan menaikkan harga jual tanpa kehilangan pelanggan dinilai memiliki ruang lebih baik untuk menghadapi tekanan biaya.
Di sisi lain, diversifikasi portofolio dapat dilakukan dengan mempertimbangkan emiten yang memiliki pendapatan dalam dolar AS. Pendapatan tersebut berpotensi menjadi penyeimbang alami ketika rupiah melemah, meskipun hasil akhirnya tetap bergantung pada struktur biaya dan kinerja masing-masing perusahaan.
Terakhir, Hendry menyarankan investor memantau lima indikator utama, yakni pergerakan nilai tukar rupiah, data arus dana asing bersih harian atau net foreign flow, yield SBN tenor 10 tahun, hasil rapat Federal Open Market Committee (FOMC) The Fed, serta perkembangan reformasi pasar modal Indonesia menjelang keputusan MSCI.
Cek Berita dan Artikel yang lain di Google News