Penulis: Muhammad Alief Andri | Editor: Anna Suci Perwitasari
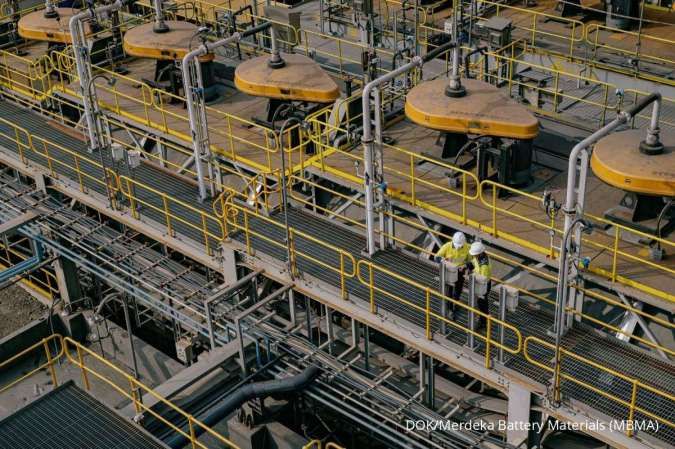
KONTAN.CO.ID - JAKARTA. Kinerja PT Merdeka Battery Materials Tbk (MBMA) pada semester I 2026 menunjukkan peningkatan EBITDA, meski tekanan pada margin sejumlah produk dan rugi selisih kurs membayangi laba bersih.
Analis PT Indo Premier Sekuritas (IPOT) Ryan Winipta mencatat, MBMA membukukan EBITDA US$ 313 juta pada semester I 2026, tumbuh sekitar 300% secara tahunan. Capaian tersebut sejalan dengan proyeksi IPOT maupun konsensus, masing-masing sebesar 49% dan 50% dari estimasi setahun.
Pada kuartal II 2026, EBITDA MBMA mencapai US$ 169 juta. Menurut IPOT, peningkatan tersebut terutama ditopang kontribusi segmen SCM yang lebih tinggi serta kenaikan margin bijih nikel setelah adanya revisi formula Harga Patokan Mineral atau HPM pada April 2026.
“Peningkatan EBITDA terutama berasal dari kontribusi SCM yang lebih tinggi serta kenaikan margin bijih nikel setelah revisi HPM pada April 2026, meskipun sebagian terdampak oleh penurunan margin kas NPI dan HGNM,” ujar Ryan dalam riset yang dikutip Kontan, Senin (28/9/2026).
Baca Juga: Margin Saham KLBF Tertekan, Kinerja Diproyeksi Pulih pada 2027
Di sisi lain, laba bersih MBMA pada kuartal II 2026 tercatat US$ 24 juta, sehingga laba bersih semester I 2026 mencapai US$ 54 juta. Capaian tersebut berada di bawah estimasi Indo Premier dan konsensus yang masing-masing telah mencapai 29% dan 33% dari proyeksi setahun.
Tekanan terutama berasal dari rugi selisih kurs sebesar US$ 32 juta pada kuartal II 2026. Selain itu, kontribusi perusahaan patungan atau joint venture juga melemah. MIA, perusahaan induk ESG HPAL, membukukan rugi bersih US$ 37 juta pada kuartal II 2026, berbalik dari laba US$ 4,7 juta pada kuartal I 2026.
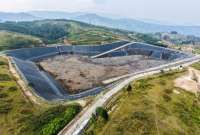
IPOT menyebut pelemahan tersebut berpotensi berkaitan dengan penghentian sementara sebagai langkah kehati-hatian setelah terjadi longsor di fasilitas penyimpanan tailing di sekitar area operasi.
Dari sisi operasional, kenaikan harga nikel di London Metal Exchange atau LME turut mendorong kenaikan harga jual rata-rata bijih nikel MBMA.
Harga jual rata-rata limonit mencapai US$ 26,1 per wmt, naik 29% secara kuartalan. Sementara itu, harga jual rata-rata saprolit mencapai US$ 58,9 per wmt atau meningkat 106% secara kuartalan.
Revisi formula HPM pada April 2026 kemudian meningkatkan margin kas saprolit dan limonit masing-masing sebesar 566% dan 3% secara kuartalan. Namun, kenaikan tersebut diimbangi oleh peningkatan royalti yang mengikuti kenaikan harga jual rata-rata serta biaya bahan bakar.
Di sisi pengolahan, revisi formula HPM justru menekan margin NPI. Margin kas NPI turun 50% secara kuartalan menjadi US$ 1.900 per ton. Sementara itu, margin HGNM berbalik negatif menjadi minus US$ 542 per ton, dari US$ 1.321 per ton pada kuartal I 2026.
Hingga semester I 2026, penjualan bijih saprolit dan limonit masing-masing mencapai 4,2 juta wmt dan 8,1 juta wmt. Adapun penjualan NPI tercatat 39.396 ton dan HGNM sebanyak 18.513 ton.
Untuk bisnis lainnya, operasi AIM telah memperoleh IUI dan menjual 383.000 ton asam sulfat pada kuartal II 2026. Sementara itu, Indo Premier memperkirakan produksi ESG dan SLNC HPAL akan memberikan kontribusi yang lebih berarti pada paruh kedua 2026.
IPOT mempertahankan rekomendasi Buy untuk saham MBMA dengan target harga Rp 745 per saham. Target tersebut tidak berubah dari sebelumnya dan memberikan potensi kenaikan sekitar 49% dari harga penutupan saham MBMA di Rp 500 pada 25 September 2026.
Pada Senin (28/9/2026), saham MBMA menguat 1% ke Rp 505 per saham pada akhir sesi pertama.
“Dengan hasil yang sejalan dengan perkiraan kami, kami mempertahankan rekomendasi Buy untuk MBMA dengan target harga Rp 745 per saham,” tulisnya.
Baca Juga: Rupiah Terus Melemah ke Rp 17.960 Per Dolar AS di Tengah Hari Ini (28/9), Asia Mixed
IPOT memperkirakan tambahan volume bijih limonit mulai kuartal IV 2026 setelah adanya persetujuan kuota RKAB serta dimulainya operasi SLNC HPAL.
Selain itu, revisi terbaru HPM bijih limonit diperkirakan dapat menurunkan pembayaran royalti dan pajak penghasilan badan MBMA sehingga menjadi katalis positif bagi laba bersih pada semester II 2026.
Meski demikian, IPOT melihat sejumlah risiko yang perlu diperhatikan, terutama risiko eksekusi proyek HPAL, penurunan harga nikel, serta penyempitan margin kas akibat tingginya biaya tunai.
Cek Berita dan Artikel yang lain di Google News