Penulis: Muhammad Alief Andri | Editor: Dimas Andi Shadewo
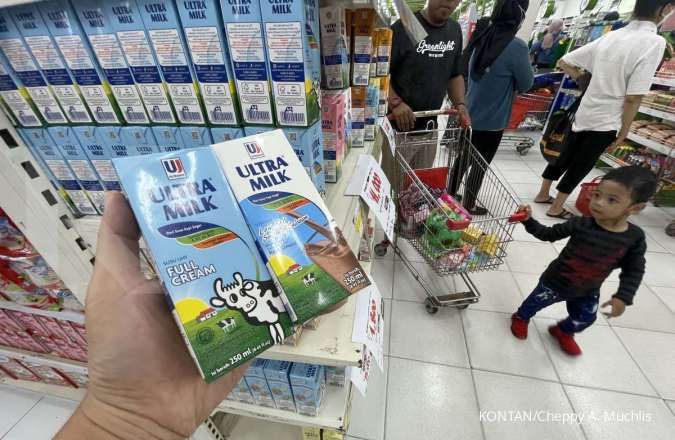
KONTAN.CO.ID - JAKARTA. Rencana penggabungan bisnis PT Ultrajaya Milk Industry & Trading Company Tbk (ULTJ) dengan PT Frisian Flag Indonesia (FFI) menjadi perhatian investor. Selain berpotensi memperbesar skala bisnis ULTJ, transaksi tersebut menimbulkan perhatian terhadap kewajaran valuasi dan potensi dilusi bagi pemegang saham.
Pekan lalu, Royal FrieslandCampina telah mengumumkan akan menjadi pengendali baru ULTJ. Adapun FFI selaku bagian dari grup FrieslandCampina akan bergabung ke dalam grup Ultrajaya.
Terkait itu, ULTJ menyiapkan rights issue hingga 7,87 miliar saham baru dengan harga pelaksanaan Rp 2.150 per saham. Jika seluruhnya terserap, ULTJ akan meraup dana sekitar Rp 16,92 triliun.
Sekitar 86,01% dana hasil rights issue atau setara Rp 14,57 triliun akan digunakan untuk mengakuisisi 100% saham FFI lewat mekanisme inbreng atau penyetoran modal dalam bentuk selain uang.
Head of Research KISI Sekuritas, Muhammad Wafi berpendapat, membandingkan nilai transaksi akuisisi FFI sebesar Rp 14,57 triliun dengan nilai ekuitas ULTJ yang hanya sekitar Rp 8 triliun per semester I-2026 bukan hal tepat untuk menentukan pihak mana yang memiliki valuasi lebih besar. Lantas, aspek yang lebih relevan untuk dikomparasikan adalah nilai pasar kedua perusahaan.
Dengan asumsi harga pelaksanaan rights issue Rp 2.150 per saham, Wafi memperkirakan nilai kapitalisasi pasar ULTJ mencapai sekitar Rp 22 triliun atau lebih tinggi dari nilai transaksi akuisisi FFI.
Sementara itu, analis sekaligus Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama menyampaikan, nilai transaksi akuisisi FFI relatif lebih mahal dibandingkan valuasi ULTJ jika dilihat dari perbandingan nilai perusahaan dengan laba.
Ia menyebut, nilai transaksi akuisisi FFI setara sekitar 19 kali price to earnings (P/E), berdasarkan estimasi laba setahun dari kinerja tujuh bulan 2026. Di sisi lain, ULTJ diperdagangkan sekitar 10 kali P/E berdasarkan estimasi laba setahun.
Dari sisi skala, Wafi memproyeksikan, nilai gabungan kedua bisnis ULTJ dan FFI dapat mencapai kisaran Rp37 triliun. Terdapat potensi sinergi yang kuat antara bisnis susu UHT dari ULTJ dengan bisnis susu kental manis dan susu bubuk milik FFI. "Dampak sinergi baru berpotensi terlihat sekitar satu hingga dua tahun setelah proses integrasi berjalan," katanya, Selasa (22/9).
Sedangkan menurut Elandry, terdapat potensi dilusi earning per share (EPS) bagi investor yang tidak mengambil hak rights issue ULTJ. Sebab, FFI diakuisisi pada multiple laba yang lebih tinggi daripada valuasi ULTJ. Pertumbuhan laba hasil sinergi perlu diperkuat untuk mengimbangi penambahan saham beredar usai rights issue.
Elandry merekomendasikan hold dan trading buy saham ULTJ. Harga Rp 2.150 per saham sebagai level yang penting untuk saat ini.
Cek Berita dan Artikel yang lain di Google News