Reporter: Yasmine Awalia | Editor: Tri Sulistiowati
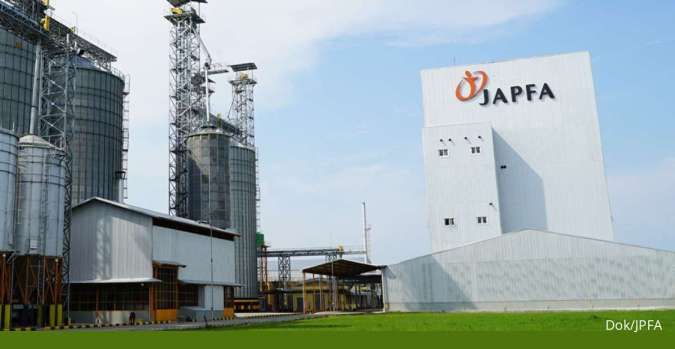
KONTAN.CO.ID - JAKARTA. Saham PT Japfa Comfeed Indonesia Tbk (JPFA) dinilai masih menarik untuk dipantau karena industri perunggasan berpeluang membaik pada kuartal III-2026.
Harga jual anak ayam umur sehari (day-old chick/DOC) dan ayam broiler yang naik, ditambah belanja program Makan Bergizi Gratis (MBG), bisa mendorong laba perusahaan. Meski begitu, peluang itu masih dibayangi harga bahan baku pakan yang naik, risiko turunnya kembali harga ayam, dan ketidakpastian soal permintaan ke depan.
Perhatian investor tertuju pada JPFA karena harga sahamnya sudah turun cukup dalam tahun ini. Pada perdagangan 20 Oktober 2026, saham JPFA berada di Rp1.720 per saham, atau terkoreksi 40,69% sejak awal tahun. Pemulihan harga sahamnya akan bergantung pada kemampuan perusahaan menjaga keuntungan dan mencetak pertumbuhan laba secara konsisten.
Baca Juga: IHSG Menguat 0,94% ke 5.328 pada Rabu (21/10/2026), AKRA, ICBP, BBTN Top Gainers LQ45
Branch Manager Panin Sekuritas Pondok Indah, Elandry Pratama, memperkirakan kinerja JPFA tetap positif pada kuartal III hingga kuartal IV-2026. Ia menyebut penyebabnya adalah realisasi program MBG, naiknya harga DOC, dan permintaan produk unggas yang berpotensi meningkat. Namun, besarnya pertumbuhan laba tetap ditentukan oleh kemampuan JPFA menjaga margin di tengah naiknya biaya pakan dan bahan baku lain.
Dari sisi industri, naiknya harga ayam dan DOC menjadi pendorong utama pemulihan kinerja emiten perunggasan. Riset sektor Mirae Asset Sekuritas Indonesia pada 20 Oktober 2026 mencatat harga DOC pada September 2026 mencapai Rp7.559 per ekor, level tertinggi sejak Juli 2023.
Sepanjang kuartal III-2026, harga DOC naik 34,8% dibandingkan kuartal sebelumnya (QoQ), sementara harga ayam broiler naik 18,8%. Kenaikan ini berpotensi memperbaiki margin di segmen pembibitan dan budidaya ayam, sehingga laba emiten perunggasan bisa pulih setelah tertekan pada kuartal sebelumnya.
Equity Research Analyst Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo juga menilai kenaikan harga jual ayam dan DOC berpeluang memberikan dukungan lebih besar terhadap margin pada kuartal III-2026 dibandingkan tambahan tekanan biaya input dalam periode yang sama.
Menurutnya, segmen budidaya broiler dan pembibitan DOC berpotensi menjadi penggerak utama pemulihan laba. Segmen broiler diuntungkan oleh naiknya harga ayam hidup, dan pembibitan oleh naiknya harga DOC. Di sisi lain, bisnis pakan bisa menjaga kinerja tetap stabil lewat volume penjualan dan penyesuaian harga, meski keuntungannya tetap sensitif terhadap pergerakan harga bahan baku.
Dari sisi permintaan, program MBG berpotensi menolong industri perunggasan karena meningkatkan kebutuhan protein hewani. Mirae Asset mencatat belanja MBG sudah mencapai Rp153,2 triliun dalam sembilan bulan pertama 2026, atau 66,9% dari anggaran revisi sebesar Rp229 triliun.
Azis menilai jika program ini terus berjalan, permintaan ayam dan DOC akan terjaga, aktivitas produksi di seluruh rantai pasok ikut bergerak, dan harga jual yang pulih pada kuartal III bisa terus didukung.
Meski begitu, dampak MBG terhadap JPFA perlu dilihat secara proporsional. Naiknya belanja program tidak otomatis seluruhnya menjadi tambahan pendapatan perusahaan, karena hasilnya bergantung pada distribusi program, pola pengadaan, dan seberapa banyak produk yang benar-benar diserap pasar.
Tantangan terbesar saat ini adalah naiknya harga bahan baku pakan. Mirae Asset mencatat harga jagung, salah satu bahan utama pakan ternak, naik 21% dibandingkan tahun lalu (YoY), yang berpotensi menekan margin. Namun kenaikan harga jagung sepanjang kuartal III-2026 relatif kecil, hanya sekitar 1,3% QoQ. Dengan begitu, emiten perunggasan masih punya ruang menikmati kenaikan harga ayam dan DOC, setidaknya dalam jangka pendek.
Elandry menambahkan bahwa kemampuan JPFA menekan biaya produksi akan sangat menentukan profitabilitas. Perusahaan perlu meningkatkan efisiensi penggunaan pakan, produktivitas peternakan, dan pemanfaatan kapasitas produksi. Kemampuan menaikkan harga jual tanpa menurunkan permintaan juga akan menentukan seberapa banyak kenaikan biaya bahan baku bisa dibebankan ke konsumen.
Prospek industri perunggasan pada 2027 masih terbuka seiring pertumbuhan konsumsi ayam dan telur serta keberlanjutan program MBG. Namun investor perlu waspada terhadap risiko kelebihan pasokan, melemahnya harga ayam hidup, naiknya biaya pakan, dan ketidakseimbangan antara pasokan dan permintaan yang dapat menggerus laba.
Sebagai antisipasi, Elandry menilai JPFA perlu memperkuat pengendalian pasokan, berhati-hati dalam ekspansi, dan mengelola modal kerja dengan baik. Pengembangan produk olahan bernilai tambah juga bisa membantu memperkuat daya saing dan menjaga margin.
Di pasar saham, Mirae Asset mempertahankan rekomendasi buy untuk JPFA dengan target harga Rp3.300 per saham, yang mencerminkan potensi kenaikan 87% dari harga acuan dalam riset 20 Oktober 2026.
Rekomendasi ini bertumpu pada ekspektasi pulihnya laba emiten perunggasan pada kuartal III-2026, seiring naiknya harga jual ayam dan DOC serta dukungan permintaan dari MBG. Namun, Mirae juga mengingatkan sejumlah risiko, yaitu investor asing masih mencatat net sell pada saham JPFA dan emiten perunggasan lain, harga ayam bisa kembali melemah, dan dampak MBG bisa lebih kecil dari harapan.
Sementara itu, Elandry menilai saham JPFA di level Rp1.720 mulai menarik dicermati setelah koreksi yang dalam. Ia mengingatkan bahwa harga yang sudah turun belum tentu berarti valuasinya murah, terutama jika pasar masih memperkirakan laba akan menormal dan margin tertekan. Ia memperkirakan saham JPFA bisa bergerak ke kisaran Rp2.000–Rp2.300 hingga akhir 2026, namun angka ini masih perlu dicek ulang dengan estimasi laba dan valuasi terbaru. Untuk 2027, kenaikan harga saham akan bergantung pada pertumbuhan laba dan stabilnya biaya pakan.
Pemulihan saham JPFA akan ditentukan oleh tiga hal: berlanjutnya kenaikan permintaan, kemampuan perusahaan mempertahankan harga jual, dan efektivitas pengendalian biaya produksi. Investor disarankan terus memantau kinerja keuangan dan perkembangan industri perunggasan sebelum menilai seberapa jauh pemulihan ini bisa berlanjut hingga 2027.
Baca Juga: Rupiah Spot Ditutup Melemah 0,17% ke RP 18.022 per Dolar AS pada Rabu (21/10)
Cek Berita dan Artikel yang lain di Google News