Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
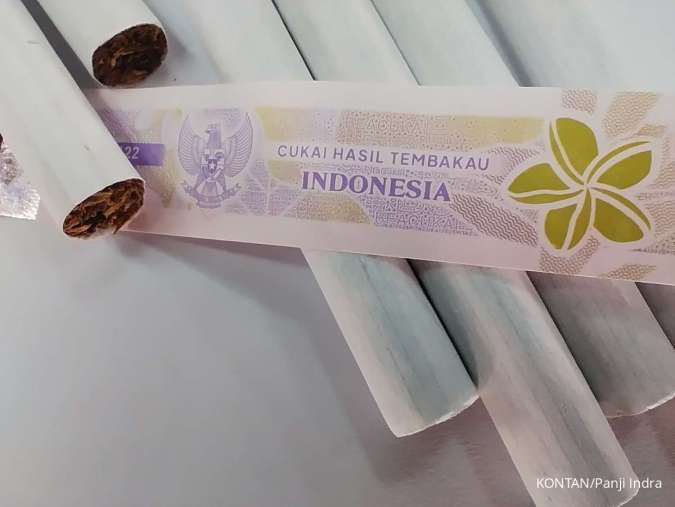
KONTAN.CO.ID - JAKARTA. Industri rokok nasional berpeluang memperoleh ruang pertumbuhan baru melalui usulan perubahan regulasi cukai yang diajukan Gabungan Perserikatan Pabrik Rokok Indonesia (GAPPRI) kepada pemerintah. Salah satu usulan tersebut berpotensi meningkatkan volume penjualan PT Wismilak Inti Makmur Tbk (WIIM) hingga 30% apabila batas produksi rokok sigaret kretek mesin (SKM) golongan II dinaikkan.
Analis CGS International Sekuritas Indonesia Jason Chandra, dalam riset pada Senin (19/10/2026), menyebut WIIM bersama sejumlah perusahaan lain yang tergabung dalam GAPPRI telah mengusulkan tiga perubahan regulasi selama setahun terakhir. Usulan tersebut ditujukan untuk mendorong pertumbuhan pendapatan produsen rokok sekaligus meningkatkan penerimaan cukai pemerintah.
Ketiga usulan itu meliputi kenaikan batas volume produksi SKM golongan II menjadi 4 miliar batang dari saat ini 3 miliar batang, penerapan tarif cukai progresif bagi produsen yang berada di antara golongan II dan golongan I, serta pembentukan lapisan tarif cukai baru untuk mengakomodasi rokok yang sebelumnya beredar secara ilegal.
Baca Juga: Larangan Produk Rokok Elektrik Kembali Mencuat, Cermati Dampaknya ke Sampoerna (HMSP)
Menurut Jason, kenaikan batas produksi SKM golongan II menjadi 4 miliar batang berpotensi memberikan tambahan volume hingga 30% bagi WIIM, dengan asumsi perusahaan tetap dikenakan tarif cukai yang sama. Jika terealisasi, perubahan tersebut dapat menjadi pendorong signifikan bagi pertumbuhan pendapatan perseroan.
Tarif progresif
Dalam ketentuan saat ini, produsen yang volume produksinya sedikit saja melampaui batas 3 miliar batang harus membayar tarif cukai golongan I untuk seluruh merek terkait. Tarif tersebut sekitar 65% lebih mahal dibandingkan tarif golongan II.
Kondisi itu dapat menimbulkan lonjakan biaya yang membuat tambahan produksi justru berisiko menghasilkan kerugian bersih secara keseluruhan bagi produsen yang baru melewati ambang batas tersebut.
Melalui usulan tarif cukai progresif, produsen diharapkan hanya membayar tarif golongan I atas tambahan produksi yang melampaui batas volume golongan II. Dengan mekanisme tersebut, beban cukai tidak langsung meningkat untuk seluruh volume produksi hanya karena perusahaan melewati ambang batas.
Sementara itu, pembentukan lapisan tarif cukai baru untuk rokok yang sebelumnya ilegal diharapkan dapat mempersempit kesenjangan harga antara rokok ilegal dan rokok legal yang telah dikenai cukai. Jason menilai perubahan ini berpotensi menguntungkan produsen legal yang selama ini menghadapi persaingan harga dari produk ilegal.
Baca Juga: Ganti Menkeu, Cukai Rokok Diprediksi Tetap CGS Pertahankan Overweight Saham Rokok
Dari sisi kebijakan fiskal, Jason memperkirakan menteri keuangan yang baru akan memprioritaskan peningkatan penerimaan cukai, seiring kebutuhan pemerintah membiayai berbagai program unggulan, termasuk program makan gratis.
Namun, ia menilai pemerintah tidak akan secara agresif menaikkan tarif cukai utama. Sebagai alternatif, sejumlah regulasi yang diusulkan GAPPRI justru mendorong peningkatan volume produksi sehingga penerimaan cukai dapat bertambah melalui kenaikan jumlah batang rokok yang diproduksi dan dikenai cukai.
Meski demikian, Jason mengingatkan bahwa rincian teknis maupun waktu penerapan ketiga usulan tersebut masih belum pasti. Karena itu, potensi tambahan volume produksi dan penerimaan cukai tersebut masih bergantung pada keputusan pemerintah.
Di tengah peluang perubahan regulasi tersebut, CGS International Sekuritas Indonesia mempertahankan rekomendasi Add untuk saham WIIM dengan target harga Rp 2.500. Target tersebut didasarkan pada valuasi delapan kali proyeksi laba bersih tahun buku 2026 atau sekitar 1,5 standar deviasi di atas rata-rata valuasi selama lima tahun terakhir.
Jason menilai kenaikan harga jual rata-rata alias average selling price (ASP) yang konsisten dapat menopang pertumbuhan laba perseroan. Dengan tidak adanya kenaikan tarif cukai yang diperkirakan terjadi pada tahun buku 2027, kenaikan ASP berpotensi langsung meningkatkan laba bersih karena tidak diimbangi tambahan beban dari kenaikan tarif cukai.
Baca Juga: Saham Rokok Tertekan Usai Reshuffle Menkeu, Ketidakpastian Cukai Jadi Pemicu
Didukung oleh daya tawar harga industri yang membaik dan permintaan yang dinilai tetap kuat, WIIM diperkirakan mampu mencatat pertumbuhan laba per saham alias earnings per share (EPS) dengan tingkat pertumbuhan tahunan majemuk alias compound annual growth rate (CAGR) sebesar 13% pada periode 2026–2028.
Dari sisi valuasi, saham WIIM saat ini diperdagangkan pada sekitar empat kali proyeksi P/E 2026, atau satu standar deviasi di bawah rata-rata lima tahunnya. Valuasi tersebut juga mencerminkan diskon sekitar 25% dibandingkan perusahaan sejenis, meskipun pertumbuhan EPS WIIM diperkirakan mencapai 13%, lebih tinggi daripada pertumbuhan sekitar 7% pada perusahaan konsumer pokok pembanding.
WIIM juga menawarkan potensi imbal hasil dividen sekitar 10% berdasarkan proyeksi 2026. Kombinasi valuasi yang relatif rendah, pertumbuhan laba, dan imbal hasil dividen tersebut menjadi dasar CGS mempertahankan pandangan positif terhadap saham perseroan.
Jason mengidentifikasi dua katalis yang dapat mendorong penilaian ulang valuasi saham WIIM (re-rating). Pertama, pelonggaran batas volume produksi SKM golongan II yang berpotensi membuka ruang ekspansi volume. Kedua, penertiban rokok ilegal secara menyeluruh yang dapat memperbaiki persaingan bagi produsen rokok legal.
Namun, sejumlah risiko tetap perlu dicermati, terutama jika permintaan pasar lebih lemah daripada perkiraan atau biaya operasional produk-produk baru meningkat lebih tinggi dari ekspektasi.
Baca Juga: Saham Rokok Tertekan Usai Reshuffle Menkeu, Ketidakpastian Cukai Jadi Pemicu
Cek Berita dan Artikel yang lain di Google News