Reporter: Vatrischa Putri Nur | Editor: Avanty Nurdiana
KONTAN.CO.ID – JAKARTA. Prospek saham PT Ciputra Development Tbk (CTRA) diperkirakan masih menarik hingga 2027, meski kinerja laba perseroan tertekan sepanjang sembilan bulan pertama 2026.
Analis menjelaskan, pemulihan pra-penjualan serta potensi lonjakan serah terima proyek pada akhir tahun menjadi katalis yang menopang prospek kinerja emiten properti ini.
Diketahui, CTRA membukukan laba selama sembilan bulan pertama 2026 sebesar Rp 1,322 triliun. Nilai tersebut turun 18% secara tahunan.
Baca Juga: Harga Minyak Tertekan Surplus Pasokan, Pelemahan Diproyeksi Berlanjut hingga 2027
Sejalan dengan itu, hingga 30 September 2026, penjualan dan pendapatan usaha tercatat turun 10,80% secara year on year (yoy) menjadi Rp 7,485 triliun dari Rp 8,31 triliun pada periode yang sama tahun 2025.
Kendati mengalami penyusutan pada sisi bottom maupun top line-nya, CTRA masih mencatatkan pra-penjualan yang kuat pada kuartal III-2026 sebesar Rp 2,901 triliun, meningkat 29% secara kuartalan dan 55% YoY.
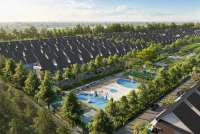
Pencapaian ini didorong oleh keberhasilan peluncuran sejumlah proyek, terutama klaster Versailles di Citra Homes Halim dan Cataluna Apartment di Makassar.
Dengan demikian, pra-penjualan CTRA selama sembilan bulan pertama 2026 mencapai Rp 7,592 triliun, relatif stagnan dibandingkan periode yang sama tahun sebelumnya. Hal ini mencerminkan lemahnya kinerja pra-penjualan pada semester I-2026.
Permintaan properti masih terkonsentrasi di wilayah Jabodetabek. Kondisi tersebut mendorong manajemen untuk memprioritaskan peluncuran proyek di kawasan tersebut.
Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang, mengatakan kenaikan marketing sales CTRA menunjukkan permintaan properti, khususnya di segmen rumah tapak, mulai membaik.
“Prospek CTRA hingga 2027 masih cukup menarik. Kenaikan marketing sales pada kuartal III 2026 menunjukkan adanya perbaikan momentum permintaan properti, khususnya segmen rumah tapak," ujar Alrich kepada Kontan, Selasa (17/11/2026).
Baca Juga: Goldman Sachs Revisi Proyeksi Harga Emas, Intip Prospek Emiten Emas ke Depannya
Analis UBS Sekuritas Indonesia, Igor Putra, meyakini CTRA tengah berfokus menyelesaikan serah terima proyek-proyek perumahan yang memperoleh insentif PPN dari pemerintah sebelum akhir 2026.
Hal ini berpotensi mendorong peningkatan pendapatan dan membuat perseroan membukukan rekor laba bersih pada kuartal IV 2026.
Berdasarkan estimasi penyelesaian proyek tersebut, Igor memperkirakan CTRA akan mencatatkan laba bersih sebesar Rp 1,1 triliun pada kuartal IV-2026. Angka ini akan menjadi rekor laba bersih kuartalan tertinggi perseroan, atau tumbuh sekitar empat kali lipat secara kuartalan dan meningkat 6% secara tahunan.
Menurut Igor, sejumlah indikator operasional positif lainnya pada kuartal III-2026 meliputi pertumbuhan pendapatan berulang (recurring income) yang kuat sebesar 7% secara kuartalan dan 10% secara tahunan, didorong oleh segmen hotel dan rumah sakit.
Kemudian, posisi kas yang tetap terjaga dan peningkatan saldo kas dibandingkan kewajiban kepada pemasok, turut menopang.
Ke depan, CTRA juga menyiapkan pengembangan proyek Ciputra Genting Golf di Sentul yang dijadwalkan meluncur pada 2027, serta klaster ketiga sekaligus terakhir di Citra Homes Halim.
Menurut Alrich, peluncuran proyek-proyek tersebut berpotensi menjadi sumber pertumbuhan penjualan CTRA. Meski demikian, kontribusinya terhadap kinerja keuangan diperkirakan berlangsung secara bertahap hingga 2027.
Kendati demikian, sejumlah tantangan masih perlu dicermati. Alrich menyebut suku bunga yang tinggi, pelemahan daya beli masyarakat, serta persaingan antar-pengembang dapat menjadi sentimen negatif bagi CTRA. Tingginya bunga kredit pemilikan rumah (KPR) juga berpotensi menahan permintaan properti.
Baca Juga: ENRG Raih Utang dari Deutsche Bank Danai HighPeak Energy, Begini Prospeknya
Berdasarkan proyeksi Maybank Sekuritas Indonesia, pendapatan CTRA pada 2026 diperkirakan mencapai Rp 11,59 triliun. Angka ini turun 8,1% YoY dibandingkan realisasi pendapatan pada 2025 sebesar Rp 12,62 triliun.
Sejalan dengan itu, laba bersih inti atau core net profit CTRA pada 2026 diproyeksikan sebesar Rp 2,43 triliun, terkoreksi 8,75% YoY dibandingkan realisasi tahun sebelumnya yang mencapai Rp 2,66 triliun.
“Kami memperkirakan CTRA tetap mampu memenuhi proyeksi laba tahun penuh 2026. Hal ini didukung oleh nilai serah terima unit yang memenuhi syarat insentif PPN yang lebih tinggi pada kuartal IV 2026,” ungkap Analis Maybank Sekuritas Indonesia, Kevin Halim, dalam riset 3 November 2026.
Dengan sejumlah faktor di atas, Kevin memberikan rekomendasi untuk buy saham CTRA dengan target harga Rp 660 per saham. Kemudian Igor memberikan rekomendasi investor untuk buy CTRA dengan target Rp 825 per saham.
Tak ketinggalan, Alrich menyarankan investor untuk mencermati saham CTRA dengan strategi buy on weakness secara bertahap. Ia menetapkan target harga saham CTRA di level Rp 650 untuk jangka menengah dan Rp 875 untuk jangka panjang.
Cek Berita dan Artikel yang lain di Google News