Reporter: Rashif Usman | Editor: Noverius Laoli
Namun secara komersial, risikonya tetap ada karena pelanggan khususnya pembeli jangka panjang membutuhkan kepastian volume dan jadwal pengiriman.
BYAN memiliki basis pelanggan yang relatif terdiversifikasi, dengan China, Indonesia, Filipina, India, Malaysia, dan Vietnam sebagai pasar utama, sehingga ia menilai risiko kehilangan pelanggan permanen masih dapat dikelola selama gangguan bersifat sementara dan komunikasi serta renegosiasi berjalan baik.
Tetapi jika force majeure berlangsung sampai kuartal IV dan berulang, pelanggan berpotensi melakukan spot procurement atau mengalihkan sebagian volume ke produsen lain.
Baca Juga: Laba Bersih Bayan Resources (BYAN) Terkoreksi 12,45% pada Kuartal I-2026
Artinya, dampak jangka panjang yang perlu diperhatikan bukan hanya penalti, tetapi potensi hilangnya volume kontraktual dan turunnya kepercayaan pelanggan.
Untuk margin, Nafan masih melihat BYAN memiliki bantalan fundamental yang relatif kuat. Bayan mencatat cash cost hanya sekitar US$ 32,5/ton pada 2025 dan tetap berada dalam posisi net cash, sementara guidance cash cost 2026 berada di US$ 36–US$ 42/ton.
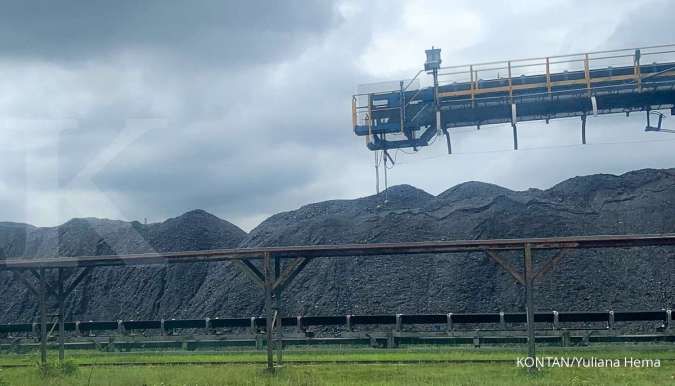
Selain itu, integrasi tambang, pengolahan, hauling dan infrastruktur logistik menjadi keunggulan struktural karena Bayan mengendalikan sejumlah fasilitas hauling dan terminal batubara sendiri.
Dari sisi rekomendasi saham, BYAN masih dalam keadaan bearish momentum. Maka, Nafan menyarankan wait and see untuk saham BYAN.
Cek Berita dan Artikel yang lain di Google News