Reporter: Vatrischa Putri Nur | Editor: Noverius Laoli
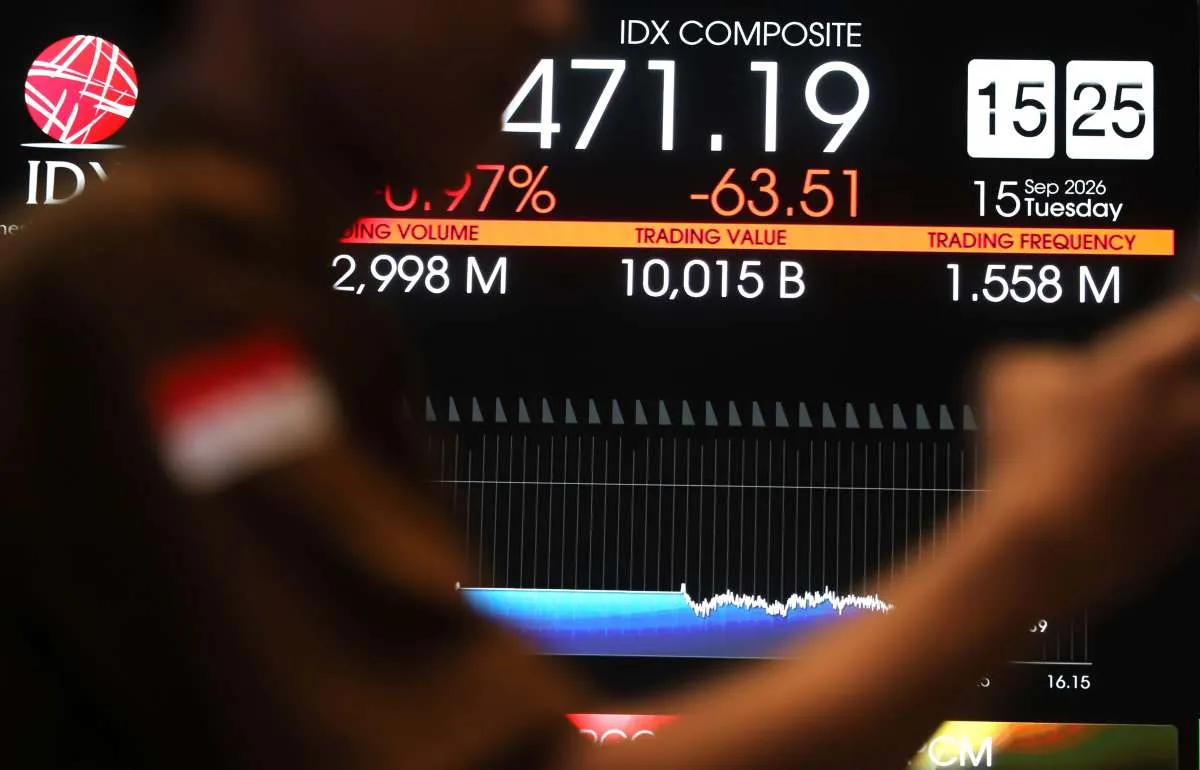
KONTAN.CO.ID – JAKARTA. Perubahan strategi intervensi Bank Indonesia (BI) dalam menghadapi tekanan rupiah turut menjadi perhatian investor saham.
Namun, dampak pelemahan rupiah tidak akan dirasakan secara merata oleh seluruh emiten, terutama ketika risiko kurs berhadapan dengan tingginya imbal hasil global dan potensi suku bunga domestik bertahan tinggi.
Untuk diketahui, Gubernur BI Destry Damayanti, menyatakan BI mengurangi intervensi di pasar spot untuk menjaga stabilitas nilai tukar rupiah, karena langkah tersebut dinilai lebih banyak menguras cadangan devisa (cadev).
Baca Juga: Strategi Intervensi BI Berubah, Cermati Dampaknya ke SBN dan SRBI?
Saat ini, porsi intervensi di pasar spot kini hanya sekitar 30% dari total intervensi BI.
Pun, BI lebih banyak melakukan intervensi melalui pasar kontrak berjangka valuta asing, seperti domestic non-deliverable forward (DNDF) dan non-deliverable forward (NDF).
Data BI hingga 28 September menunjukkan perbedaan yang sangat jelas. Outflow saham mencapai sekitar Rp 7,1 triliun, tetapi keluar bersih sekitar Rp 62,1 triliun dari saham sepanjang tahun.
Kondisi ini kontras dengan aliran dana asing ke SBN sebesar Rp 27,5 triliun dan SRBI sekitar Rp 165,6 triliun.
Kepala Ekonom Bank Permata Josua Pardede berpandangan, perubahan instrumen intervensi BI pada dasarnya bukan menjadi faktor negatif bagi pasar saham.
Menurut dia, apabila strategi intervensi BI melalui NDF dan DNDF mampu meredam volatilitas rupiah, kondisi tersebut justru dapat memberikan sentimen positif bagi pasar saham. Stabilitas rupiah akan mengurangi risiko kurs yang harus diperhitungkan investor asing.
Baca Juga: Kepemilikan BI Kian Dominan di SBN, Asing Justru Switching ke SRBI
Sebaliknya, apabila rupiah terus melemah meski BI meningkatkan penggunaan instrumen derivatif, investor asing dapat melihat risiko aset berdenominasi rupiah masih tinggi. Kondisi tersebut berpotensi mempertahankan tekanan jual di pasar saham.
“Yang menentukan adalah apakah strategi tersebut mampu menstabilkan rupiah. Jika berhasil, justru positif karena risiko kurs investor asing berkurang dan kebutuhan BI menaikkan suku bunga secara agresif dapat ditekan,” ujar Josua kepada Kontan, Rabu (30/9/2026).
Josua melihat perbedaan aliran dana asing antara saham, SBN dan SRBI menunjukkan investor saat ini tidak serta-merta meninggalkan seluruh aset berdenominasi rupiah.
Sebaliknya, investor cenderung lebih selektif dalam menentukan instrumen yang memiliki kombinasi imbal hasil dan risiko yang sesuai.
“Data ini menunjukkan bahwa masalah pasar saham saat ini bukan kekurangan imbal hasil rupiah semata, melainkan kombinasi risiko kurs, tingginya imbal hasil global dan kehati-hatian investor terhadap laba perusahaan,” jelasnya.
Tekanan terhadap saham juga berpotensi meningkat apabila pelemahan rupiah membuat BI harus mempertahankan suku bunga tinggi lebih lama. Kondisi tersebut dapat meningkatkan biaya pembiayaan sekaligus menekan valuasi saham.
Josua menilai dampaknya akan berbeda antar-emiten. Perusahaan yang memiliki utang dalam dolar AS serta ketergantungan tinggi terhadap bahan baku impor akan lebih rentan terhadap pelemahan rupiah.
Baca Juga: Fenomena Inverted Yield Curve Muncul, Arus Dana Lebih Banyak Mengalir ke SRBI
Sebaliknya, perusahaan berorientasi ekspor dengan penerimaan dalam dolar AS dan struktur biaya yang lebih banyak dalam rupiah relatif memiliki perlindungan alami terhadap pelemahan nilai tukar.
Selain itu, emiten yang sensitif terhadap biaya pembiayaan, seperti sektor properti, konsumsi barang tahan lama dan perusahaan dengan tingkat utang tinggi, berpotensi menghadapi tekanan apabila suku bunga domestik bertahan tinggi lebih lama.
Dengan kondisi tersebut, Josua memperkirakan peluang pemulihan pasar saham hingga akhir tahun masih terbuka. Namun, pemulihan tersebut berpotensi tidak berlangsung merata di seluruh sektor dan emiten.
Menurut dia, stabilitas rupiah menjadi salah satu prasyarat penting agar investor asing kembali meningkatkan eksposur di pasar saham Indonesia.
Baca Juga: Rupiah Tertekan dan Yield SRBI Naik pada Awal Mei, Dibayangi Sentimen Global
“Saya lebih melihat arahnya sebagai pasar yang bergejolak dengan peluang pemulihan selektif, terutama pada perusahaan dengan neraca sehat, utang valuta asing rendah, arus kas kuat dan kemampuan menjaga margin,” kata Josua.
Karena itu, perkembangan rupiah, arah suku bunga dan yield obligasi pemerintah AS, harga minyak serta aliran dana asing menjadi sejumlah faktor yang perlu dicermati investor saham hingga akhir 2026.
Cek Berita dan Artikel yang lain di Google News