Penulis: Muhammad Alief Andri | Editor: Herlina Kartika Dewi
KONTAN.CO.ID - JAKARTA. PT Medco Energi Internasional Tbk (MEDC) menerbitkan surat utang senilai US$ 300 juta melalui anak usaha tidak langsungnya, Medco Redwood Tree Limited. Surat utang dengan kupon 8,875% dan jatuh tempo pada 2032 ini menjadi bagian dari strategi perusahaan untuk mengelola struktur pendanaan dan memperpanjang profil jatuh tempo kewajiban.
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang menilai, penerbitan obligasi tersebut mencerminkan biaya pendanaan MEDC yang masih relatif tinggi. Meski demikian, langkah ini dapat membantu mengurangi tekanan pembayaran utang dalam jangka pendek karena perusahaan memperoleh tambahan waktu untuk memenuhi kewajibannya.
“Penerbitan obligasi US$ 300 juta dengan kupon 8,875% mencerminkan biaya pendanaan MEDC yang masih relatif tinggi. Namun, langkah ini dapat dipandang sebagai strategi refinancing untuk memperpanjang jatuh tempo utang hingga 2032, sehingga mengurangi tekanan pembayaran kewajiban dalam jangka pendek,” kata Alrich kepada Kontan, Kamis (19/11/2026).
Baca Juga: Laba PGN (PGAS) Melonjak 23% hingga September 2026, Ini Penopang Kinerjanya
Senada, Research Analyst Bumiputera Sekuritas Muhammad Thoriq Fadilla menilai penerbitan surat utang tersebut cukup positif dari sisi pengelolaan pendanaan. Pasalnya, dana hasil penerbitan terutama diarahkan untuk refinancing kewajiban eksisting, bukan semata-mata menambah utang untuk ekspansi usaha.
Menurut Thoriq, perpanjangan tenor dapat memberikan ruang lebih leluasa bagi MEDC dalam mengelola kebutuhan kas, terutama di tengah pengembangan sejumlah proyek migas yang membutuhkan investasi besar. Namun, kupon 8,875% tetap mencerminkan premi risiko kredit yang harus dibayarkan perusahaan kepada investor.
Ia menjelaskan, obligasi dolar AS yang diterbitkan melalui Medco Redwood Tree Limited memperoleh peringkat BB- dari Fitch dan S&P Global serta Ba3 dari Moody's. Peringkat tersebut masih berada pada kategori non-investment grade. Sementara itu, MEDC memiliki peringkat idAA- dengan outlook stabil dari PEFINDO berdasarkan skala nasional Indonesia, sehingga keduanya tidak dapat dibandingkan secara langsung.
Dari sisi beban keuangan, kupon obligasi baru tersebut setara dengan kewajiban pembayaran bunga sekitar US$ 26,63 juta per tahun. Alrich menyebut dampak bersih terhadap beban bunga akan bergantung pada nilai utang lama yang dilunasi beserta tingkat bunganya.
Thoriq memberikan simulasi apabila seluruh dana US$ 300 juta digunakan untuk menggantikan utang dengan kupon 6,95% dan nilai pokok yang sama. Dalam skenario tersebut, tambahan biaya kupon diperkirakan mencapai US$ 5,78 juta per tahun. Namun, angka itu belum mencerminkan beban bunga aktual karena masih bergantung pada jumlah utang yang dilunasi, biaya pelunasan, dan biaya transaksi refinancing.
Baca Juga: Sarimelati (PZZA) Bakal Renovasi 110 Gerai di 2027, Targetkan Buka 15 Gerai Baru
Berdasarkan laporan keuangan audited semester I-2026, MEDC mencatatkan pendapatan US$ 1,415 miliar, EBITDA US$ 805 juta, serta laba bersih yang diatribusikan kepada pemilik entitas induk sebesar US$ 275 juta. Pada akhir Juni 2026, total utang konsolidasian perusahaan mencapai US$ 4,128 miliar, sementara kas dan setara kas sebesar US$ 1,402 miliar. Rasio net debt to EBITDA pada kelompok Restricted Group tercatat 1,4 kali, meskipun rasio tersebut tidak mewakili keseluruhan konsolidasi.
Thoriq menambahkan, risiko yang perlu dicermati investor antara lain volatilitas harga minyak dan gas, tingginya kebutuhan belanja modal, serta perkembangan leverage perusahaan. Berdasarkan proyeksi Fitch pada November 2026, rasio utang bersih terhadap EBITDA konsolidasian MEDC diperkirakan sekitar 2,5 kali pada 2026 secara pro forma, termasuk rencana akuisisi aset di Cekungan Kutai. Rasio tersebut berpotensi meningkat menjadi sekitar 3 kali pada 2028, tetapi masih di bawah ambang sensitivitas negatif Fitch sebesar 3,3 kali.
“Dengan kewajiban kupon sekitar US$ 26,63 juta per tahun dari obligasi baru, MEDC perlu menjaga kemampuan menghasilkan arus kas operasional yang memadai agar pembayaran bunga tetap dapat dipenuhi tanpa mengganggu kegiatan usaha maupun pengembangan proyek,” jelas Thoriq.
Selain beban pendanaan, kemampuan menjaga produksi dan menyelesaikan proyek sesuai jadwal juga menjadi perhatian. Alrich menilai penurunan harga minyak dan gas dapat menekan EBITDA serta arus kas perusahaan. Risiko nilai tukar dan efisiensi biaya pun perlu dicermati, meskipun penerimaan dari bisnis migas yang sebagian besar berbasis dolar AS dapat memberikan perlindungan alami terhadap fluktuasi kurs.
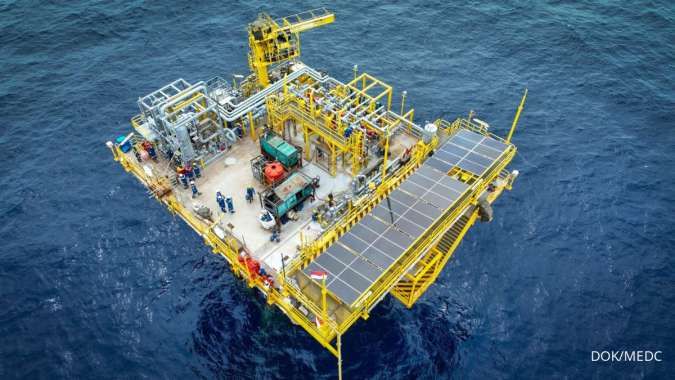
Di sisi operasional, prospek MEDC hingga 2027 masih ditopang oleh peningkatan produksi migas dan kontribusi bisnis ketenagalistrikan. Pada semester I-2026, produksi migas perusahaan mencapai sekitar 170.000 barel setara minyak per hari, naik sekitar 19% secara tahunan. Kontribusi gas mencapai 72% dari total produksi, sementara panduan produksi sepanjang 2026 dipertahankan pada kisaran 165.000–170.000 barel setara minyak per hari.
Thoriq melihat peluang pertumbuhan produksi masih terbuka pada 2027, antara lain dari proyek Sakakemang yang ditargetkan mulai mengalirkan gas pada kuartal III-2027. Rencana akuisisi hak partisipasi sebesar 10% pada empat wilayah kerja migas di Cekungan Kutai juga berpotensi memperkuat basis cadangan dan kapasitas produksi MEDC.
Fitch memperkirakan produksi migas MEDC dapat melampaui 170.000 barel setara minyak per hari mulai 2027 dan mendekati 180.000 barel setara minyak per hari pada 2028. Namun, pertumbuhan volume produksi perlu dicermati bersama pergerakan harga komoditas. Berdasarkan proyeksi EIA November 2026, rata-rata harga minyak Brent diperkirakan turun dari US$ 97 per barel pada 2026 menjadi US$ 86 per barel pada 2027 seiring potensi pemulihan pasokan global dan peningkatan persediaan minyak.
Menurut Thoriq, dominasi gas dalam portofolio produksi MEDC dapat membantu meredam dampak normalisasi harga minyak. Sebagian penjualan gas ditopang kontrak jangka panjang dengan mekanisme harga tetap maupun perlindungan volume pembelian. Meski demikian, realisasi produksi, efisiensi biaya, belanja modal, beban pendanaan, serta kontribusi investasi pada Amman Mineral tetap akan menentukan pertumbuhan laba perusahaan.
Dari sisi rekomendasi saham, Alrich menilai MEDC masih memiliki prospek jangka menengah yang ditopang kapasitas produksi dan diversifikasi bisnis. Ia merekomendasikan strategi buy on support dengan target harga Rp 1.230 dan Rp 1.500 per saham.
Baca Juga: IHSG Ditutup Turun 1,02% ke 5.194 pad Kamis (19/11), INDY, ISAT, INCO Top Losers LQ45
Sementara itu, Thoriq menilai valuasi MEDC masih relatif menarik dibandingkan rata-rata industri. Saham ini diperdagangkan pada price to earnings ratio (PER) trailing twelve months sebesar 5,01 kali dan price to book value (PBV) 0,70 kali, lebih rendah dibandingkan rata-rata industri masing-masing 10,07 kali dan 1,72 kali. Rasio EV to EBITDA MEDC juga sebesar 4 kali, di bawah rata-rata industri 5,6 kali.
Meski demikian, secara teknikal pergerakan saham MEDC masih berada dalam tren bearish jangka pendek. Harga saham berada di bawah EMA 5, EMA 10, dan EMA 50, sementara indikator MACD masih di area negatif. Thoriq menyebut area Rp 1.140 sebagai support terdekat dan Rp 1.100 sebagai support berikutnya.
Dengan kondisi tersebut, Thoriq menyarankan strategi buy on weakness secara selektif. Potensi penguatan jangka pendek berada di kisaran Rp 1.200–Rp 1.260, dengan batas stop loss apabila harga turun di bawah Rp 1.110. Namun, penguatan tersebut masih perlu dipandang sebagai peluang technical rebound selama harga belum kembali bergerak di atas rata-rata pergerakan jangka pendek disertai peningkatan volume transaksi.
Cek Berita dan Artikel yang lain di Google News