Reporter: Pulina Nityakanti | Editor: Ignatia Maria Sri Sayekti
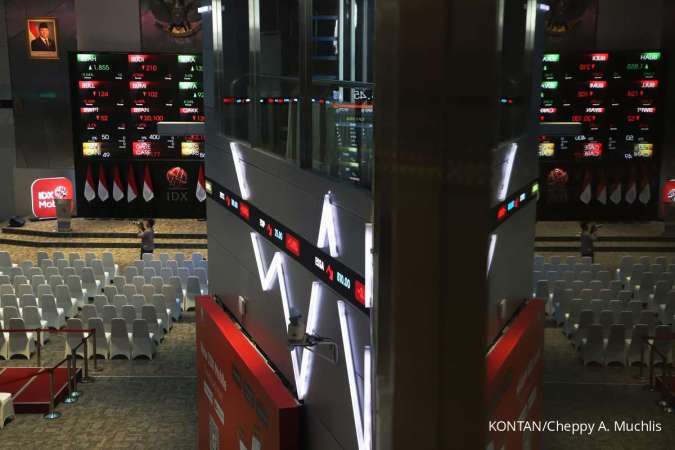
KONTAN.CO.ID - JAKARTA. Kinerja emiten sektor teknologi masih lesu sepanjang tahun 2026. Namun, pemulihan kinerja diperkirakan terjadi di tahun 2027.
Melansir data Bursa Efek Indonesia (BEI) per 13 Oktober 2026, kinerja indeks IDX Technology tercatat turun 41,37% sejak awal tahun alias year to date (YTD), menjadikannya indeks sektoral yang paling tertinggal saat ini.
Kinerjanya juga jauh di bawah pergerakan Indeks Harga Saham Gabungan (IHSG) yang terpangkas 31,47% YTD.
Equity Analyst PT Indo Premier Sekuritas (IPOT), Imam Gunadi melihat, salah satu penyebab koreksi sektor teknologi terlihat pada kinerja sejumlah emiten berkapitalisasi pasar yang besar.
Misalnya, PT DCI Indonesia Tbk (DCII), PT Multipolar Technology Tbk (MLPT), PT Global Digital Niaga Tbk (BELI), dan PT GoTo Gojek Tokopedia Tbk (GOTO). Masing-masing sahamnya secara YTD turun 3,38%, 62,74%, 42,68%, dan 57,81%.
“Penyebab koreksi ini adalah valuasi sektor ini yang cenderung premium, karena investor sebelumnya telah memperhitungkan ekspektasi pertumbuhan bisnis yang tinggi,” ujarnya kepada Kontan, Selasa (13/10/2026).
Baca Juga: Simak Rekomendasi Saham Emiten Teknologi di Tengah Kinerja Beragam di Kuartal I-2026
Selain itu, arah kebijakan moneter yang cenderung hawkish turut membebani sektor teknologi. Bisnis teknologi, terutama data center dan infrastruktur digital, membutuhkan belanja modal besar (capital intensive) untuk membangun fasilitas, membeli server, serta menyediakan infrastruktur listrik dan jaringan.
Suku bunga yang tinggi dapat meningkatkan biaya pendanaan sekaligus menurunkan nilai kini dari proyeksi arus kas perusahaan, sehingga menekan valuasi saham yang pertumbuhannya lebih banyak diharapkan terjadi pada masa depan.
Selain itu, pertumbuhan akal imitasi (AI) memang meningkatkan kebutuhan infrastruktur komputasi, penyimpanan data, dan cloud.
Imam menyebut, JLL dalam 2026 Global Data Center Market Outlook memperkirakan kapasitas data center global akan bertambah hampir 100 GW sepanjang 2026–2030, dengan pertumbuhan industri sekitar 14% per tahun hingga 2030.
“Di Indonesia, JLL juga menyebut sekitar 80% permintaan lahan industri yang masuk dalam cakupan risetnya berasal dari sektor data center,” ungkapnya.
Analis Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama berpandangan, pelemahan IDXTECHNO sebesar 40,81% YTD mencerminkan tekanan saham berbobot besar dan koreksi valuasi, bukan berarti permintaan teknologi ikut melemah.
GOTO menjadi salah satu pemberat pada kuartal III, ketika bobotnya sekitar 20% terhadap indeks. Sahamnya turun sekitar 36% pada September, seiring perubahan batas harga minimum saham ke Rp 1 di BEI.
MLPT juga turun sekitar 23% pada bulan tersebut. Di sisi lain, DCII dan BELI sempat menopang indeks pada sesi tertentu, tetapi belum bisa disebut pendorong terbesar secara YTD.
“Sentimen AI dan data center masih positif, namun manfaatnya belum tentu langsung terlihat pada laba emiten,” katanya kepada Kontan, Selasa (13/10/2026).
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta melihat, pelemahan ini dipicu oleh lingkungan suku bunga acuan yang bertahan tinggi (higher-for-longer), yang menaikkan discount rate dalam kalkulasi valuasi growth stocks.
Kondisi makroekonomi ini mendorong pelaku pasar melakukan rotasi portofolio ke sektor bernilai defensif dengan arus kas dan dividen kuat, seperti perbankan dan energi.
Selain itu, pasar kini menuntut konsistensi profitabilitas (bottom-line focus) ketimbang sekadar pertumbuhan pendapatan (top-line).
Tekanan terbesar pada indeks berasal dari emiten berbobot kapitalisasi pasar besar seperti GOTO dan BELI, sementara emiten infrastruktur digital seperti DCII tampil sebagai pendorong utama berkat kinerja operasional yang solid.
Sentimen pesatnya adopsi AI dan ekspansi data center terbukti berdampak asimetris. Sebab, euforia ini menjadi direct beneficiary bagi penyedia colocation server.
“Namun ini belum terkapitalisasi secara instan sebagai pendulang pendapatan utama bagi emiten platform digital yang masih fokus pada efisiensi biaya operasional,” ujarnya kepada Kontan, Selasa (13/10/2026).
Baca Juga: Saham Teknologi Masih Downtrend, Ini Rekomendasi untuk GOTO, BELI, dan BUKA
Prospek sektor teknologi hingga akhir 2026 dan sepanjang 2027 akan sangat dipengaruhi oleh arah kebijakan moneter, kondisi ekonomi, serta kemampuan emiten mengonversi peluang pertumbuhan menjadi kinerja keuangan yang berkelanjutan.
Imam berpandangan, jika suku bunga mulai melandai, tekanan terhadap valuasi saham berorientasi pertumbuhan berpotensi berkurang.
Sebaliknya, apabila inflasi tetap tinggi dan bank sentral mempertahankan kebijakan hawkish lebih lama, biaya pendanaan dan tingkat diskonto yang tinggi dapat membatasi pemulihan valuasi, terutama bagi perusahaan dengan kebutuhan belanja modal besar.
Di Indonesia, Bank Indonesia (BI) pada 23 September 2026 mempertahankan BI-Rate di level 5,75%, dengan pertimbangan menjaga stabilitas rupiah di tengah tekanan eksternal.
“Keputusan tersebut menunjukkan bahwa ruang pelonggaran kebijakan masih perlu dicermati, khususnya jika tekanan nilai tukar dan inflasi global berlanjut,” ungkapnya.
Dari sisi permintaan, prospek jangka panjang relatif menarik, khususnya bagi perusahaan yang bergerak di bidang data center, cloud, dan infrastruktur digital.
Pertumbuhan penggunaan AI, digitalisasi perusahaan, dan kebutuhan penyimpanan data dapat membuka peluang ekspansi bisnis. Akan tetapi, prospek ini tetap bergantung pada kondisi ekonomi dan realisasi investasi.
“IMF dalam proyeksi Oktober 2026 memperkirakan pertumbuhan ekonomi global sebesar 3,1% pada 2026 dan 3,4% pada 2027, sekaligus mengingatkan risiko dari konflik geopolitik, kenaikan harga energi, dan ketidakpastian mengenai tingkat keuntungan investasi AI,” paparnya.
Kevin melihat, ada peluang pemulihan saham teknologi di sisa tahun 2026 hingga 2027 jika kondisi pasar membaik dan belanja perusahaan untuk cloud, AI, serta keamanan siber meningkat.
Namun, pelemahan rupiah, biaya pendanaan, persaingan, dan kebutuhan investasi data center yang besar masih bisa membatasi pertumbuhan laba.
Oleh karena itu, investor harus lebih selektif dengan memperhatikan laba, valuasi, dan arus kas.
Menurut Kevin, saham MTDL dan MSTI menarik dicermati, karena telah membukukan laba dan melayani kebutuhan IT korporasi.
“DCII juga memiliki eksposur langsung terhadap pertumbuhan data center, tetapi valuasinya tinggi sehingga risiko koreksi tetap perlu dipertimbangkan,” katanya.
Nafan melihat, prospek emiten teknologi di sisa 2026 hingga 2027 juga diperkirakan membaik seiring hadirnya katalis pemangkasan suku bunga acuan yang akan meringankan beban modal dan memicu rerating valuasi.
Baca Juga: Pelita Teknologi (CHIP) Ekspansi ke Dua Negara Baru di Afrika & Diversifikasi Produk
Lonjakan beban kerja komputasi AI dari pemain hyperscaler juga akan terus memacu permintaan kapasitas data center dan infrastruktur konektivitas di Jabodetabek serta Koridor SIJORI.
“Kendati demikian, risiko pemberat tetap perlu diwaspadai, terutama tingginya persaingan antar-platform digital dan potensi aksi profit-taking pada emiten data center yang memiliki kelipatan valuasi premium,” ungkapnya.
Sektor ini pun tetap menarik untuk dicermati, karena koreksi tajam sejak awal tahun telah menyaring harga saham ke level yang lebih realistis (discounted valuation).
“Emiten yang diproyeksikan menjadi jawara ke depan mencakup DCII di sub-sektor infrastruktur digital, GOTO pada segmen ekosistem digital dan fintech, serta MTDL dan MSTI di bidang solusi IT korporasi,” paparnya.
Kevin menyarankan high-risk speculative buy untuk saham GOTO, dengan target harga jangka pendek di kisaran Rp 29 - Rp 30 per saham.
“Namun, pergerakannya masih sangat volatil jadi perlu lebih dipantau,” katanya
Imam merekomendasikan buy on breakout untuk WIFI di entry level Rp 1.315 per saham dengan target harga Rp 1.470 per saham.
“WIFI bisa diposisikan sebagai emiten penunjang dalam tema investasi AI dan data center melalui pendekatan pick and shovel strategy,” tuturnya.
Baca Juga: Kinerja Emiten Teknologi Beragam, GOTO Tampil Paling Solid
Cek Berita dan Artikel yang lain di Google News