Reporter: Vatrischa Putri Nur | Editor: Avanty Nurdiana
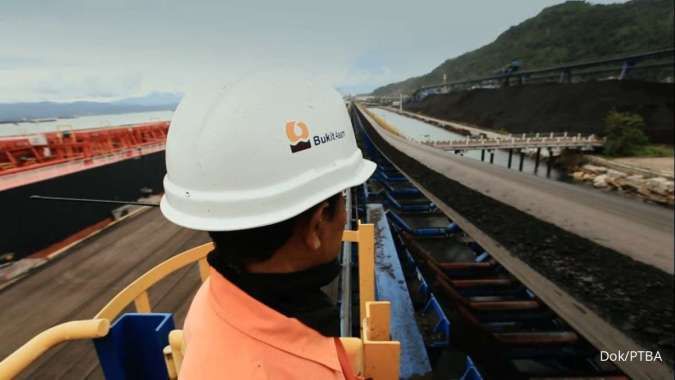
KONTAN.CO.ID – JAKARTA. PT Bukit Asam Tbk (PTBA) berpeluang meningkatkan produksi batubara pada semester II-2026 seiring tersedianya kuota produksi dalam Rencana Kerja dan Anggaran Biaya (RKAB) yang lebih tinggi dari asumsi produksi tahun ini.
Diketahui, saat ini PTBA memiliki kuota produksi RKAB batubara yang disetujui sekitar 53 juta ton untuk 2026. Analis Sinarmas Sekuritas, Christine Nathania menyebut, jumlah kuota itu lebih tinggi daripada asumsi produksi yang diperkirakan akan sebesar 49,6 juta ton. Christine bilang, PTBA akan memperolah manfaat dari peningkaat pemanfaatan kuota produksi tersebut.
PTBA kini menargetkan produksi mendekati 50 juta ton pada 2026. Namun, untuk mencapai asumsi produksi sebesar 49,6 juta ton, perusahaan perlu meningkatkan produksi pada semester II-2026 menjadi sekitar 30,2 juta ton, atau rata-rata 15,1 juta ton per kuartal. Angka tersebut lebih tinggi dibandingkan produksi kuartal II-2026 yang sebesar 12,83 juta ton.
Baca Juga: Harga Minyak Dunia Turun, Gejolak Timur Tengah dan Ekspor Rusia Jadi Pemberat
“Karena itu, kami memandang peningkatan produksi pada semester II-2026 sebagai faktor utama yang akan mendorong pertumbuhan volume dalam jangka pendek. Tambahan kuota RKAB juga berpotensi memberikan ruang kenaikan lebih lanjut terhadap proyeksi kami,” ujar Christine dalam risetnya, 23 September 2026.
Dari sisi operasional, keekonomian penambangan PTBA juga diperkirakan diuntungkan oleh penurunan rasio pengupasan lapisan tanah (stripping ratio).
Pada semester I-2026, stripping ratio PTBA tercatat sebesar 5,26 kali, lebih rendah daripada target perusahaan sebesar 5,63 kali untuk 2026. Angka tersebut juga membaik secara signifikan dibandingkan 6,17 kali pada semester I-2025.
Meskipun kenaikan biaya bahan bakar dan jasa pertambangan mendorong peningkatan cash cost pada kuartal II-2026 dibandingkan kuartal sebelumnya, penurunan stripping ratio diperkirakan tetap memberikan dukungan struktural terhadap biaya per unit seiring normalisasi produksi.
Sementara itu, Equity Research JP Morgan Sekuritas, Arnanto Januari mencermati, kenaikan kebutuhan modal kerja diperkirakan mengimbangi pertumbuhan laba PTBA pada 2026. Meski EBITDA diproyeksikan tumbuh 56% secara tahunan atau year on year (YoY), arus kas operasional atau operating cash flow (OCF) PTBA diperkirakan justru menurun.
Peningkatan kebutuhan modal kerja tersebut terutama dipicu oleh kenaikan piutang kepada PT PLN serta penambahan persediaan pada semester II-2026. Persediaan diperkirakan kembali ditingkatkan setelah dikurangi pada kuartal I-2026 untuk menopang produksi yang terdampak kondisi cuaca.
PLN berkontribusi sekitar 30%–35% terhadap pendapatan PTBA. Sementara itu, hingga semester I-2026, piutang kompensasi PLN kepada pemerintah yang belum dibayarkan mencapai Rp 97 triliun, jauh lebih tinggi dibandingkan Rp 37 triliun pada 2024.
Baca Juga: BlueFive Kelola Aset US$ 15 Miliar, Bidik Pasar Investasi Indonesia Lewat Majoris
Harga minyak yang masih bertahan tinggi turut membebani keseimbangan fiskal pemerintah. Kondisi ini meningkatkan risiko berlanjutnya piutang kompensasi PLN hingga 2027, yang berpotensi mendorong kenaikan piutang PTBA kepada PLN pada tahun ini.
Head of Research Korea Investment & Sekuritas Indonesia (KISI), Muhammad Wafi juga bilang, sebanyak 65,9% saham perusahaan dimiliki oleh PT Mineral Industri Indonesia (MIND ID), holding pertambangan milik negara.
Sebagian besar volume penjualan batubara PTBA disalurkan kepada PT PLN (Persero) melalui skema kewajiban pemenuhan pasar domestik atau domestik market obligation (DMO) dengan harga yang dibatasi. Kata Wafi, skema ini membantu menjaga stabilitas laba, tetapi membatasi potensi kenaikan keuntungan ketika harga batubara di pasar ekspor meningkat.
“Di sisi lain, kapasitas angkutan kereta api menuju Pelabuhan Kertapati dan Tarahan menjadi kendala utama bagi pertumbuhan volume produksi dan penjualan. Dari sisi keuangan, PTBA memiliki posisi kas bersih dan secara historis membagikan dividen dalam jumlah besar,” tutur Wafi.
Melirik kinerja keuangannya, Wafi memberikan proyeksi pendapatan PTBA pada 2026 diperkirakan mencapai Rp 49,05 triliun, naik 14,99% secara tahunan (YoY) dibandingkan realisasi 2025 sebesar Rp 42,65 triliun.
Ada pun laba bersih PTBA diproyeksikan mencapai Rp 5,18 triliun pada 2026. Angka ini meningkat 76,86% YoY dibandingkan realisasi tahun sebelumnya sebesar Rp 2,93 triliun.
Melihat sejumlah sentimen di atas, Wafi memberikan rekomendasi untuk hold saham PTBA dengan target harga Rp 3.100 per saham. Christine merekomendasikan investor untuk hold saham PTBA dengan target harga 12 bulan Rp 3.430 per saham.
Sementara itu, Arnanto memberikan rekomendasi untuk underweight saham PTBA dengan target harga Rp 2.720 per saham untuk Desember 2027.
Baca Juga: IHSG Berpeluang Menguat pada Rabu (14/10), Simak Saham Pilihan Analis
Kata Arnanto, dividen masih menjadi salah satu alasan utama investor memiliki saham-saham batubara. “Tetapi secara keseluruhan, kami menilai rasio pembayaran dividen PTBA kemungkinan akan bertahan di level 45% untuk saat ini, lebih rendah daripada ekspektasi konsensus yang saat ini berada di kisaran 70%-75%,” pungkasnya.
Cek Berita dan Artikel yang lain di Google News