Reporter: Pulina Nityakanti | Editor: Noverius Laoli
Kunci keberhasilan dari aksi merger ada pada eksekusi restrukturisasi utang, perbaikan tata kelola, dan efisiensi operasional.
Dalam konteks ini, peran Danantara sangat krusial sebagai penopang pendanaan dan penghubung proses penataan ulang utang, sekaligus meningkatkan kredibilitas di mata pasar.
“Tanpa dukungan Danantara, hasil merger berisiko kurang berdampak nyata,” ujarnya kepada Kontan, Rabu.
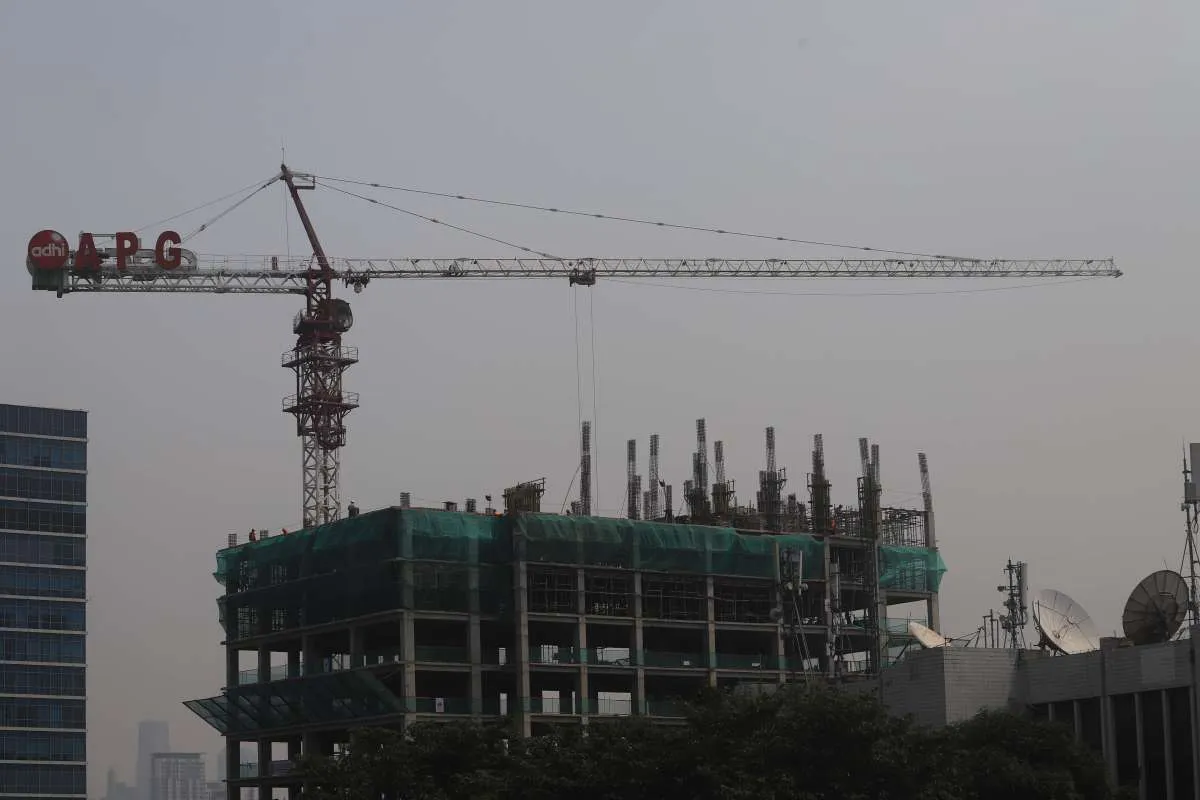
Pada tahun 2026, kinerja emiten BUMN Karya berpeluang lebih baik dari tahun 2025, ditopang kelanjutan proyek strategis, potensi pemulihan belanja infrastruktur, serta raihan nilai kontrak baru.
Baca Juga: Prospek Kinerja Emiten BUMN Karya Masih Suram
Namun, tekanan belum hilang karena beban utang, margin tipis, risiko arus kas, dan potensi dilusi lanjutan. “Kontrak baru hanya menjadi katalis jika berkualitas dan didukung skema pembayaran yang jelas,” katanya.
David melihat, saham PT PP Tbk (PTPP) dinilai paling defensif di antara emiten BUMN Karya lainnya, karena pipeline proyek dan manajemen kas relatif lebih baik, dengan target harga indikatif Rp 450 – Rp 550 per saham.
Saham ADHI dinilai masih bersifat spekulatif dengan potensi jika proyek dan restrukturisasi berjalan lancar. “Sementara WIKA dan PT Waskita Karya Tbk (WSKT) berisiko tinggi dan masih suspensi, sehingga pasar cenderung wait and see,” tuturnya.
Baca Juga: Emiten BUMN Karya Dapat Katalis Proyek Baru di IKN, PT PP (PTPP) Bisa Jadi Jawara
Sukarno merekomendasikan buy untuk PTPP dan ADHI dengan target harga 12 bulan masing-masing Rp 450 - Rp 500 per saham dan Rp 300 - Rp 340 per saham.
Cek Berita dan Artikel yang lain di Google News