Penulis: Muhammad Alief Andri | Editor: Khomarul Hidayat
KONTAN.CO.ID - JAKARTA. Kinerja tiga emiten Grup Merdeka mulai menunjukkan hasil dari investasi besar yang dilakukan dalam beberapa tahun terakhir.
PT Merdeka Copper Gold Tbk (MDKA), PT Merdeka Battery Materials Tbk (MBMA), dan PT Merdeka Gold Resources Tbk (EMAS) sama-sama mencatatkan perkembangan kinerja hingga kuartal III-2026. Prospek pertumbuhan pada 2027 pun terbuka, seiring peningkatan produksi dan optimalisasi proyek strategis.
MDKA membukukan pendapatan sebesar US$ 2,26 miliar hingga September 2026 dan berbalik mencatatkan laba bersih yang dapat diatribusikan kepada pemilik entitas induk sebesar US$ 157 juta.
Sementara itu, MBMA mencatatkan laba yang dapat diatribusikan kepada pemilik entitas induk sebesar US$ 146 juta. Adapun EMAS terus meningkatkan produksi Tambang Emas Pani seiring proses peningkatan kapasitas operasional.
Pengamat pasar modal sekaligus Founder Republik Investor Hendra Wardana menyebut, prospek Grup Merdeka hingga akhir 2026 dan sepanjang 2027 masih menjanjikan. Ketiga emiten memiliki aset strategis di sektor emas, tembaga, dan nikel yang dibutuhkan dalam transisi energi maupun industri global.
Baca Juga: Emiten Kawasan Industri Tangkap Peluang Investasi, Bagaimana Rekomendasi Sahamnya?
Menurut Hendra, perbaikan kinerja tersebut menunjukkan investasi dan ekspansi yang dilakukan selama beberapa tahun terakhir mulai memberikan hasil. Namun, tantangan berikutnya adalah memastikan investasi tersebut mampu menghasilkan produksi komersial, arus kas positif, dan profitabilitas yang berkelanjutan.
"Tahun 2027 berpotensi menjadi periode penting untuk melihat seberapa jauh proyek-proyek yang dikembangkan mampu memberikan kontribusi nyata terhadap pendapatan dan laba, sekaligus memperbaiki struktur keuangan masing-masing emiten," ujar Hendra kepada Kontan, Minggu (22/11/2026).
Dari ketiga emiten, menurut Hendra, MBMA memiliki daya tarik paling besar dari sisi potensi pertumbuhan pada 2027. Hal ini terutama ditopang integrasi bisnis nikel yang diarahkan menuju rantai produksi bahan baku baterai kendaraan listrik.
Integrasi tersebut memungkinkan MBMA tidak hanya bergantung pada penjualan bahan mentah, tetapi juga masuk ke rantai pasok industri baterai dengan potensi permintaan jangka panjang. Apabila proyek pengolahan berjalan sesuai rencana, utilisasi fasilitas meningkat, dan biaya produksi terkendali, margin serta laba MBMA berpeluang tumbuh lebih kuat.
"Apabila mencari pertumbuhan agresif, MBMA lebih menarik untuk dicermati. Potensi pertumbuhannya cukup besar karena perusahaan masih berada dalam fase pengembangan dan peningkatan kapasitas," jelas Hendra.
Sementara itu, MDKA memiliki keunggulan dari sisi diversifikasi bisnis melalui eksposur terhadap komoditas tembaga, emas, dan nikel. Diversifikasi tersebut memberikan fleksibilitas ketika salah satu komoditas mengalami tekanan harga. Kebutuhan tembaga global untuk elektrifikasi, pembangunan jaringan listrik, pusat data, dan energi terbarukan juga menjadi peluang bagi perusahaan.
Adapun EMAS menawarkan prospek pertumbuhan berbasis peningkatan produksi emas Tambang Pani. Kenaikan volume produksi berpotensi memperbesar laba melalui efek operating leverage, yakni kondisi ketika pertumbuhan produksi mendorong kenaikan pendapatan lebih cepat dibandingkan biaya tetap.
Baca Juga: Saham ASII, AUTO, dan DRMA Punya Katalis Pertumbuhan, Cek Rekomendasinya
Meski demikian, Hendra mengingatkan investor agar tetap memperhatikan besarnya belanja modal, kebutuhan pendanaan ekspansi, potensi kenaikan utang, dan risiko keterlambatan proyek. Pada MBMA, risiko juga datang dari kelebihan pasokan nikel, persaingan produsen, serta keberhasilan peningkatan utilisasi fasilitas pengolahan.
Sementara itu, MDKA perlu menjaga arus kas di tengah kebutuhan investasi yang besar. Adapun EMAS harus membuktikan keberhasilan peningkatan produksi Tambang Pani, termasuk pencapaian target produksi dan pengendalian biaya operasional.
Rekomendasi Saham
Dari sisi rekomendasi saham, Hendra menyarankan investor bersikap selektif terhadap ketiga emiten. Ia merekomendasikan speculative buy untuk saham MBMA dengan target harga Rp 370. Sementara itu, saham MDKA dan EMAS masing-masing direkomendasikan sell on strength dengan target harga Rp 1.500 dan Rp 4.200.
Pandangan berbeda disampaikan Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta. Ia menilai Grup Merdeka mulai memasuki tahap monetisasi setelah menggelontorkan belanja modal besar dalam beberapa tahun terakhir. Hingga akhir 2026, penguatan harga emas global dan stabilisasi harga nikel berpotensi menjaga pertumbuhan pendapatan serta laba grup.
Memasuki 2027, Nafan melihat Grup Merdeka berpeluang masuk ke fase percepatan pertumbuhan. Pendorongnya antara lain beroperasinya proyek-proyek strategis secara komersial, peningkatan efisiensi skala ekonomi, kenaikan produksi emas, serta kontribusi yang lebih optimal dari produk nikel kelas satu berbasis teknologi high pressure acid leach (HPAL).
"Ke depan, penggerak utama pertumbuhan grup Merdeka bersumber dari beroperasinya berbagai proyek strategis secara komersial, terciptanya efisiensi skala ekonomi, peningkatan volume produksi emas, serta kontribusi yang semakin optimal dari olahan nikel kelas satu berbasis HPAL," kata Nafan.
Baca Juga: IHSG Ditutup Melemah, Ini 5 Saham Rekomendasi untuk Senin (23/11)
Nafan mengatakan, integrasi bisnis nikel MBMA dari fasilitas rotary kiln-electric furnace (RKEF) menuju produk HPAL dapat meningkatkan margin profitabilitas. Integrasi dari pertambangan hulu hingga fasilitas pengolahan juga berpotensi menekan biaya operasional sekaligus menjamin pasokan bahan baku.
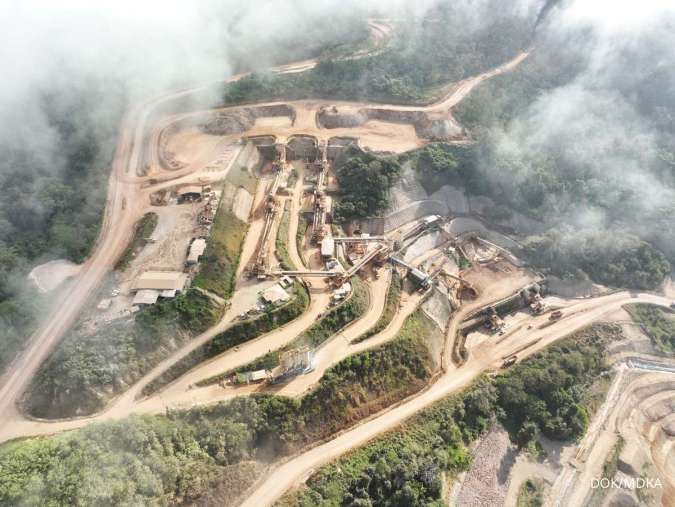
Di sisi lain, peningkatan produksi Tambang Emas Pani milik EMAS menjadi salah satu pendorong utama pertumbuhan grup. Nafan menyoroti target produksi emas EMAS pada 2027 yang diproyeksikan mencapai 165.000 ounce-180.000 ounce. Peningkatan produksi tersebut berpotensi memperkuat arus kas operasional, terlebih jika harga emas dunia tetap berada dalam tren positif.
Meski prospeknya dinilai cerah, Nafan mengingatkan adanya risiko volatilitas harga komoditas global. Harga nikel masih berpotensi tertekan oleh kelebihan pasokan, sementara pergerakan harga emas dipengaruhi arah suku bunga acuan bank sentral Amerika Serikat dan dinamika geopolitik.
Dari sisi operasional, investor juga perlu mencermati ketepatan waktu penyelesaian fasilitas pengolahan, efisiensi metode heap leach di Tambang Pani, serta ketersediaan pasokan energi. Selain itu, kemampuan perusahaan mengurangi utang atau deleveraging menjadi penting untuk menjaga struktur permodalan.
Untuk prospek pertumbuhan 2027, Nafan melihat EMAS dan MDKA memiliki daya tarik investasi yang menonjol. EMAS dinilai memiliki potensi pertumbuhan laba yang agresif seiring peningkatan produksi Tambang Emas Pani. Sementara itu, MDKA menawarkan eksposur yang lebih terdiversifikasi melalui portofolio emas, tembaga, dan nikel.
Adapun MBMA dinilai tetap menarik sebagai saham yang berpotensi pulih seiring peningkatan permintaan nikel kelas satu dunia. Namun, Nafan mengingatkan investor agar tidak terburu-buru masuk ke ketiga saham tersebut.
Baca Juga: Rupiah Terancam Lanjut Melemah Meski BI Rate Naik, Ini Proyeksi Senin (23/11)
Cek Berita dan Artikel yang lain di Google News