Penulis: Muhammad Alief Andri | Editor: Ignatia Maria Sri Sayekti
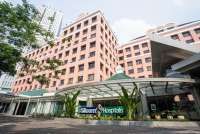
KONTAN.CO.ID - JAKARTA. PT Siloam International Hospitals Tbk (SILO) masih mencatatkan pertumbuhan kinerja yang solid hingga kuartal III-2026. Namun, penyelesaian akuisisi aset rumah sakit dari First REITs berpotensi meningkatkan beban keuangan dan menahan laju pertumbuhan laba perusahaan pada tahun depan.
Hingga September 2026, SILO membukukan pendapatan sebesar Rp 10,49 triliun atau tumbuh 11,3% secara tahunan. Laba bersih perusahaan juga meningkat 22% menjadi Rp 929 miliar.
Pada kuartal III-2026, pendapatan SILO naik 7% secara kuartalan menjadi Rp 3,7 triliun. Margin EBITDA turut membaik menjadi 31,7%, dibandingkan 29,6% pada kuartal sebelumnya dan 30% pada periode yang sama tahun lalu. Adapun laba bersih kuartal III-2026 mencapai Rp 348 miliar, tumbuh 16% secara kuartalan dan 14% secara tahunan.
Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang, menilai prospek SILO masih positif. Pertumbuhan ditopang oleh peningkatan volume pasien, kenaikan pendapatan per pasien, serta perbaikan efisiensi operasional.
Baca Juga: Siloam (SILO) Akuisisi Tiga Perusahaan Rp 828,67 Miliar, Simak Rekomendasi Sahamnya
"Untuk 2027, pertumbuhan masih berpeluang berlanjut seiring optimalisasi kapasitas rumah sakit dan peningkatan layanan medis berkompleksitas tinggi. Namun, pertumbuhan laba berpotensi lebih moderat karena adanya tambahan beban bunga dari akuisisi aset rumah sakit," ujar Alrich kepada Kontan, Jumat (20/11/2026).
Dari sisi operasional, peningkatan volume pasien menjadi salah satu katalis utama bagi pertumbuhan SILO. Pada kuartal III-2026, kunjungan rawat jalan meningkat 5% secara kuartalan, sedangkan hari perawatan rawat inap tumbuh 4%.
Selain volume pasien, bauran pembayar juga semakin mendukung kinerja perusahaan. Kontribusi pasien non-BPJS mencapai 84,9% dari total pendapatan pada kuartal III-2026, meningkat dibandingkan 83,5% pada periode yang sama tahun lalu. Sebaliknya, kontribusi pasien BPJS turun menjadi 15,1% dari sebelumnya 16,5%.
Alrich menilai peningkatan kontribusi pasien non-BPJS memberikan fleksibilitas lebih besar bagi perusahaan dalam mengelola tarif dan bauran layanan. Kondisi tersebut juga berpotensi mendukung profitabilitas SILO.
Meski demikian, transaksi akuisisi aset rumah sakit dari First REITs menjadi salah satu hal yang perlu dicermati investor. Penyelesaian tahap pertama transaksi yang mencakup delapan properti rumah sakit telah dilakukan pada September-Oktober 2026 dengan nilai sekitar Rp 4,1 triliun atau 59% dari total nilai transaksi.
Sementara itu, enam properti lainnya dengan estimasi nilai transaksi Rp 2,8 triliun ditargetkan rampung pada tahap kedua paling lambat kuartal I-2027.
Baca Juga: Akuisisi Rp 6,91 Triliun, Siloam (SILO) Hadapi Risiko Leverage dan Beban Bunga
Menurut Alrich, akuisisi tersebut memberikan keuntungan strategis karena SILO memiliki kendali lebih besar atas aset properti rumah sakit. Dengan demikian, perusahaan lebih leluasa melakukan renovasi, pengembangan fasilitas, hingga ekspansi kapasitas.
Namun, transaksi ini juga membawa konsekuensi terhadap beban keuangan. Penghematan biaya sewa diperkirakan mencapai sekitar Rp 80 miliar pada 2026, tetapi diikuti tambahan beban depresiasi sekitar Rp 45 miliar dan beban bunga sekitar Rp 150 miliar.
"Manfaat jangka panjang transaksi ini perlu diimbangi kemampuan perusahaan mengoptimalkan aset yang diakuisisi," kata Alrich.
Alrich menambahkan, katalis SILO ke depan antara lain peningkatan jumlah pasien, pertumbuhan kontribusi pasien non-BPJS, pengembangan layanan kesehatan premium, serta optimalisasi aset rumah sakit setelah akuisisi. Di sisi lain, investor perlu memperhatikan kenaikan beban bunga, pelemahan daya beli masyarakat yang dapat memengaruhi permintaan layanan non-BPJS, serta potensi kenaikan biaya operasional dan tenaga medis.
Dari sisi rekomendasi saham, Alrich menilai SILO masih menarik untuk dicermati dalam jangka menengah hingga panjang. Ia menyarankan strategi buy on weakness dengan target harga terdekat Rp 1.900 dan target berikutnya Rp 2.400.
Baca Juga: Kinerja Siloam Menguat pada Semester I-2026, Laba Naik 27,93%
Pandangan serupa disampaikan Analis BRI Danareksa Sekuritas, Wilastita Muthia Sofi, dalam riset yang dikutip Kontan, Minggu (22/11/2026). BRI Danareksa Sekuritas mempertahankan rekomendasi buy untuk saham SILO, meski menurunkan target harga dari Rp 2.850 menjadi Rp 2.500.
Wilastita menilai momentum pertumbuhan operasional SILO masih terjaga, ditopang peningkatan volume pasien, pendapatan per pasien, serta kontribusi pasien swasta. Menurut dia, perusahaan juga masih memiliki ruang untuk meningkatkan pendapatan per pasien melalui penanganan kasus medis dengan kompleksitas lebih tinggi, perekrutan dokter spesialis, dan pengembangan pusat layanan unggulan.
"Kami menilai prospek pertumbuhan jangka panjang SILO masih terjaga meskipun transaksi First REITs berpotensi menekan laba dalam jangka pendek," tulis Wilastita dalam riset tersebut.
BRI Danareksa Sekuritas memangkas proyeksi laba bersih SILO untuk 2026 dan 2027 masing-masing sebesar 7% dan 17%, terutama karena perkiraan beban pendanaan yang lebih tinggi setelah transaksi First REITs. Risiko utama yang perlu diperhatikan mencakup kenaikan biaya pendanaan, perlambatan volume pasien, serta pelemahan pendapatan per pasien.
Baca Juga: Siloam (SILO) Siapkan Akuisisi 14 Aset Rumah Sakit, Nilainya Rp 6,9 Triliun
Cek Berita dan Artikel yang lain di Google News