Reporter: Sugeng Adji Soenarso | Editor: Handoyo
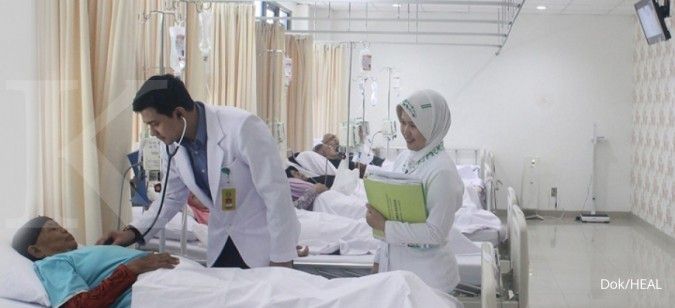
KONTAN.CO.ID - JAKARTA. PT Medikaloka Hermina Tbk (HEAL) mengawali tahun 2025 dengan kinerja yang mengecewakan. Laba bersih kuartal I 2025 anjlok 34,7% secara tahunan (year on year/YoY) menjadi Rp 124,72 miliar.
Analis Buana Capital, James Stanley Widjaja melihat pelemahan ini disebabkan oleh penurunan volume pasien, margin yang menyusut, serta kerugian operasional di rumah sakit baru.
Volume pasien rawat inap tercatat turun 5% YoY menjadi 496 ribu hari, sementara kunjungan rawat jalan merosot 4,9% YoY ke 2,1 juta kunjungan. Penurunan paling tajam terjadi pada pasien privat, yang anjlok masing-masing 22,6% (rawat inap) dan 16,7% (rawat jalan).
Baca Juga: Medikaloka Hermina (HEAL) Gencar Menambah Rumah Sakit Baru
"Faktor musiman, menurunnya kasus demam berdarah, serta pengetatan rujukan BPJS menjadi penyebab utama," tulisnya dalam riset, Selasa (20/5).
Lalu, rumah sakit baru HEAL di Ibu Kota Nusantara (IKN) dan PIK2 masih mencatatkan kerugian masing-masing sekitar Rp 13 miliar dan Rp 8 miliar, terutama karena biaya depresiasi yang dipercepat. Margin EBIT ikut tergerus 390 basis poin menjadi 14,7%, mengindikasikan tekanan struktural pada profitabilitas.
Namun, pengetatan rujukan dinilai tidak akan terjadi di tengah defisit yang sedang berlangsung dan masih ada ketidakpastian pada KRIS. Selain itu, tarif kelas tunggal dan coordination of benefit (COB) kelas tunggal juga dinilai menjadi katalisator ekspansi marjin HEAL untuk tahun 2025.
Sementara itu, manajemen HEAL melaporkan ada perbaikan lalu lintas pasien di April 2025, seiring dilanjutkannya aktivitas konstruksi di IKN. Meski demikian, rumah sakit IKN dan PIK2 diperkirakan baru bisa mencapai EBITDA positif dalam 14–24 bulan mendatang.
Buana Capital menurunkan proyeksi laba bersih HEAL untuk 2025 dan 2026, masing-masing sebesar 4,7% menjadi Rp 558 miliar dan 6,6% menjadi Rp 659 miliar, dengan target harga baru di Rp 1.430. Rekomendasi saham HEAL juga diturunkan menjadi hold dari sebelumnya buy.
Cek Berita dan Artikel yang lain di Google News