Reporter: | Editor: Wahyu T.Rahmawati
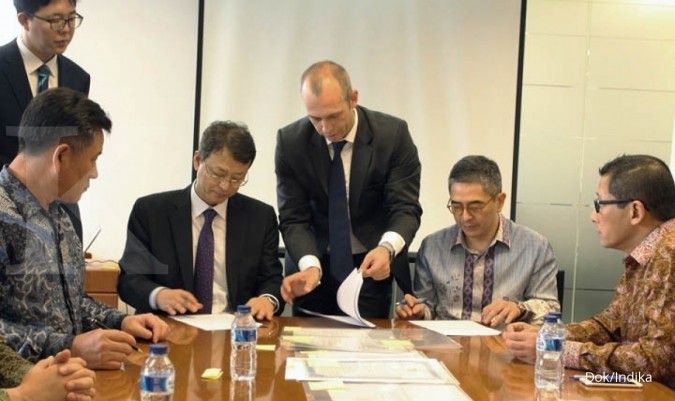
KONTAN.CO.ID - JAKARTA. PT Indika Energy Tbk (INDY) menuntaskan akuisisi 45% saham PT Kideco Jaya Agung akhir pekan lalu. Dengan demikian, kinerja Kideco tahun depan akan langsung terkonsolidasi ke laporan keuangan INDY.
Janeman Latul, analis Deutsche Bank menilai positif hal ini. Dengan akuisisi tersebut, INDY menjadi lebih besar. Besarnya INDY juga memberikan peluang yang besar bagi investor. "Karena saham INDY merupakan yang termurah dibanding emiten batubara lain dalam coverage kami," ujar Janeman dalam riset, Senin (11/12).
Harga saham INDY saat ini ditransaksikan pada valuasi price earning ratio (PER) 4 kali. Ini yang termurah dibandingkan dengan rata-rata PER sektor batubara coverage Deutsche Bank sebesar 11 kali.
Dengan masuknya Kideco secara penuh ke INDY, Janeman memperkirakan laba bersih inti INDY akan lompat 116% menjadi US$ 247 juta tahun depan.
Atas dasar tersebut, Janeman merekomendasikan buy saham INDY dengan target harga Rp 5.000 per saham. Target harga tersebut memiliki potensi upside hingga 95%.
"Potensi ini yang tertinggi dibanding emiten lain dalam coverage kami," pungkas Janeman.
Cek Berita dan Artikel yang lain di Google News