Penulis: Muhammad Alief Andri | Editor: Herlina Kartika Dewi
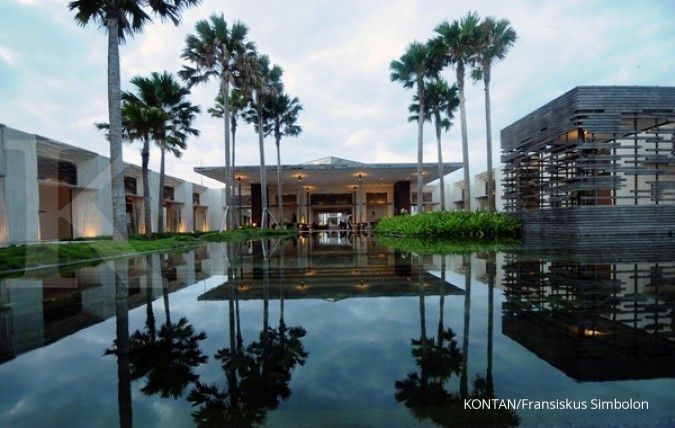
KONTAN.CO.ID - JAKARTA. PT Bukit Uluwatu Villa Tbk (BUVA) memperluas eksposurnya ke sektor hiburan dan gaya hidup sebagai bagian dari strategi diversifikasi bisnis. Langkah tersebut mencakup sektor makanan dan minuman atau F&B, entertainment, serta lifestyle yang masih berkaitan dengan industri hospitality.
Analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama menilai prospek BUVA masih akan banyak ditentukan oleh bisnis hospitality yang selama ini menjadi bisnis utama Perseroan. Sementara itu, ekspansi ke sektor hiburan dan gaya hidup dinilai dapat menjadi tambahan sumber pertumbuhan ke depan.
“Secara umum, prospek BUVA masih akan banyak ditentukan oleh bisnis hospitality yang memang menjadi bisnis utamanya. Sementara itu, ekspansi ke entertainment dan lifestyle bisa menjadi tambahan sumber pertumbuhan ke depan,” kata Kevin kepada Kontan, Senin (28/9/2026).
Baca Juga: BEI Ubah Aturan Papan Pemantauan Khusus, 50 Saham Masih Terganjal Ekuitas Negatif
Namun, Kevin menilai kontribusi ekspansi tersebut terhadap kinerja BUVA dalam jangka pendek masih belum dapat terlihat secara signifikan. Pasalnya, Zumana baru mulai beroperasi pada Agustus 2026.
Menurutnya, kinerja BUVA untuk sementara masih lebih banyak ditopang oleh hotel dan aset yang telah berjalan. Sementara dampak bisnis lifestyle baru akan terlihat setelah traffic pengunjung, tingkat belanja, dan profitabilitas bisnis tersebut mulai lebih stabil.
Dari sisi peluang, ekspansi tersebut memberikan BUVA eksposur terhadap belanja wisatawan di luar akomodasi. Dengan masuk ke F&B, entertainment, dan lifestyle, Perseroan berpotensi menangkap pengeluaran wisatawan yang lebih luas.
“Peluangnya cukup menarik karena BUVA jadi punya eksposur ke belanja wisatawan di luar kamar hotel, terutama dari F&B, entertainment, dan lifestyle. Segmen ini juga masih cukup dekat dengan bisnis hospitality, jadi secara strategi masih nyambung dengan bisnis utama BUVA,” jelas Kevin.
Meski demikian, manfaat ekspansi tersebut terhadap pendapatan konsolidasian BUVA perlu dilihat lebih lanjut. Investasi tersebut dilakukan melalui KJA yang dicatat sebagai entitas asosiasi, sehingga pendapatan Zumana tidak secara langsung masuk sebagai pendapatan konsolidasian BUVA.
Dengan struktur tersebut, besarnya manfaat yang dapat diberikan kepada BUVA nantinya akan bergantung pada perkembangan bisnis serta tingkat profitabilitas Zumana.
Kevin menilai ekspansi ke sektor lifestyle lebih tepat dipandang sebagai pelengkap bisnis inti BUVA, bukan sebagai perubahan arah bisnis secara besar-besaran. Hotel, resort, dan pengembangan properti diperkirakan tetap menjadi fondasi utama bisnis Perseroan.
Baca Juga: IHSG Anjlok 1,51% pada Senin (28/9), Waspadai Kelanjutan Koreksi pada Selasa (29/9)
“Dengan masuk ke entertainment, F&B, dan lifestyle, BUVA punya peluang untuk ikut menangkap spending wisatawan yang lebih luas dan tidak hanya dari akomodasi. Tapi hotel, resort, dan pengembangan properti kemungkinan tetap menjadi fondasi utama bisnisnya,” kata Kevin.
Jika ekspansi tersebut berjalan sesuai rencana, bisnis lifestyle berpotensi memperluas eksposur BUVA terhadap sektor pariwisata sekaligus melengkapi ekosistem bisnis Perseroan.
Dari sisi katalis, Kevin menyebut kemampuan Zumana dalam menarik traffic dan mencapai profitabilitas menjadi salah satu faktor utama yang perlu diperhatikan. Selain itu, kondisi belanja wisatawan dan realisasi pengembangan aset BUVA juga menjadi katalis bagi kinerja ke depan.
Di sisi lain, bisnis lifestyle yang masih tergolong baru membuat rekam jejak operasionalnya belum panjang. BUVA juga masih memiliki kebutuhan investasi untuk pengembangan aset dan memiliki eksposur yang cukup tinggi terhadap Bali.
“Jadi selain kondisi pariwisata, yang perlu dicermati juga adalah eksekusi proyek, persaingan, regulasi, dan kebutuhan pendanaan ke depan,” ujar Kevin.
Untuk sahamnya, Kevin menilai BUVA saat ini masih menguji area support di sekitar Rp 600 per saham. Selama harga mampu bertahan di atas level tersebut, peluang rebound masih terbuka.
Adapun resistance terdekat berada di kisaran Rp 670-Rp 710 per saham, yang berdekatan dengan area MA10 dan MA20.
Cek Berita dan Artikel yang lain di Google News