Penulis: Muhammad Alief Andri | Editor: Noverius Laoli
ANTM dan MDKA masih mencatat kenaikan pendapatan ekspor pada kuartal II-2026 secara tahunan, masing-masing sekitar Rp 660 miliar dan US$ 161 juta.
Sebaliknya, PT J Resources Asia Pasifik Tbk (PSAB) mengalami penurunan penjualan ekspor yang signifikan.
Penjualan kepada Metalor Technologies Singapore yang sebelumnya menyumbang sekitar 95% dari total penjualan turun dari US$ 132,94 juta pada kuartal II-2025 menjadi US$ 227.000 pada kuartal II-2026.
Ardy menambahkan, ekspor saat ini kurang menarik, terutama untuk produk doré atau emas setengah jadi yang dikenai tarif bea keluar tertinggi.
Keputusan perusahaan untuk mengekspor atau menjual di dalam negeri turut ditentukan oleh kapasitas pemurnian domestik, bentuk produk, kebutuhan arus kas, serta kontrak penjualan yang dimiliki.
Baca Juga: MNC Sekuritas Bagikan 4 Rekomendasi Saham untuk Perdagangan Selasa (6/10)
"Pilihan pasar ditentukan oleh selisih bea keluar terhadap diskon harga domestik, kapasitas refinery dalam negeri, bentuk produk, serta kebutuhan arus kas dan kontrak penjualan," kata Ardy.
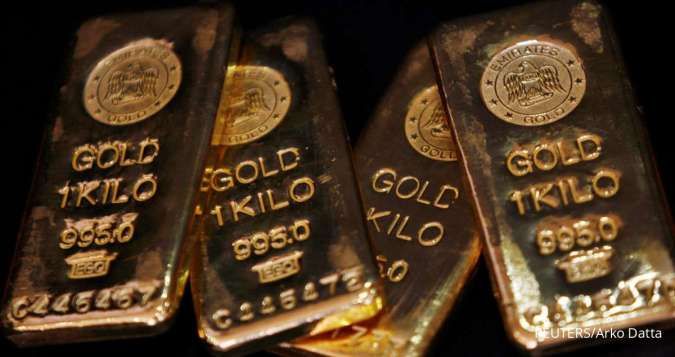
Memasuki 2027, prospek sektor produsen emas dinilai masih positif seiring tingginya harga emas global dan rencana peningkatan kapasitas produksi sejumlah emiten.
Namun, kenaikan harga emas tidak otomatis mendongkrak laba apabila perusahaan menghadapi kenaikan biaya produksi, keterlambatan ekspansi, atau kesulitan menyerap hasil produksi.
Ekky melihat peluang ekspor kembali meningkat tetap terbuka, meski pemulihannya kemungkinan berlangsung bertahap.
Perkembangan kebijakan pemerintah, kapasitas pemurnian domestik, serta perbandingan margin penjualan ekspor dan domestik akan menjadi faktor penentu.
"Untuk 2027, kami melihat peluang ekspor kembali meningkat tetap ada, tetapi kemungkinan berlangsung bertahap," kata Ekky.
Sementara itu, Ardy melihat prospek sektor emas hingga 2027 masih ditopang harga emas yang tinggi, tambahan produksi dari proyek Pani yang terkait dengan MDKA dan EMAS, serta ekspansi pabrik BRMS. Namun, ia menilai pemulihan ekspor ke tingkat 2025 belum akan terjadi dalam waktu dekat.
Baca Juga: IHSG Diproyeksi Sideways, Cek 6 Rekomendasi Saham dari BNI Sekuritas (8/10)
"Ekspor berpeluang pulih jika ada kejelasan kebijakan, kapasitas pemurnian domestik terbatas, atau harga emas menguat sehingga margin ekspor kembali menutup bea keluar. Namun, pemulihan ke level 2025 belum diperkirakan dalam waktu dekat," ujar Ardy.
Dari sisi investasi, Ekky memilih ANTM sebagai saham yang menarik untuk strategi akumulasi bertahap atau buy on weakness.
enurutnya, ANTM memiliki jaringan distribusi emas domestik yang kuat sehingga berpotensi memperoleh manfaat dari peningkatan penyerapan emas di pasar lokal. Bisnis nikel juga menjadi sumber diversifikasi pendapatan perusahaan.
Ekky memberikan target harga ANTM di kisaran Rp 3.850 hingga Rp 4.000 per saham.
Selain ANTM, Ekky menilai MDKA menarik dicermati karena memiliki eksposur terhadap emas dan potensi peningkatan produksi dari Tambang Pani melalui anak usahanya.
Namun, investor perlu memperhatikan kebutuhan belanja modal atau capital expenditure (capex) dan tingkat utang perusahaan. Target harga MDKA yang dipatok Ekky berada di kisaran Rp 3.400 hingga Rp 3.500 per saham.
Bagi investor dengan profil risiko lebih agresif, Ekky turut menyoroti BRMS, terutama karena potensi peningkatan kapasitas pengolahan dan produksi emas pada 2027.
Namun, pemulihan volume penjualan dan kemampuan pasar menyerap produksi tetap menjadi faktor penting. Ia mematok target harga BRMS di kisaran Rp 850 hingga Rp 900 per saham.
Baca Juga: Target Investasi Rp 2.900 Triliun pada 2027, Cek Rekomendasi Saham Kawasan Industri
Sementara itu, Ardy merekomendasikan strategi buy on weakness untuk MDKA dengan rentang harga masuk Rp 2.850 hingga Rp 2.880 per saham. Ia menetapkan target harga Rp 3.100 hingga Rp 3.120 per saham, dengan batas stop loss di Rp 2.770 per saham.
Ardy menilai pergerakan saham MDKA yang cenderung mendatar dalam rentang Rp 2.780 hingga Rp 3.115 per saham memberikan peluang bagi investor untuk melakukan akumulasi ketika harga mendekati area support.
"Pada candle terakhir, harga sempat turun mendekati batas bawah, lalu ditutup dengan sumbu bawah panjang. Itu menandakan support di area 2.800 masih diminati pembeli," jelas Ardy.
Menurut Ardy, posisi harga yang dekat dengan area support membuat potensi keuntungan lebih menarik dibandingkan mengejar harga setelah saham menguat.
"Dengan harga yang masih dekat support, risiko terukur sekitar 3% berbanding potensi sekitar 8% hingga batas atas rentang, sehingga risk-reward lebih menarik dibanding mengejar harga di atas," tuturnya.
Cek Berita dan Artikel yang lain di Google News