Penulis: Muhammad Alief Andri | Editor: Tri Sulistiowati
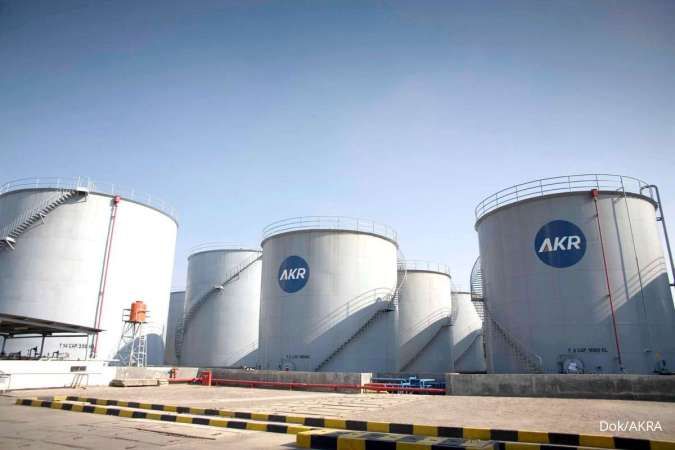
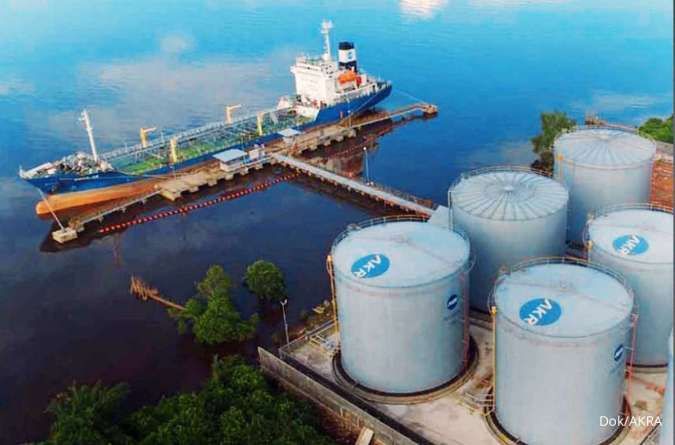
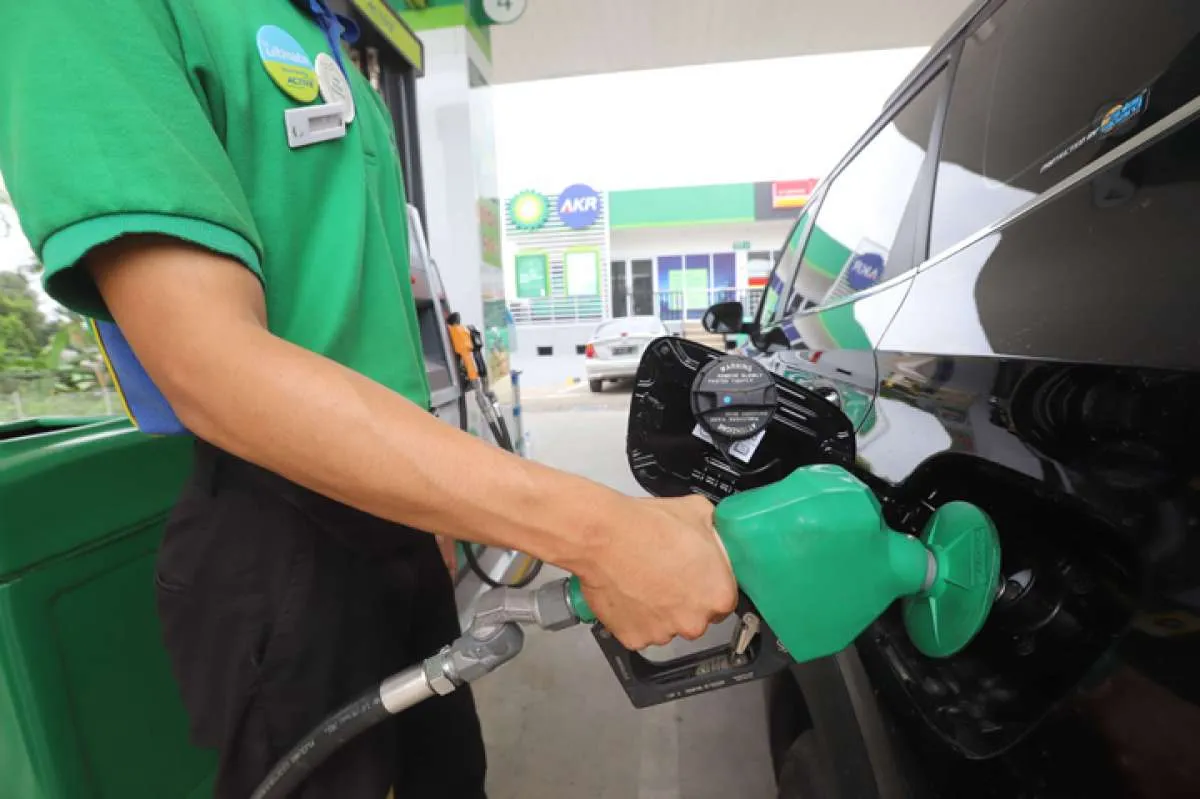
KONTAN.CO.ID - JAKARTA. Langkah PT AKR Corporindo Tbk (AKRA) memperluas bisnis ritel bahan bakar minyak (BBM) melalui akuisisi SPBU VIVO berpotensi memperkuat posisi perusahaan di industri hilir migas. Aksi korporasi senilai US$ 15,5 juta ini juga membuka peluang bagi AKRA untuk memperbesar jaringan distribusi sekaligus mengoptimalkan infrastruktur yang telah dimiliki.
Melalui anak usahanya, PT Aneka Petroindo Raya (APR), AKRA akan mengakuisisi seluruh saham PT Vivo Energy Indonesia (VEI) dan PT Nusantara Karya Oranye (NKO). Setelah transaksi rampung, seluruh SPBU VIVO yang dikelola VEI akan diintegrasikan ke dalam jaringan SPBU BP-AKR.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menilai akuisisi tersebut merupakan langkah ekspansi strategis yang berpotensi memperkuat bisnis hilir migas AKRA, khususnya pada segmen distribusi dan ritel BBM.
Baca Juga: Harga Saham Bukit Asam (PTBA) Naik 33,62% Sejak Awal Tahun, Intip Prospeknya ke Depan
Menurut Nafan, transaksi senilai US$ 15,5 juta itu menarik karena AKRA berpeluang memperoleh tambahan jaringan distribusi dan basis pelanggan tanpa harus membangun seluruh infrastruktur SPBU dari awal.
"AKRA tidak hanya memperbesar skala jaringan SPBU, tetapi juga berpeluang mengoptimalkan infrastruktur distribusi, logistik, serta rantai pasok BBM yang telah dimilikinya," ujar Nafan kepada Kontan, Rabu (18/11/2026).
Ia melihat langkah tersebut sebagai bagian dari strategi konsolidasi dan ekspansi bisnis ritel BBM AKRA. Sebelumnya, AKRA juga telah mengambil alih seluruh kepemilikan BP di APR. Dengan penguasaan penuh atas APR dan rencana akuisisi bisnis VIVO, AKRA dinilai semakin serius memperkuat posisi kompetitifnya di industri BBM nasional.
Dari sisi ekspansi jaringan, integrasi SPBU VIVO ke dalam BP-AKR berpotensi memperluas jangkauan geografis, meningkatkan akses kepada konsumen ritel, serta memperbesar volume penjualan BBM. AKRA juga berpeluang memperoleh efisiensi melalui skala ekonomi, mulai dari pengadaan BBM, distribusi, pengelolaan persediaan, hingga biaya operasional.
Namun, Nafan mengingatkan bahwa proses integrasi tetap memiliki sejumlah tantangan. AKRA perlu menyelaraskan standar kualitas BBM, sistem distribusi, manajemen persediaan, teknologi pembayaran, hingga pelayanan konsumen.
Selain itu, perusahaan perlu memastikan integrasi merek VIVO ke dalam BP-AKR tidak mengganggu loyalitas pelanggan. Kebutuhan belanja modal atau capital expenditure untuk penyesuaian fasilitas SPBU, pembaruan identitas merek, dan peningkatan standar operasional juga perlu dicermati.
Risiko lainnya berasal dari persaingan harga BBM, fluktuasi harga minyak mentah global, pergerakan nilai tukar rupiah, serta kebijakan pemerintah terkait tata niaga dan distribusi BBM.
Secara keseluruhan, Nafan memandang prospek AKRA cukup positif dengan kecenderungan bullish secara fundamental dalam jangka menengah hingga panjang. Meski demikian, investor perlu mencermati kontribusi riil bisnis SPBU terhadap pertumbuhan laba bersih, EBITDA, dan arus kas operasional perusahaan.
"Pertumbuhan pendapatan akibat ekspansi jaringan belum tentu secara otomatis diikuti peningkatan margin keuntungan apabila biaya integrasi dan operasional masih tinggi," jelas Nafan.
Karena itu, ia menilai keberhasilan AKRA merealisasikan sinergi pascaakuisisi, meningkatkan volume penjualan BBM, menjaga efisiensi biaya, dan mempertahankan struktur permodalan yang sehat akan menjadi faktor penting bagi prospek perusahaan. Untuk saham AKRA, Nafan merekomendasikan wait and see.
Pandangan lebih optimistis disampaikan pengamat pasar modal sekaligus Founder Republik Investor, Hendra Wardana. Menurut Hendra, akuisisi VIVO bukan sekadar menambah jumlah SPBU, melainkan strategi untuk memperkuat posisi AKRA dalam industri hilir minyak dan gas bumi, khususnya bisnis distribusi dan ritel BBM.
Dengan nilai transaksi US$ 15,5 juta, Hendra menilai AKRA berpeluang memperbesar jaringan distribusi dan basis konsumen secara lebih efisien dari sisi waktu maupun investasi dibandingkan ekspansi organik.
"Penggabungan jaringan SPBU VIVO ke dalam BP-AKR berpotensi memperbesar skala ekonomi perusahaan. Semakin luas jaringan SPBU, semakin besar peluang AKRA meningkatkan volume penjualan BBM, memperluas jangkauan konsumen, serta mengoptimalkan sistem pengadaan, penyimpanan, transportasi, dan distribusi bahan bakar," kata Hendra.
Selain penjualan BBM, AKRA juga berpeluang mengembangkan pendapatan dari bisnis non-fuel, seperti minimarket, makanan dan minuman, serta layanan pendukung lainnya. Bisnis tersebut dapat meningkatkan pendapatan dari setiap pelanggan yang mengunjungi SPBU.
Meski begitu, Hendra mengingatkan bahwa keberhasilan akuisisi tidak hanya ditentukan oleh bertambahnya jumlah gerai. AKRA perlu memastikan jaringan tersebut mampu menghasilkan pendapatan dan laba secara berkelanjutan.
Tantangan integrasi antara lain mencakup kontrak lokasi, pasokan BBM, sistem distribusi, standar pelayanan, hingga pengelolaan sumber daya manusia. Perusahaan juga perlu memperhitungkan biaya renovasi, penyesuaian fasilitas, dan kebutuhan modal kerja tambahan.
Hendra turut menyoroti potensi kanibalisasi pasar apabila lokasi SPBU VIVO berdekatan dengan jaringan BP-AKR yang sudah ada. Oleh sebab itu, evaluasi produktivitas setiap gerai, volume penjualan harian, potensi pasar, dan tingkat pengembalian investasi menjadi hal penting dalam proses integrasi.
Dari sisi fundamental, Hendra menilai prospek AKRA masih menarik karena ditopang sejumlah lini bisnis yang saling melengkapi, yakni distribusi BBM, perdagangan bahan kimia dasar, jasa logistik, serta pengembangan kawasan industri Java Integrated Industrial and Port Estate (JIIPE).
Kinerja keuangan hingga September 2026 juga menunjukkan pertumbuhan. Pendapatan AKRA mencapai sekitar Rp 46,53 triliun atau tumbuh 43,6% secara tahunan. Sementara itu, laba bersih yang dapat diatribusikan kepada pemilik entitas induk mencapai Rp 2,21 triliun, meningkat sekitar 34%.
Menurut Hendra, tambahan jaringan VIVO berpotensi menjadi katalis pertumbuhan baru, terutama apabila mampu meningkatkan volume penjualan BBM dan menghasilkan efisiensi distribusi. Namun, kontribusi akuisisi terhadap laba bersih kemungkinan belum langsung terlihat secara signifikan karena perusahaan masih harus menjalani proses integrasi dan optimalisasi operasional.
"Prospek AKRA tetap positif dalam jangka menengah hingga panjang, dengan catatan perusahaan mampu menjaga margin keuntungan, mengendalikan biaya ekspansi, dan mempertahankan pertumbuhan arus kas operasional," ungkap Hendra.
Untuk sahamnya, Hendra merekomendasikan speculative buy AKRA dengan target harga Rp 1.435 per saham. Menurut dia, daya tarik saham AKRA tidak hanya berasal dari akuisisi SPBU VIVO, tetapi juga fundamental bisnis distribusi BBM dan bahan kimia serta potensi pengembangan kawasan industri JIIPE.
Hendra menyarankan investor melakukan akumulasi secara bertahap dengan tetap memperhatikan pergerakan harga dan manajemen risiko.
Baca Juga: Pergerakan Saham Bank Variatif Pasca RDG BI, Simak Rekomendasi Berikut
Cek Berita dan Artikel yang lain di Google News