Reporter: Havid Vebri | Editor: Havid Vebri
KONTAN.CO.ID - JAKARTA. Pelemahan pasar saham Indonesia menyusul rencana Morgan Stanley Capital International (MSCI) menurunkan status pasar saham Indonesia menjadi Standalone Market berpotensi memberikan tekanan besar terhadap nilai tukar rupiah.
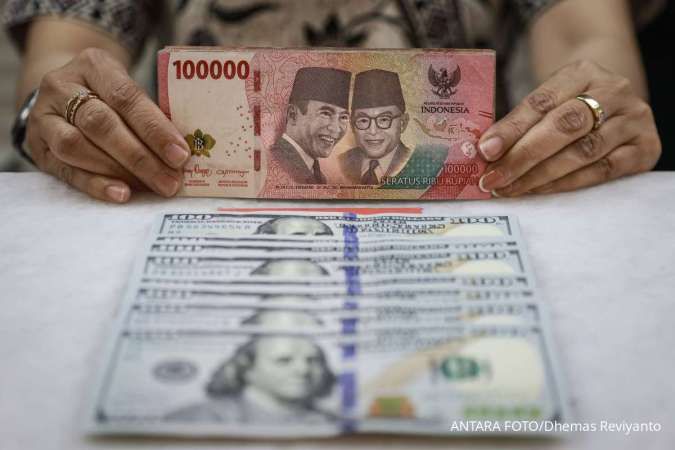
Bahkan, rupiah dinilai berisiko menembus level Rp20.000 hingga mendekati Rp22.000 per dolar Amerika Serikat (AS) jika arus modal asing keluar dalam skala besar.
Managing Director Political Economy and Policy Studies (PEPS) Anthony Budiawan mengatakan, pengumuman MSCI pada 15 Oktober 2026 mengenai pembukaan konsultasi penurunan status pasar saham Indonesia telah memicu gejolak di pasar keuangan domestik.
Menurutnya, pasar saham Indonesia langsung mengalami tekanan hebat. Indeks Harga Saham Gabungan (IHSG) anjlok 11,6% pada Jumat (16/10/2026). Tekanan berlanjut pada perdagangan Senin (19/10/2026), ketika indeks sempat menyentuh level 4.911 pada pukul 09.38 WIB.
Level tersebut menjadi yang terendah dalam 10 tahun terakhir, di luar periode pandemi Covid-19 pada Maret-Oktober 2020.
Anthony menilai, kejatuhan pasar saham bukan hanya berdampak terhadap investor, tetapi juga berpotensi menimbulkan konsekuensi serius bagi sektor usaha.
Pasalnya, sejumlah pengusaha menggunakan saham sebagai jaminan untuk memperoleh fasilitas kredit. Ketika harga saham anjlok, risiko gagal memenuhi kewajiban pembiayaan pun meningkat.
Di sisi lain, aksi jual saham oleh investor asing berpotensi memicu arus modal keluar atau capital outflow yang kemudian menekan nilai tukar rupiah.
Terbukti, imbas pengumuman MSCI itu langsung berdampak jatuhnya nilai tukar rupiah hingga ke level Rp18.068 per 16 Oktober 2026. Hingga saat ini, nilai tukar rupiah bertahan di level Rp 18.219 per dolar AS.
Di sisi lain, gejolak pasar saham berpotensi berlangsung selama periode konsultasi MSCI hingga 30 April 2027. Dalam periode tersebut, indeks diperkirakan sulit pulih apabila investor asing masih menahan diri atau terus melepas kepemilikan saham di Indonesia.
"Arus modal asing berpotensi keluar hingga US$25 miliar," ujar Anthony, Senin (16/11).
Baca Juga: Menyeimbangkan Kembali MSCI, Asing Gencar Beli Saham Bank Besar, Investor Ritel Harus Apa?
Anthony mengungkapkan, potensi arus modal keluar dari pasar keuangan Indonesia perlu diwaspadai. Lembaga internasional seperti UBS memperkirakan potensi arus keluar dana asing dapat mencapai US$19 miliar, baik dari dana pasif maupun dana aktif.
Jumlah tersebut setara sekitar 13% dari total kepemilikan asing di pasar saham Indonesia. Sebagai perbandingan, sepanjang 2026 hingga pertengahan Oktober, investor asing telah mencatatkan penjualan bersih sekitar US$6 miliar, bahkan sebelum pengumuman konsultasi penurunan status oleh MSCI.
Menurut Anthony, tekanan terhadap rupiah juga tidak hanya berasal dari pasar saham. Investor asing turut memiliki surat utang pemerintah dan instrumen Bank Indonesia (BI).
Karena itu, krisis kepercayaan di pasar saham berisiko merembet ke pasar obligasi pemerintah dan instrumen moneter BI.
Dia menyoroti posisi utang luar negeri Indonesia yang mencapai US$459,3 miliar pada Agustus 2026. Angka tersebut sekitar 3,13 kali lipat dibandingkan cadangan devisa Indonesia yang tercatat sebesar US$146,5 miliar pada periode yang sama.
Anthony menilai kondisi tersebut menunjukkan nilai tukar rupiah cukup rentan terhadap perubahan arus pembiayaan eksternal. Apabila investor asing melepas saham sekaligus surat utang pemerintah dan instrumen BI, tekanan terhadap rupiah berpotensi semakin besar.
Dia juga membandingkan kondisi tersebut dengan sejumlah episode pelemahan rupiah sebelumnya.
Pada periode September 2014-September 2015, cadangan devisa Indonesia turun US$9,4 miliar dan rupiah melemah 20,2%. Kemudian, pada Januari-Oktober 2018, cadangan devisa berkurang US$17,1 miliar dengan pelemahan rupiah sebesar 13,5%.
Sementara itu, pada Februari-Maret 2020, cadangan devisa turun US$10,7 miliar hanya dalam satu bulan. Pada periode tersebut, rupiah tercatat melemah hingga 21,2%.
"Berdasarkan pengalaman tersebut, apabila penjualan saham dan surat utang pemerintah maupun instrumen BI terus berlanjut, arus modal asing yang keluar bisa mencapai US$20 miliar-US$25 miliar," beber Anthony.
Baca Juga: Rupiah Terkapar di Rp 18.236 per Dolar AS, Ancaman The Fed dan MSCI Membayangi
Bisa tembus Rp 20 ribu
Dalam skenario tersebut, rupiah bukan tidak mungkin melemah hingga menembus Rp20.000, bahkan mendekati Rp22.000 per dolar AS. Proyeksi itu setara dengan pelemahan sekitar 11%-21% dibandingkan posisi penutupan rupiah pada Jumat (16/10/2026) sebesar Rp18.025 per dolar AS.
Tekanan terhadap rupiah, lanjut Anthony, juga diperberat oleh defisit transaksi berjalan atau current account deficit yang terus melebar. Defisit transaksi berjalan Indonesia telah mencapai 3,3% dari produk domestik bruto (PDB) pada kuartal II-2026.
Dengan kombinasi potensi arus modal keluar, kebutuhan pembiayaan eksternal, dan tingginya utang luar negeri, Anthony menilai risiko pelemahan rupiah hingga Rp20.000 per dolar AS perlu menjadi perhatian serius.
"Untuk meredam risiko tersebut, Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) harus mengambil langkah tegas dalam memperbaiki tata kelola pasar modal," ucap Anthony.
Menurutnya, perbaikan tata kelola harus dilakukan secara nyata, efektif, dan transparan, bukan sekadar memenuhi ketentuan administratif di atas kertas.
Salah satu langkah yang perlu dilakukan adalah membuka identitas pemilik manfaat akhir atau ultimate beneficial owner (UBO), termasuk dalam transaksi akuisisi saham PT Bayan Resources Tbk (BYAN).
Selain itu, OJK dan BEI perlu memeriksa keterkaitan antarpemegang saham dalam perhitungan saham publik atau free float. Pengawasan terhadap praktik manipulasi perdagangan saham juga harus diperkuat, termasuk dengan menindak tegas pelanggaran yang memenuhi unsur tindak pidana.
Anthony menegaskan, MSCI membutuhkan bukti pelaksanaan perbaikan tata kelola pasar modal Indonesia. Pasalnya, lembaga penyedia indeks global tersebut telah memberikan periode konsultasi hingga 30 April 2027 sebelum mengambil keputusan lanjutan terkait reklasifikasi pasar saham Indonesia.
Tanpa perbaikan yang terbukti nyata selama periode konsultasi, MSCI berpotensi melanjutkan proses penurunan status pasar saham Indonesia menjadi Standalone Market.
Anthony mengingatkan, kegagalan dalam memperbaiki pengawasan dan tata kelola pasar saham dapat memperbesar risiko terhadap stabilitas nilai tukar rupiah, sekaligus mengancam stabilitas ekonomi Indonesia secara keseluruhan.
Cek Berita dan Artikel yang lain di Google News