Reporter: Muhammad Fatih | Editor: Handoyo
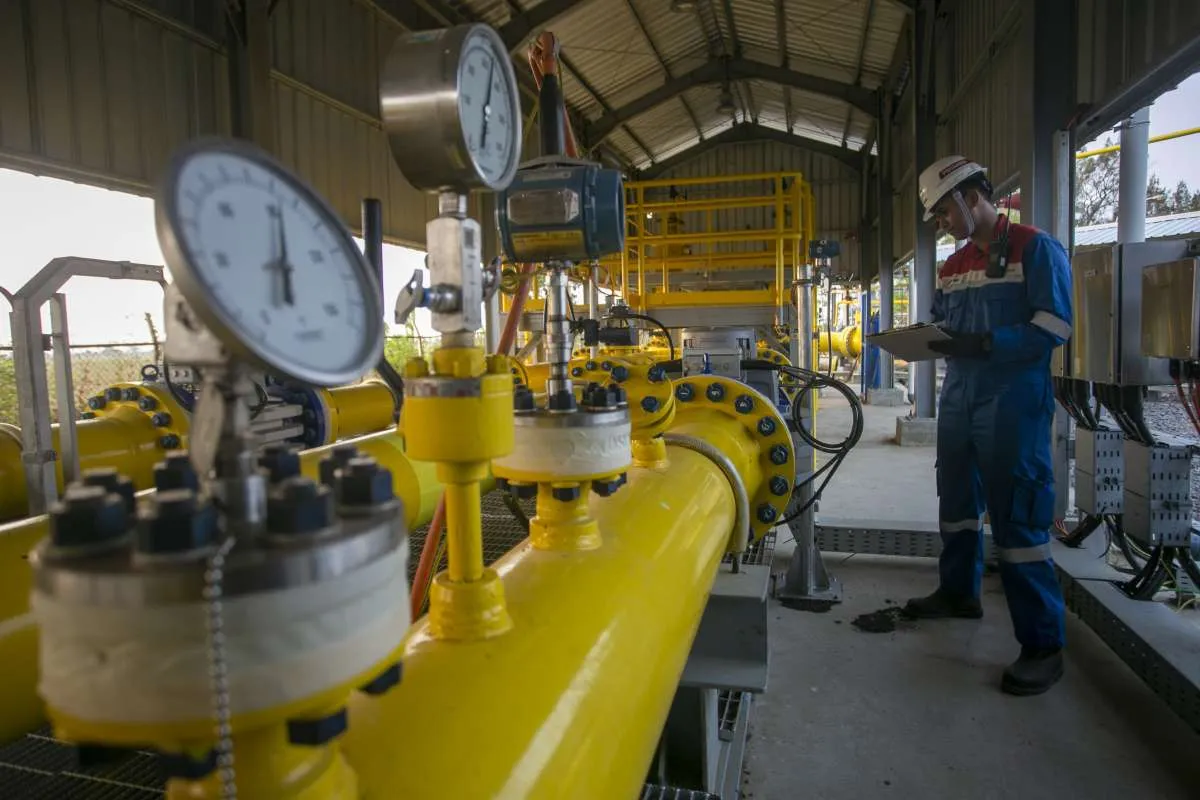
KONTAN.CO.ID - JAKARTA. Prospek kinerja PT Perusahaan Gas Negara Tbk (PGAS) hingga penghujung 2026 dinilai masih cukup menjanjikan. Sejumlah analis melihat potensi pertumbuhan volume penyaluran gas dan tambahan pasokan sebagai katalis positif, meski perseroan masih menghadapi tantangan operasional serta risiko dari sengketa hukum.
Managing Director PT Samuel Sekuritas Indonesia Harry Su mengatakan, strategi PGAS dalam mempertahankan volume penjualan melalui pengamanan sumber pasokan baru dan ekspansi pelanggan industri dapat menjadi penopang kinerja perseroan.
Menurut catatannya, PGAS menargetkan penyaluran gas sekitar 877 BBTUD pada 2026. Angka tersebut mencerminkan pertumbuhan sekitar 4% secara tahunan (year on year/YoY). Perseroan juga telah mengamankan tambahan pasokan sebesar 5,45 BBTUD dari WK Tungkal untuk periode 2026 hingga 2034.
Sejalan dengan proyeksi tersebut, Analis Sucor Sekuritas Giovanus Marcell Lie memperkirakan volume distribusi gas PGAS pada 2026 dapat mencapai 878 BBTUD atau tumbuh sekitar 5% secara tahunan.
Namun, peningkatan pasokan tersebut belum sepenuhnya menghilangkan risiko terhadap pencapaian target. Harry mengingatkan bahwa PGAS masih menghadapi tantangan ketersediaan gas, sebagaimana tercermin dari keterbatasan pasokan kepada pelanggan industri pada September lalu.
Baca Juga: Yuan Menguat Saat Yen dan Rupiah Tertekan, Simak Proyeksinya
"Kami melihat prospek PGAS masih berpeluang membaik, tetapi pertumbuhan laba akan sangat bergantung pada ketersediaan gas dan kemampuan menjaga margin," ungkap Harry kepada Kontan, Kamis (8/10/2026).
Menurut Harry, sejumlah tantangan operasional yang perlu diperhatikan mencakup keterbatasan pasokan gas pipa dan kebutuhan melakukan substitusi menggunakan LNG yang memiliki biaya lebih tinggi.
Selain itu, margin perseroan juga berpotensi mendapat tekanan akibat penetapan harga LNG untuk sektor industri sebesar US$ 13 per MMBtu.
Dari sisi margin, Giovanus memperkirakan margin campuran PGAS secara konservatif masih dapat dipertahankan di sekitar US$ 1,4 per MMBTU. Namun, penerapan harga LNG sebesar US$ 13 per MMBtu dinilai akan memberikan dampak signifikan terhadap industri di wilayah Jawa, Banten, dan DKI Jakarta.
Sengketa Gunvor Jadi Risiko Tambahan
Selain tantangan operasional, PGAS juga menghadapi risiko dari sengketa hukum dengan Gunvor. Putusan parsial arbitrase dalam perkara tersebut berpotensi memberikan tekanan tambahan terhadap laba dan arus kas perseroan ke depan.
"Untuk saham, kejelasan pembagian beban biaya LNG dan penyelesaian sengketa Gunvor berpotensi menjadi penentu pemulihan valuasi hingga akhir 2026," tegas Harry.
Giovanus mencatat, sengketa kontrak penjualan LNG pada 2022 tersebut memunculkan klaim awal dari Gunvor sebesar US$ 130,4 juta.
Baca Juga: IHSG Anjlok 1,88% ke 6.031,28, Simak Proyeksi untuk Jumat (9/10)
Apabila denda dikabulkan secara penuh, PGAS berpotensi menanggung tambahan beban sebelum pajak sekitar US$ 58 juta. Kendati demikian, Giovanus menilai kondisi likuiditas perseroan masih menjadi bantalan yang kuat untuk menghadapi risiko tersebut.
PGAS memiliki kas bersih di kisaran US$ 0,9 miliar serta arus kas operasi tahunan sekitar US$ 0,7 miliar. Dengan posisi keuangan tersebut, Giovanus menilai sengketa Gunvor lebih merupakan risiko terhadap sentimen dalam jangka pendek dan belum sampai mengganggu fundamental neraca perseroan.
Rekomendasi Saham PGAS
Di tengah berbagai tantangan tersebut, kedua analis masih memberikan pandangan positif terhadap saham PGAS.
Harry memberikan rekomendasi buy untuk saham PGAS dengan target harga Rp 1.900 per saham.
Sementara itu, Giovanus juga mempertahankan rekomendasi buy terhadap saham PGAS dengan target harga yang lebih tinggi, yakni Rp 2.020 per saham.
Cek Berita dan Artikel yang lain di Google News