Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Fitch Ratings menilai rencana PT Medco Energi Internasional Tbk (MEDC) mengakuisisi 10% hak partisipasi di empat kontrak bagi hasil (production sharing contracts/PSC) di Cekungan Kutei, Kalimantan Timur, bersifat netral terhadap profil kredit perusahaan. Akuisisi ini berpotensi memperkuat cadangan gas dan menopang pertumbuhan produksi jangka panjang, meski kebutuhan belanja modal yang besar akan meningkatkan rasio utang Medco dalam beberapa tahun ke depan.
Fitch dalam laporan pada Minggu (18/10/2026) mempertahankan peringkat Medco di level BB- dengan prospek stabil. Lembaga pemeringkat tersebut memperkirakan rasio leverage utang bersih terhadap EBITDA konsolidasi Medco akan meningkat dari 2,5 kali pada akhir 2025 menjadi sekitar 3 kali pada 2028.
Meski demikian, rasio tersebut masih berada di bawah ambang sensitivitas negatif peringkat Fitch sebesar 3,3 kali dalam jangka menengah.
Baca Juga: BREN Mulai Buyback Saham Rp1 Triliun, Intip Profil Emiten dan Kinerja Terkini
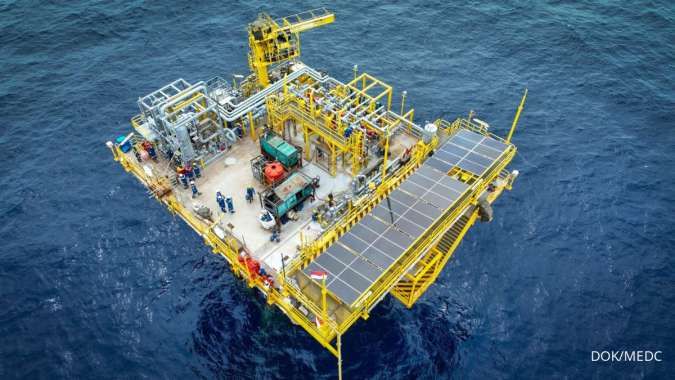
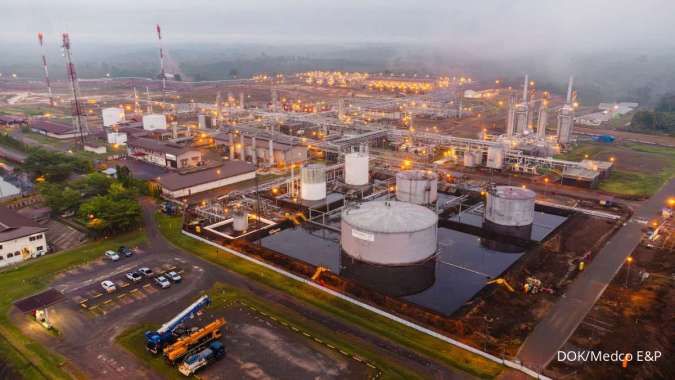
Dari sisi operasional, akuisisi blok Kutei akan menambah sumber daya gas di tempat atau gas in place bersih lebih dari 1,3 triliun kaki kubik (trillion cubic feet/TCF). Tambahan tersebut diperkirakan meningkatkan basis cadangan terbukti Medco atau cadangan 1P sekitar 25%, sekaligus mendukung pertumbuhan produksi jangka panjang dengan biaya tunai yang rendah.
Medco telah menandatangani perjanjian jual beli bersyarat untuk mengakuisisi 10% hak partisipasi di empat PSC tersebut. Penyelesaian transaksi ditargetkan pada akhir 2026, dengan tetap menunggu persetujuan regulator.
Perusahaan berencana menggunakan kas yang telah terakumulasi untuk membiayai akuisisi. Hingga akhir Juni 2026, Medco tercatat memiliki kas sebesar US$ 1,4 miliar.
Meski memperkuat prospek cadangan, transaksi ini membawa konsekuensi berupa kebutuhan belanja modal yang signifikan. Fitch memperkirakan arus kas bebas Medco secara keseluruhan sebelum dividen akan berubah menjadi netral, dari sebelumnya positif, berdasarkan asumsi harga komoditas yang digunakan lembaga tersebut. Kondisi ini mencerminkan tingginya kebutuhan belanja modal untuk pengembangan blok Kutei.
Tekanan terhadap arus kas juga diperkirakan datang dari sedikit penurunan EBITDA seiring moderasi harga minyak Brent mulai 2027, serta pembayaran dividen. Kombinasi faktor tersebut mendorong proyeksi leverage utang bersih terhadap EBITDA konsolidasi mencapai sekitar 3 kali pada 2028. Sementara itu, rasio proforma dengan memperhitungkan akuisisi pada 2026 diperkirakan sebesar 2,5 kali.
Dari sisi kecukupan cadangan, Medco memiliki cadangan terbukti sebesar 362 juta barel setara minyak (million barrels of oil equivalent/boe) pada akhir Juni 2026. Jumlah ini masih lebih rendah dibandingkan perusahaan sejenis dengan peringkat kredit serupa.
Fitch memperkirakan umur cadangan 1P Medco, termasuk tambahan dari blok Kutei, tetap memadai di atas enam tahun hingga 2028. Namun, angka tersebut akan menurun dari 7,8 tahun pada 2025. Penambahan cadangan dari aset eksisting maupun blok Kutei juga diperkirakan masih belum mampu mengimbangi rencana produksi Medco yang melampaui 170.000 boe per hari.
Baca Juga: Mengenal Arti ARB 7% yang Mulai Dijalankan BEI per 19 Oktober 2026
Kontribusi produksi dari blok Kutei sendiri diperkirakan masih terbatas selama dua tahun pertama. Produksi kemudian akan meningkat secara bertahap hingga melampaui 40.000 boe per hari pada tingkat puncak mulai 2033. Sebagai pembanding, produksi Medco pada semester I-2026 mencapai 170.000 boe per hari.
Empat PSC Kutei tersebut terdiri atas satu aset yang telah berproduksi, dua aset dalam tahap pengembangan, dan satu aset eksplorasi. Seluruhnya dioperasikan oleh Searah Limited, perusahaan patungan antara Eni SpA yang memiliki peringkat A- dengan prospek stabil dan Petroliam Nasional Berhad (PETRONAS) yang berperingkat BBB+ dengan prospek stabil.
Fitch menilai biaya tunai blok Kutei yang rendah, sekitar US$ 5 per boe, serta dominasi produksi gas akan mendukung profil bisnis Medco dalam jangka panjang. Meski manfaat produksinya tidak langsung terasa, aset tersebut berpotensi memperkuat basis sumber daya dan memberikan tambahan pasokan gas dengan biaya relatif kompetitif.
Selain ekspansi cadangan, stabilitas pendapatan dari kontrak gas berharga tetap juga menjadi penopang utama profil kredit Medco. Fitch memperkirakan sekitar 70% produksi Medco ke depan akan berasal dari gas. Lebih dari separuh total volume produksi diperkirakan dijual melalui kontrak jangka panjang dengan harga tetap yang dilengkapi mekanisme take-or-pay, sehingga pembeli tetap berkewajiban membayar volume tertentu sesuai ketentuan kontrak.
Fitch memperkirakan EBITDA yang berasal dari kontrak gas berharga tetap akan tetap lebih dari 1,3 kali beban bunga konsolidasi selama empat tahun ke depan. Hal ini dinilai dapat membantu menjaga stabilitas pendapatan dan kemampuan perusahaan memenuhi kewajiban bunganya di tengah fluktuasi harga energi serta meningkatnya kebutuhan belanja modal.
Cek Berita dan Artikel yang lain di Google News