Reporter: Avanty Nurdiana | Editor: Avanty Nurdiana
KONTAN.CO.ID - JAKARTA. Kinerja emiten perkebunan kelapa sawit masih menunjukkan pertumbuhan solid sepanjang sembilan bulan pertama 2026. Laba bersih sektor ini mencapai Rp 6,9 triliun, melonjak 35,7% secara tahunan, didukung oleh peningkatan margin keuntungan dan efisiensi biaya produksi.
Meski demikian, prospek industri sawit menjelang akhir tahun masih menghadapi sejumlah tantangan, mulai dari potensi penurunan produksi akibat cuaca kering hingga koreksi harga minyak kelapa sawit mentah alias crude palm oil (CPO).
Analis CGS International Sekuritas Indonesia, Rut Yesika Simak, dalam riset tertanggal 3 November 2026, mencatat laba bersih emiten sawit pada kuartal III-2026 mencapai Rp 2,7 triliun, meningkat 5,3% dibandingkan kuartal sebelumnya.
Baca Juga: Nikkei Jepang Anjlok 5,5%, Kekhawatiran Bisnis AI Tekan Saham Teknologi
Dengan pencapaian tersebut, laba bersih kumulatif sektor ini selama Januari-September 2026 telah mencapai Rp 6,9 triliun. Angka tersebut setara dengan 80,5% dari proyeksi tahun buku 2026 CGS International dan 81,6% dari konsensus Bloomberg.
Dari sisi pendapatan, sektor sawit mencatatkan pertumbuhan 2,3% secara kuartalan pada kuartal III-2026 dan meningkat 7,6% secara year on year (yoy) selama sembilan bulan pertama tahun ini. Perbaikan kinerja juga terlihat dari margin laba kotor (gross margin) yang melebar menjadi 30,3% pada kuartal III-2026, dibandingkan 28% pada kuartal sebelumnya.
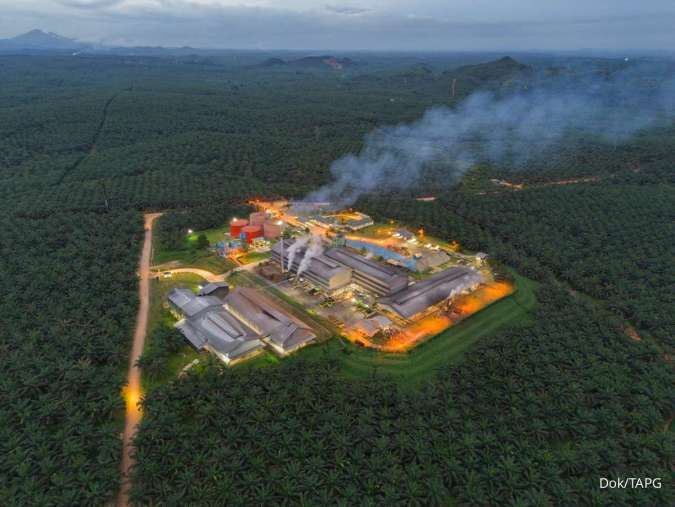
Peningkatan margin tersebut antara lain didorong oleh penurunan biaya bahan baku, pengolahan, dan panen yang menguntungkan PT Astra Agro Lestari Tbk (AALI). Sementara itu, PT Triputra Agro Persada Tbk (TAPG) memperoleh dukungan dari peningkatan penjualan, perbaikan tingkat ekstraksi minyak sawit, serta penundaan aktivitas pemupukan.
Sebaliknya, kinerja PT Dharma Satya Nusantara Tbk (DSNG) masih menghadapi kendala pengiriman akibat kepadatan lalu lintas kapal.
CGS International mengingatkan bahwa pertumbuhan laba bersih sektor sawit juga dipengaruhi faktor nonoperasional serta tidak adanya beban lisensi yang dibukukan AALI pada periode sembilan bulan pertama 2025. Dengan demikian, pertumbuhan laba tersebut tidak seluruhnya mencerminkan perbaikan kinerja operasional.
Di antara emiten yang menjadi cakupan CGS International, AALI dan TAPG mencatatkan pencapaian laba yang relatif lebih cepat dibandingkan target setahun penuh.
Laba bersih AALI hingga September 2026 telah mencapai 87,1% dari proyeksi tahun 2026 CGS International. Sementara itu, pencapaian TAPG mencapai 83,8%.
Baca Juga: Bursa Saham Australia Anjlok, Indeks ASX 200 Kembali Jatuh di Bawah 9.000
Kedua emiten tersebut juga berada di atas rata-rata historis pencapaian laba sembilan bulan terhadap proyeksi setahun penuh selama lima tahun terakhir. Rata-rata historis AALI tercatat 72,7%, sedangkan TAPG sebesar 66,5%.
Adapun laba bersih DSNG baru mencapai 67,6% dari proyeksi tahun 2026 CGS International. Meski demikian, angka tersebut masih sejalan dengan pola musiman, bahkan lebih tinggi dibandingkan pencapaian terhadap estimasi tahun 2026 konsensus Bloomberg yang sebesar 60,9%.
Memasuki kuartal IV-2026, tantangan industri sawit diperkirakan bergeser dari efisiensi biaya menuju risiko penurunan produksi.
CGS International memperkirakan produksi sektor sawit akan melemah secara QoQ pada kuartal IV-2026 akibat dampak cuaca kering yang masih berlanjut.
Tekanan produksi bahkan sudah terlihat pada kuartal III-2026. Produksi tandan buah segar alias fresh fruit bunches (FFB) TAPG dan DSNG tercatat mengalami penurunan. Selain itu, Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI) melaporkan produksi minyak sawit nasional turun 0,5% secara bulanan pada Agustus 2026.
Peningkatan tingkat ekstraksi minyak sawit berpotensi mengimbangi sebagian penurunan produksi. Namun, tekanan dari harga jual yang lebih rendah dan dimulainya kembali aktivitas pemupukan dapat membatasi margin keuntungan perusahaan.
Bagi DSNG, terdapat peluang pemulihan apabila kepadatan lalu lintas kapal dan pelabuhan mulai mereda. Kondisi tersebut dapat membuka jalan bagi perseroan untuk melepas persediaan yang sebelumnya terakumulasi akibat kendala pengiriman.
Karena itu, kelancaran eksekusi pengiriman akan menjadi salah satu faktor penting dalam menentukan pemulihan laba DSNG pada kuartal berikutnya.
Baca Juga: Bursa Korea Selatan Anjlok 8,6%, Saham Samsung dan SK Hynix Terjun Bebas
Dari sisi harga, rata-rata harga CPO domestik pada Oktober 2026 tercatat Rp 14.943 per kilogram, turun 5% dibandingkan rata-rata kuartal III-2026.
CGS International memperkirakan kenaikan persediaan minyak sawit Malaysia menjadi 3,5 juta ton pada September 2026, atau meningkat 24,5% MoM, berpotensi membatasi kenaikan harga CPO dalam jangka pendek.
Meski demikian, terdapat sejumlah faktor yang dapat menopang harga dan permintaan sawit domestik.
Salah satunya berasal dari potensi penurunan total bea keluar dan pungutan ekspor CPO Indonesia pada November 2026. Berdasarkan tarif yang diumumkan Kementerian Perdagangan, total beban tersebut berpotensi turun US$ 61,9 per ton menjadi US$ 246,4 per ton.
Penurunan beban ekspor berpotensi meningkatkan penerimaan eksportir pada tingkat harga yang sama dan memberikan dukungan terhadap harga CPO domestik. Namun, besarnya manfaat akan bergantung pada komposisi produk yang diekspor serta waktu penyesuaian kontrak.
Selain itu, implementasi program biodiesel B50 sejak Juli 2026 turut memberikan dukungan terhadap permintaan minyak sawit dalam negeri. Kendati demikian, pertumbuhan permintaan lebih lanjut akan bergantung pada realisasi penyaluran program tersebut.
Sementara itu, mekanisme jeda penyesuaian harga atau pricing lag selama dua bulan yang diterapkan DSNG berpotensi membantu meredam dampak pelemahan harga spot CPO pada Oktober 2026.
Faktor cuaca juga menjadi perhatian penting bagi industri sawit. Badan Meteorologi, Klimatologi, dan Geofisika (BMKG) memperkirakan curah hujan di bawah normal akan terjadi di 53,1% wilayah daratan Indonesia pada November 2026 dan 16,8% pada Desember 2026.
Baca Juga: Tokenisasi Saham Semakin Berkembang, Investor Perlu Memahami Risikonya
Angka tersebut membaik dibandingkan kondisi September 2026 ketika 84,2% wilayah daratan Indonesia mengalami curah hujan di bawah normal.
Perbaikan kelembapan tanah berpotensi memberikan kesempatan bagi perusahaan perkebunan untuk kembali menjalankan aktivitas pemupukan yang sebelumnya tertunda. Namun, langkah tersebut dapat meningkatkan biaya produksi dalam jangka pendek.
Rut memperkirakan pemulihan produktivitas perkebunan akan berlangsung secara bertahap, terutama di wilayah yang masih mengalami defisit kelembapan tanah.
Di tengah berbagai tantangan tersebut, CGS International mempertahankan rekomendasi overweight untuk sektor perkebunan sawit. Pandangan ini didukung oleh permintaan biodiesel yang tetap kuat serta potensi dukungan terhadap harga CPO akibat pertumbuhan pasokan yang lebih lambat.
CGS International mempertahankan asumsi harga CPO sebesar RM 4.500 per ton untuk 2026 dan RM 4.800 per ton untuk 2027.
Dari sejumlah emiten yang dicakup, TAPG menjadi saham pilihan utama CGS International. Alasannya adalah struktur biaya kas yang rendah, produktivitas perkebunan yang kuat, serta potensi imbal hasil dividen yang menarik.
TAPG diproyeksikan mencatatkan return on equity (ROE) tahun 2027 sebesar 35,8%. Selain itu, dividend yield 2027 diperkirakan mencapai 8,5%, dengan asumsi rasio pembagian dividen (payout ratio) sebesar 75%. Sebagai perbandingan, payout ratio TAPG pada 2025 mencapai 97%.
Selain TAPG, CGS International juga memberikan rekomendasi add untuk AALI dan DSNG.
CGS International menyukai AALI karena prospek harga jual CPO yang lebih kuat serta posisi kas bersih tahun 2027 yang diproyeksikan mencapai Rp 4,2 triliun. Neraca yang solid memberikan ruang bagi perseroan untuk membiayai program peremajaan tanaman (replanting) sekaligus mempertahankan dividend yield 2027 sebesar 3,8%. Namun, pemulihan produksi masih terkendala profil perkebunan yang relatif menua. Karena itu, Rut rekomendasi add saham AALI dengan target harga Rp 11.100 per saham.
Untuk DSNG, Rut juga menyarankan add dengan target harga Rp 2.370 per saham. Dia menilai daya tarik utamanya berasal dari proses penurunan utang (deleveraging) yang berkelanjutan, biaya pendanaan yang lebih rendah, serta proyeksi arus kas bebas (free cash flow) pada 2027 yang tetap kuat. DSNG juga menjadi pilihan utama CGS International di Indonesia untuk eksposur investasi berbasis lingkungan, sosial, dan tata kelola (ESG).
Baca Juga: Kemenkeu Tawarkan Sukuk Tabungan ST017 Hari Ini (6/11), Imbal Hasil 6,95% dan 7,05%
Adapun katalis positif bagi sektor sawit ke depan meliputi peningkatan ekspor dan penyerapan biodiesel yang lebih kuat. Sebaliknya, risiko yang perlu dicermati adalah penurunan produksi yang lebih dalam dari perkiraan, melemahnya pendanaan biodiesel, serta peningkatan biaya akibat perubahan regulasi.
Cek Berita dan Artikel yang lain di Google News